事業の借入で最後まで引っかかるのが、代表者個人の連帯保証です。会社が返せなくなったときに個人の財産で払う約束をするかどうか。これを外すには、これまで「経営者保証に関するガイドライン」の3要件を満たすしかないと考えられてきました。いまは、要件を全部そろえられない会社でも、保証料率を上乗せすることで保証人を立てずに借りられる信用保証制度が用意されています。中小企業庁が公表している内容で、3つの制度を並べて見ていきます。
先に結論
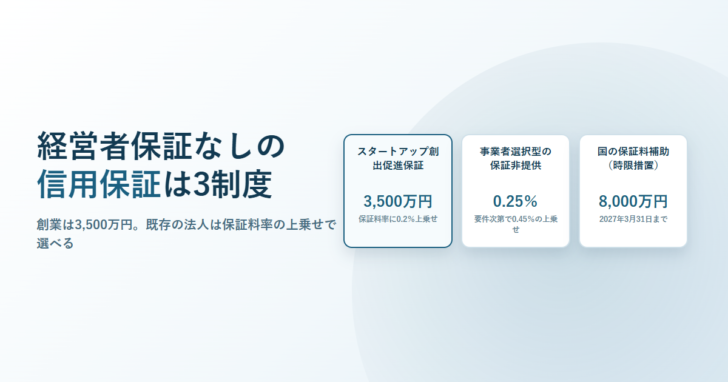
- 創業ならスタートアップ創出促進保証。保証限度額3,500万円、保証期間10年以内、担保・保証人は不要です。2023年3月15日に取扱いが始まりました。
- すでに動いている法人は事業者選択型経営者保証非提供制度。要件を満たすと、保証料率に0.25%または0.45%を上乗せすることで保証人を立てずに済みます。
- 上乗せ分の一部は国が補助します。2027年3月31日までの時限措置で、補助率は申込時期によって0.15%→0.10%→0.05%と下がります。
- スタートアップ創出促進保証にはガバナンスチェックという宿題が付きます。会社設立3年目と5年目に、中小企業活性化協議会の確認と助言を受けることになります。
- 創業の申込時点で税務申告1期未終了なら、創業資金総額の10分の1以上の自己資金が必要です。
創業のときに使える「スタートアップ創出促進保証」
中小企業庁は、起業に関心のある層のうちおよそ8割が「借金や個人保証を抱えること」を懸念していると説明しています。その懸念を取り除くために設けられたのが、経営者保証を不要とする創業時の信用保証制度です。2022年6月7日に閣議決定された「新しい資本主義のグランドデザイン及び実行計画」を踏まえたもので、2023年3月15日から取扱いが始まりました。
| 項目 | 内容 |
|---|---|
| 保証限度額 | 3,500万円 |
| 保証期間 | 10年以内 |
| 据置期間 | 1年以内(一定の条件を満たす場合は3年以内) |
| 金利 | 金融機関所定 |
| 保証料率 | 各信用保証協会所定の創業関連保証の保証料率に0.2%を上乗せした率 |
| 担保・保証人 | 不要 |
対象になるのは5つの立場です。これから法人を設立して事業を始める具体的な計画がある創業予定者、中小企業として事業を続けながら新たに会社を設立する計画がある分社化予定者、創業後5年未満の法人、分社化後5年未満の法人、そして創業後5年未満の法人成り企業です。個人事業のまま使う制度ではなく、法人が軸になっている点に注意が要ります。
申込受付の時点で税務申告が1期も終わっていない創業者は、創業資金総額の10分の1以上の自己資金を持っていることが条件です。全額を借入でまかなう前提では組み立てられません。あわせて、この制度専用の創業計画書の提出も求められます。
3年目と5年目にガバナンスチェックがある
この制度には、借りたあとに続く手続きがあります。融資を受けた事業者は、原則として会社を設立して3年目と5年目のタイミングで、中小企業活性化協議会による「ガバナンス体制の整備に関するチェックシート」に基づく確認と助言を受けることになります。窓口相談で確認を受けたあとは、その結果の写しを金融機関へ提出します。
1
金融機関または信用保証協会に相談する制度の利用は、金融機関か最寄りの信用保証協会への問い合わせから始まります。
2
専用の創業計画書を作るスタートアップ創出促進保証制度用の様式が中小企業庁のページに置かれています。
3
自己資金の要件を確認する税務申告1期未終了なら、創業資金総額の10分の1以上を自己資金でそろえます。
4
設立3年目・5年目にガバナンスチェックを受ける中小企業活性化協議会へ連絡し、窓口相談を受けてチェック結果の写しを金融機関へ出します。
すでに事業をしている法人は「事業者選択型経営者保証非提供制度」
創業から5年を超えた法人には、別の入口が用意されています。2024年3月15日から始まった事業者選択型経営者保証非提供制度です。信用保証付融資において、要件を備えた中小企業者が保証料率の上乗せを条件に、経営者保証を提供しないことを選べる横断的な制度と説明されています。
事業者選択型経営者保証非提供制度の要件
- 過去2年間(設立から2年経っていない場合はその期間)、決算書等を申込金融機関の求めに応じて提出していること。
- 直近の決算で代表者への貸付金等がなく、代表者への役員報酬・賞与・配当等が社会通念上相当と認められる額を超えていないこと。
- 直近の決算が債務超過でない(純資産がゼロ以上)こと、または直近2期の決算で減価償却前経常利益が連続して赤字でないこと。
- 1と2を継続して満たすことを誓約する書面を提出していること。
- 保証料率の上乗せによって保証人の保証を提供しないことを希望していること。
上乗せの幅は、3番目の要件をどこまで満たすかで変わります。債務超過でないことと減価償却前経常利益が赤字でないことの両方を満たすなら0.25%、どちらか一方のみ、または設立後2事業年度の決算がない場合は0.45%です。対象になるのは無担保保険(限度額8,000万円)に係る保証などとされています。
| 直近決算の状態 | 上乗せされる保証料率 |
|---|---|
| 債務超過でない、かつ直近2期の減価償却前経常利益が連続赤字でない | 信用保証協会所定の保証料率に0.25%を上乗せ |
| 上のいずれか一方のみを満たす | 0.45%を上乗せ |
| 法人の設立後2事業年度の決算がない | 0.45%を上乗せ |
代表者への貸付金という条件は、決算書の勘定科目をそのまま見られるということです。役員貸付金が残っていると、それだけで入口に立てません。仮払金・未収入金など貸付金以外の金銭債権も含むとされており、少額のものや事業の実施に必要なものは除くと補足されています。
上乗せ分を国が補助する時限措置がある
保証料率の上乗せは事業者の負担です。そこで国は、横断的制度の活用を加速させるため、当初3年間の時限措置として上乗せ分の一部を補助する制度を設けました。事業者選択型経営者保証非提供促進特別保証制度です。要件は横断的制度と同じで、保証限度額は8,000万円、セーフティネット保証(4号・5号)の場合は別枠で8,000万円です。
| 保証申込の時期 | 国の補助率 |
|---|---|
| 2024年3月15日〜2025年3月31日 | 0.15% |
| 2025年4月1日〜2026年3月31日 | 0.10% |
| 2026年4月1日〜2027年3月31日 | 0.05% |
取扱期間は2027年3月31日までです。いま申し込む場合の補助率は0.05%で、初年度の3分の1になります。保証期間は一括返済なら1年以内、分割返済なら10年以内(据置期間は1年以内)と定められています。
3つの制度を並べて見る
| 制度 | 主な対象 | 限度額 | 保証料率の扱い |
|---|---|---|---|
| スタートアップ創出促進保証 | 創業予定者、分社化予定者、創業後5年未満の法人など | 3,500万円 | 創業関連保証の料率に0.2%上乗せ |
| 事業者選択型経営者保証非提供制度 | 要件を満たす法人の中小企業者 | 無担保保険に係る保証など(限度額8,000万円) | 0.25%または0.45%上乗せ |
| 事業者選択型経営者保証非提供促進特別保証制度 | 上と同じ要件 | 8,000万円(セーフティネット4号・5号は別枠8,000万円) | 上乗せ分の一部を国が補助(2027年3月31日まで) |
創業なのか、決算書がそろっているのかで入口が分かれます。決算が2期そろっていない法人は、事業者選択型でも0.45%の側に入ります。逆に、創業から5年未満であればスタートアップ創出促進保証のほうが上乗せは0.2%で済みます。どちらも使える時期が重なるため、金融機関に相談するときは両方の名前を出して比べてもらうのが確実です。
これらはいずれも信用保証協会の保証を前提にした制度です。保証の仕組みそのものは信用保証協会とは何かを整理した記事、保証料の決まり方は信用保証料の記事で扱っています。ガイドラインの3要件で保証を外す道筋は経営者保証を外す3要件の記事にまとめました。
よくある質問
個人事業主でもスタートアップ創出促進保証を使えますか
対象として挙げられているのは、創業予定者・分社化予定者・創業後5年未満の法人・分社化後5年未満の法人・創業後5年未満の法人成り企業です。法人を設立する前提の制度で、個人事業のまま使う設計にはなっていません。
保証料率の上乗せはどれくらいの負担になりますか
基準になる保証協会所定の料率に、0.2%・0.25%・0.45%が上乗せされます。実際の料率は各信用保証協会に問い合わせることとされています。上乗せ分と、保証人を立てないことで得られる安心を比べて決めることになります。
ガバナンスチェックを受けないとどうなりますか
制度は原則として3年目と5年目に受けることを求めています。受診の案内は中小企業活性化協議会が窓口です。扱いに不安がある場合は、借入前に金融機関と保証協会へ確認しておくのが確実です。
役員貸付金があると事業者選択型は使えませんか
要件では、直近の決算で代表者への貸付金等がないことが求められています。該当する場合は、決算をまたいで整理してから申し込むかどうかを検討することになります。
国の保証料補助はいつまでですか
取扱期間は2027年3月31日までの時限措置です。補助率は申込時期によって段階的に下がり、2026年4月1日以降の申込分は0.05%です。
まとめ
経営者保証を外す方法は、ガイドラインの3要件だけではなくなりました。創業ならスタートアップ創出促進保証で3,500万円まで、担保も保証人もなしで組めます。決算がそろっている法人なら、事業者選択型で保証料率に0.25%または0.45%を上乗せすることで保証人を立てずに済みます。上乗せ分の一部を国が補助する措置は2027年3月31日までで、補助率は年を追うごとに下がります。どの制度も窓口は金融機関と信用保証協会です。自社がどの入口に立っているかを決めてから相談すると、話が早く進みます。
参照した公表資料
- 中小企業庁「経営者の個人保証を不要とする創業時の新しい保証制度(スタートアップ創出促進保証)を開始します。」(令和7年2月3日更新)https://www.chusho.meti.go.jp/kinyu/2023/230220startup.html
- 中小企業庁「保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等を開始します」(令和6年3月15日)https://www.chusho.meti.go.jp/kinyu/2024/240315.html
- 中小企業庁「経営者保証」https://www.chusho.meti.go.jp/kinyu/keieihosyou/

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング