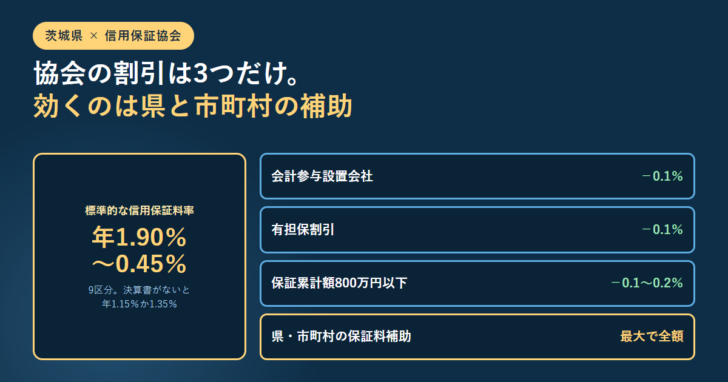
茨城県で保証付き融資を調べると、料率の話ばかりが出てきます。ところが茨城県信用保証協会の公表資料を読むと、料率そのものを協会側で下げる手段は3つしか用意されていません。下げ幅も年0.1%から0.2%です。そのかわり、県と市町村が信用保証料そのものを補助する制度が何本も走っていて、こちらは補助率5割から10割まであります。茨城で負担を減らす勝負どころは、協会の割引ではなく自治体の制度のほうにあります。
茨城県信用保証協会の標準的な信用保証料率は年1.90%から0.45%までの9区分。協会独自の割引は会計参与設置会社・有担保・保証累計額の3つで、合計しても年0.4%程度です。
一方、県と連携した制度には保証料の5割補助や10割補助が付きます。市町村の自治金融なら、市町村によっては保証料が全額補助されることもあります。
つまり茨城では、先に自治体の制度に当たってから、通らなかった分を民間で埋める順番が合理的です。
茨城県の保証付き融資は、協会の料率と自治体の補助の二階建てになっている
茨城県信用保証協会は、県内の中小企業者のうち33,632者が利用していると公表しています。母数として挙げられている県内中小企業者数は72,818者で、割合にすると約46.2%です。利用者数は令和7年3月末時点、母数は中小企業庁が令和5年12月13日に公表した2021年の企業数が出典だと協会のページに明記されています。県内の中小企業のおよそ半数が、すでに保証付き融資の利用者という規模感です。
仕組みそのものは全国共通で、金融機関への申込と同時に保証を申し込み、協会が審査して信用保証書を出し、それに基づいて融資が実行されます。平成19年10月からの責任共有制度により、一部の保証を除いて協会の保証割合は80%です。協会の役割の全体像は信用保証協会とはにまとめています。
茨城の特徴は、この全国共通の土台の上に県と市町村の制度が厚く乗っていることです。協会は「県・市町村と連携した制度」として14本の制度をまとめて掲載しており、そのうち県の制度には保証料の補助が付くものが並びます。市町村の制度は、利率そのものが固定で決められています。
茨城で保証料の負担を決める順番
- 市町村の制度に当てはまるかを見る。自治金融と振興金融は市町村の制度で、市町村によっては保証料の全額補助がある。
- 県の制度に当てはまるかを見る。創業・事業承継・設備投資・災害など目的別に14本あり、補助率が制度ごとに違う。
- 協会の割引3つに当てはまるか。会計参与設置会社、有担保、保証累計額800万円以下のいずれか。
- それでも足りなければ区分そのものを上げる。区分はCRDのデータベースによる判定なので、決算の内容が効く。
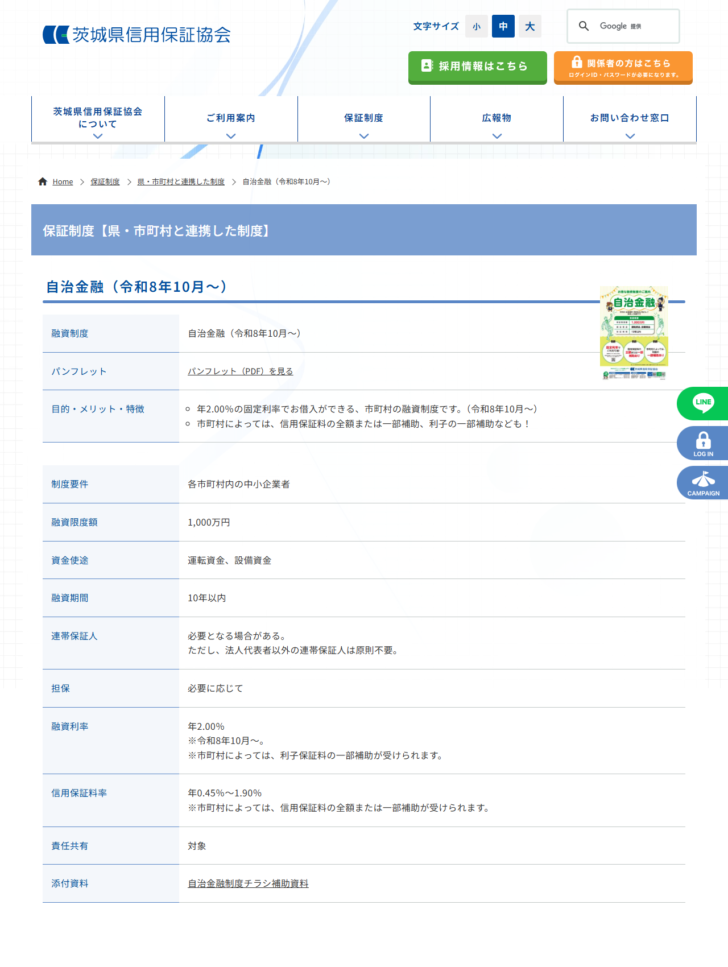
市町村の制度は2本。自治金融は固定年2.00%、振興金融は2,000万円まで
協会が市町村の制度として挙げているのは自治金融と振興金融の2本です。どちらも窓口は市町村の商工担当課か商工会議所・商工会で、協会の保証を付けて金融機関が貸す形になります。
| 項目 | 自治金融 | 振興金融 |
|---|---|---|
| 融資限度額 | 1,000万円 | 2,000万円 |
| 融資利率 | 年2.00%(固定) | 市町村の窓口へ問い合わせ |
| 信用保証料率 | 年0.45%〜1.90% | 年0.45%〜1.90% |
| 資金使途 | 運転資金、設備資金 | 運転資金、設備資金 |
| 融資期間 | 10年以内 | 10年以内 |
| 自治体の補助 | 市町村によって保証料の全額または一部、利子の一部 | 市町村によって保証料の全額または一部、利子の一部 |
| 責任共有 | 対象 | 対象 |
| 実施状況 | 各市町村内の中小企業者が対象 | 実施していない市町村もある |
| この表の時点 | 2026年10月6日 | 2026年10月6日 |
自治金融のほうは利率が年2.00%と数字で固定されているのに対し、振興金融の利率は協会のページに書かれていません。「各市町村の商工担当課または商工会議所・商工会の窓口へお問合せください」とだけあります。限度額が2倍の2,000万円まで伸びるかわりに、条件は市町村ごとに違うということです。振興金融を実施していない市町村があることも、同じページに注記されています。
自治金融は令和8年10月で版が分かれている。ただし公開ページに数値の差は出ていない
協会の制度一覧には、自治金融が「令和8年10月〜」と「〜令和8年9月」の2本並んで掲載されています。2026年10月6日に両方のページを開いて項目をつき合わせましたが、融資限度額1,000万円、資金使途、融資期間10年以内、融資利率年2.00%、信用保証料率年0.45%〜1.90%、責任共有の扱いまで、記載されている数値はすべて同じでした。
見える差は注記の文言だけです。新しい版には「市町村によっては、利子保証料の一部補助が受けられます」とあり、古い版は「市町村によっては、利子の一部補助が受けられます」となっています。何が実際に変わったのかは、協会の公開ページからは確認できませんでした。添付資料の欄も、新しい版が「添付資料」、古い版が「その他」と見出しだけ違い、いずれも自治金融制度チラシ補助資料へのリンクです。
申込を予定しているなら、新旧どちらの版が適用されるかは市町村の窓口で確認してください。協会のページは2本を併記しているだけで、適用の境目が借入日なのか申込日なのかまでは書かれていません。
県の制度は14本。固定利率は年1.5%から年2.8%以内まで分かれる
県と連携した制度は、目的別に分かれています。創業、短期の運転資金、新分野進出、設備投資、災害、農業、借換、再生、事業承継という並びです。利率が固定で示されているものが多く、期間が長いほど段階的に上がる設計になっています。
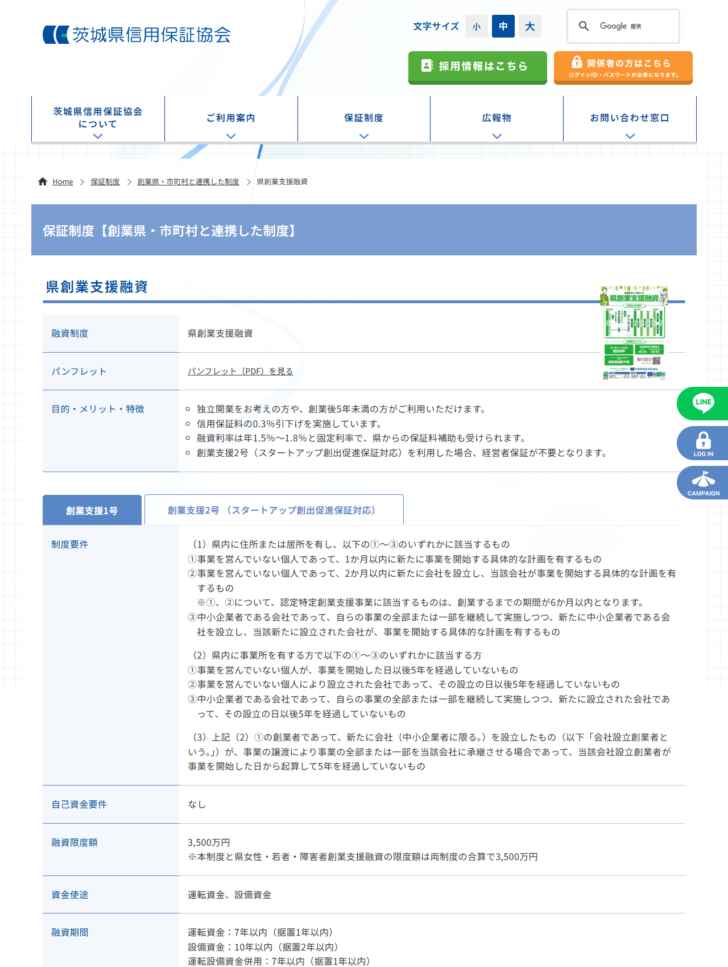
| 制度 | 限度額 | 融資利率 | 保証料の扱い |
|---|---|---|---|
| 県創業支援融資 | 3,500万円 | 年1.5〜1.8% | 原則年0.9%。令和9年3月31日まで0.3%引下げ、保証料の5割(上限0.3%)を県が補助 |
| 県女性・若者・障害者創業支援融資 | 3,500万円 | 年1.5〜1.8% | 原則年0.9%。令和9年3月31日まで0.45%引下げ、保証料の10割(上限0.45%)を県が補助 |
| 県短期運転資金融資 | 2,000万円 | 年2.1% | 年0.45〜1.90% |
| 茨城県新分野進出等支援融資 | 運転3,000万円/設備1億円 | 年1.9〜2.2% | 年0.45〜1.90%。県が一部を補助 |
| 県パワーアップ融資 | 5,000万円 | 年1.9〜2.2% | 一部を除き県が一部を補助 |
| 県イノベーション投資促進融資 | 1億円 | 年1.7〜2.1% | 令和9年3月31日まで0.1%引下げ。県が一部を補助 |
| 茨城県災害対策融資(緊急対策枠) | 運転3,000万円/設備5,000万円 | 年1.9〜2.2% | 保証料の5割を県が補助 |
| 県農業ビジネス保証 | 保証4,000万円(融資5,000万円) | 金融機関所定 | 借入金額に対し年0.8%。5割を県が補助 |
| 県借換融資 | 既往の県制度残高+諸費用 | 年1.9〜2.2% | 区分⑥〜⑨を除き県が一部を補助 |
| 県再生支援融資 | 1億円 | 年2.8%以内 | 経営改善サポート保証で年0.80%または1.00%。県または国が補助 |
| 茨城県事業承継支援融資 | 8,000万円 | 年1.9〜2.2% | 確認無し年0.35〜1.80%/確認有り年0.10〜1.05%。県が0.10%補助 |
利率の段階は制度をまたいでよく似ており、たとえば新分野進出・パワーアップ・借換・事業承継は3年以内が年1.9%、3年超5年以内が年2.0%、5年超7年以内が年2.1%、7年超10年以内が年2.2%で揃っています。創業支援だけが年1.5%から1.8%と1段低く、イノベーション投資促進融資は13年以内まで刻みがあって年1.7%から2.1%です。期間を延ばすほど利率が上がるので、返済期間の設計がそのまま総額に効きます。
保証料側の優遇は制度によって性格が違います。女性・若者・障害者の創業支援だけが補助10割で、災害対策と農業ビジネス保証が5割、創業支援が5割(上限0.3%)です。事業承継支援融資は、中小企業活性化協議会と事業承継・引継ぎ支援センターの確認を受けたかどうかで料率が年0.35〜1.80%と年0.10〜1.05%に分かれます。確認を取るだけで下限が0.10%まで落ちる設計で、国の制度の考え方は事業承継特別保証と同じ方向です。
創業で比べるなら、公庫の創業融資も同じ土俵に乗ります。限度額と金利の考え方は日本政策金融公庫の創業融資で整理しています。県制度は利率が固定で低いかわりに県内要件が付き、公庫は全国どこでも使えるかわりに利率が基準利率に連動する、という違いです。
協会の割引は3つだけ。合計しても年0.4%に届かない
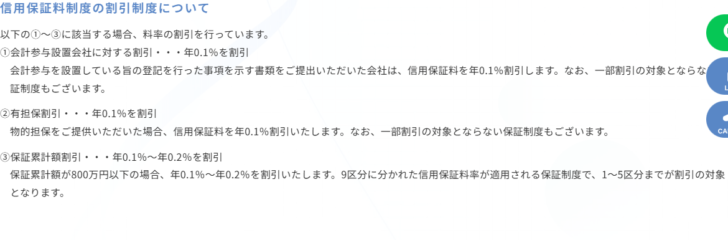
協会が「割引制度」として挙げているのは3つです。①会計参与設置会社に対する割引が年0.1%、②有担保割引が年0.1%、③保証累計額割引が年0.1%から0.2%。①と②には「一部割引の対象とならない保証制度もございます」という注記が付いています。
協会側で料率を下げる3つの道
会計参与設置会社
年0.1%
会計参与を設置した旨の登記事項を示す書類を提出した会社が対象。
有担保割引
年0.1%
物的担保を提供した場合。融資対象不動産は原則として担保提供が必要とされている。
保証累計額割引
年0.1〜0.2%
保証累計額が800万円以下の場合。9区分の料率が適用される制度で、1〜5区分までが対象。
3つ目の保証累計額割引は、条件の向きが他の2つと逆です。借入が小さいうちだけ効く割引で、保証累計額が800万円を超えると使えません。しかも対象は1〜5区分、つまり料率が年1.15%以上の層に限られます。区分6以降の、もともと料率が低い先には適用されない設計です。
この3つを全部重ねられたとして、下がるのは年0.4%です。区分1の年1.90%が年1.50%になる計算で、楽にはなりますが桁は変わりません。桁を変えるのは県や市町村の補助のほうで、補助10割の制度なら保証料の負担がそもそも残りません。
料率は9区分。決算書がないと年1.15%か1.35%に固定される
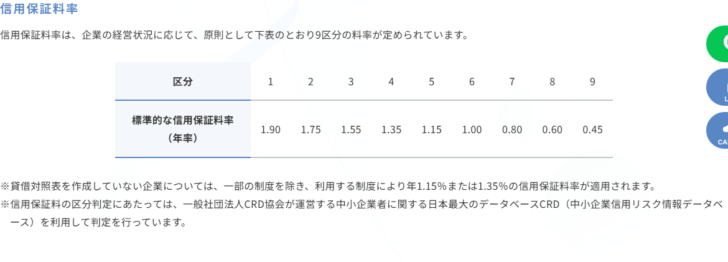
標準的な信用保証料率は9区分です。区分の判定には、一般社団法人CRD協会が運営するCRD(中小企業信用リスク情報データベース)が使われると協会が明記しています。
| 区分 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 標準的な料率 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
注意したいのは、貸借対照表を作っていない企業の扱いです。協会は「一部の制度を除き、利用する制度により年1.15%または1.35%の信用保証料率が適用されます」と書いています。区分5か区分4に相当する水準で、良くも悪くも真ん中に置かれるということです。帳簿の整備が進んでいない個人事業主が、そのまま区分9の0.45%を狙うことはできません。料率の仕組みそのものは信用保証料は何の対価かで扱っています。
保証料の実額は、協会が出している計算例で確かめられる
協会の保証料シミュレーションのページには、計算式と実際の金額が例として載っています。いずれも区分5(年1.15%)の事業者が500万円を借りた場合です。
| 返済方法 | 保証期間 | 計算式 | 保証料 |
|---|---|---|---|
| 一括返済 | 6か月 | 500万円 × 1.15% × 6/12 | 28,750円 |
| 均等分割返済 | 7年(据置なし) | 500万円 × 1.15% × 84/12 × 0.55 | 221,375円 |
| 均等分割返済 | 7年のうち据置1年 | 500万円 × 1.15% × 12/12 | 57,500円 |
| 同上・据置後の6年分 | 7年のうち残り6年 | 500万円 × 1.15% × 72/12 × 0.55 | 189,750円 |
分割返済に掛かる0.55という係数が、金額を大きく左右します。残高が減っていくぶんを織り込んだもので、これがないと7年の保証料は40万円を超える計算になります。据置期間を置いた例では、据置中の1年分は係数なしで57,500円、残り6年分に係数が掛かって189,750円、合わせて247,375円です。据置を1年取ると、同じ7年でも保証料は26,000円ほど増えます。
この例はあくまで協会が掲げている概算で、シミュレーションのページにも「実際の申込時とは金額が異なる場合があります」「不均等返済などの計算には対応しておりません」と注意書きがあります。
使えない条件は7つ。企業規模の上限も業種で分かれる
協会は「ご利用いただけない方」として7項目を挙げています。代位弁済された先で債務が残っている場合、銀行取引停止処分を受けている場合、破産・民事再生・会社更生など債務整理の手続中、保証付融資やプロパー融資に遅滞などの債務不履行がある場合、反社会的行為者またはその共生者、保証申込に金融斡旋屋などの第三者が介入している場合、そして税金等を滞納している場合です。
代位弁済については求償権消滅保証、債務整理については事業再生保証という例外が併記されています。代位弁済された後に何が起きるかは代位弁済されたあとはどうなるかで扱いました。法人代表者が銀行取引停止処分を受けている場合は、その法人も原則として利用できないと明記されています。
企業規模の上限は業種で分かれます。製造業・その他は資本金3億円以下または従業員300人以下、卸売業は1億円以下または100人以下、小売業・飲食業は5,000万円以下または50人以下、サービス業は5,000万円以下または100人以下、医療法人等は従業員300人以下です。さらにゴム製品製造業(一部を除く)は3億円以下または900人以下、ソフトウェア業と情報処理サービス業は3億円以下または300人以下、旅館業は5,000万円以下または200人以下という別枠が設けられています。
1企業の普通保証の最高限度は、個人・法人ともに2億8千万円です。協会が全国に51あることと申込先の決め方は信用保証協会の一覧に整理しています。茨城県については、法人なら本店か事業所のいずれか、個人なら住居か事業所が県内にあれば利用できます。
民間のビジネスローンと比べるなら、利率の桁を先に見る
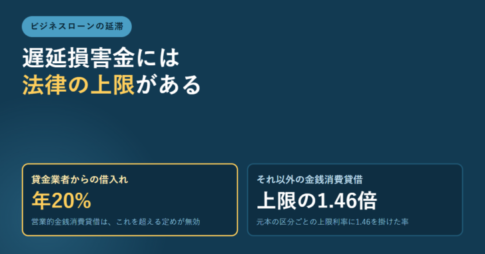
ここまでの数字を、民間のビジネスローンと並べてみます。茨城の自治金融は年2.00%の固定、県の制度はおおむね年1.5%から2.2%、再生支援でも年2.8%以内です。対して民間のビジネスローンは、100万円以上でも利息制限法の上限である年15%まで取り得ます。ビジネスローン金利の相場で見たとおり、実際の商品も年10%台が珍しくありません。
順番を間違えなければ負担は大きく変わる
保証料の割引3つを全部重ねても、下がるのは年0.4%。これに対し、県の制度には保証料の5割補助や10割補助があり、市町村の自治金融には全額補助の例もあります。
利率も、県・市町村の制度が年1.5%から2.2%の固定であるのに対し、民間のビジネスローンは年15%まで取り得ます。
だから検討の順番は、市町村 → 県 → 協会の割引 → 民間です。急ぐときだけこの順番が崩れます。
ただし制度融資は、市町村・金融機関・協会の三者が関わるぶん時間がかかります。運転資金がいつまでにいくら要るのかを先に出しておかないと、順番どおりに回っても間に合いません。必要額の出し方は運転資金とはと経常運転資金の計算で扱っています。
茨城県信用保証協会についてよくある質問
- 茨城県以外に住んでいても使えますか
- 法人なら本店または事業所のいずれか、個人なら現に居住している住居または事業所が茨城県内にあれば利用できると協会が明記しています。制度によっては業歴などの要件が加わります。
- 保証料は協会に直接払うのですか
- 融資実行時に信用保証料を併せて支払う流れだと、協会の「ご利用のながれ」に書かれています。協会は「信用保証料のほかには一切費用をいただいておりません」としています。
- 決算書がなくても申し込めますか
- 申込自体は可能ですが、貸借対照表を作成していない企業は、一部の制度を除き、利用する制度により年1.15%または1.35%の料率が適用されると協会が説明しています。9区分の下のほうの料率は使えません。
- 経営者保証を外せますか
- 経営者保証を不要とする保証制度を使う場合と、経営者保証ガイドラインの趣旨を踏まえた取扱いによる場合は不要になると協会が案内しています。県創業支援融資では、創業支援2号(スタートアップ創出促進保証対応)を使うと経営者保証が不要になると制度ページに記載があります。
- 自治金融の新しい版と古い版はどちらが適用されますか
- 協会の制度ページは「令和8年10月〜」と「〜令和8年9月」の2本を併記しているだけで、適用の境目は書かれていません。2026年10月6日時点の両ページを比べても、限度額・利率・期間・保証料率の数値はすべて同じでした。市町村の窓口で確認してください。
- 保証累計額割引はいくら借りていると使えなくなりますか
- 保証累計額が800万円以下の場合に年0.1%から0.2%が割り引かれると協会が書いています。800万円を超えると対象外です。さらに、9区分の料率が適用される制度のうち1〜5区分までが対象とされています。
出典
- 茨城県信用保証協会「ご利用案内」 https://icgc.or.jp/info/
- 茨城県信用保証協会「県・市町村と連携した制度」 https://icgc.or.jp/hoshouType/alignment
- 茨城県信用保証協会「自治金融(令和8年10月〜)」 https://icgc.or.jp/hoshou/2248-2
- 茨城県信用保証協会「自治金融(〜令和8年9月)」 https://icgc.or.jp/hoshou/2116-2
- 茨城県信用保証協会「県創業支援融資」 https://icgc.or.jp/hoshou/post-15
- 茨城県信用保証協会「保証料シミュレーション」 https://icgc.or.jp/simulation/


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング