「ビジネスローンは総量規制の対象外だから、年収の3分の1を超えても借りられる」という説明をよく見かけます。半分は正しく、半分は不正確です。法人と個人事業主では条文上の扱いが違い、個人事業主の場合は無条件に外れるのではなく、要件を満たしたときだけ外れるからです。貸金業法と施行規則の条文で、どこまでが本当かを確かめます。
先に結論
- 総量規制の本体は貸金業法13条の2です。禁じられているのは「個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約」の締結です。
- 個人過剰貸付契約は「個人顧客を相手方とする」契約に限られます。法人はそもそもこの定義に入りません。
- 個人事業主は個人顧客です。外れるのは施行規則10条の23第1項4号の例外に当たるときで、事業実態の確認と返済能力の確認が条件になります。
- その確認方法には金額の線が引かれています。貸付けが100万円を超えないなら事業計画・収支計画・資金計画まで求めず、事業の状況・収支の状況・資金繰りの状況で足りるとされています。
- 対象外でも、返済能力を超える貸付けの禁止そのものは残ります。「総量規制の対象外=審査が緩い」ではありません。
総量規制とは、条文では何を指しているのか
総量規制という言葉は法律の条文には出てきません。実際に置かれているのは、貸金業法13条の2の「過剰貸付け等の禁止」です。
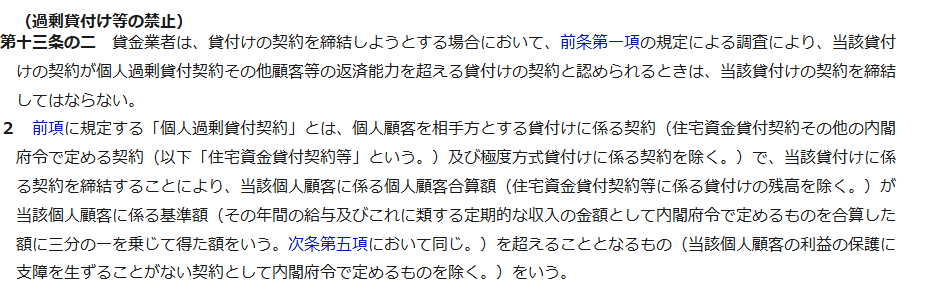
1項は、貸金業者に対して、調査の結果「個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約」と認められるときは締結してはならないと命じています。ここに2つの禁止が並んでいる点が重要です。個人過剰貸付契約の禁止と、返済能力を超える貸付けの禁止です。
2項が個人過剰貸付契約の定義です。「個人顧客を相手方とする貸付けに係る契約」で、住宅資金貸付契約等と極度方式貸付けに係る契約を除いたもののうち、個人顧客合算額が基準額を超えることとなるものを指します。基準額は「その年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額」です。これが世間でいう年収の3分の1です。
法人が外れるのは、定義に入らないから
法人名義で借りるビジネスローンが総量規制にかからない理由は、例外規定があるからではありません。条文の定義が「個人顧客を相手方とする」契約に限っているため、法人との契約は最初から個人過剰貸付契約に当たらないのです。
この違いは、説明の順番として押さえておく価値があります。例外なら要件があり、要件を満たさなければ戻ってきます。定義に入らないなら、そもそも判定の土俵に乗りません。
| 借り手 | 個人過剰貸付契約に当たるか | 根拠 |
|---|---|---|
| 法人(株式会社・合同会社など) | 当たらない | 13条の2第2項が「個人顧客を相手方とする貸付けに係る契約」に限っている |
| 個人事業主(事業資金) | 原則は当たる。例外に該当すれば外れる | 施行規則10条の23第1項4号 |
| これから事業を始める個人 | 原則は当たる。例外に該当すれば外れる | 施行規則10条の23第1項5号 |
| 個人(生活資金) | 当たる | 13条の2第2項の本則どおり |
個人事業主は「対象外」ではなく「例外の要件つき」
ここが最も誤解されている部分です。個人事業主は個人顧客なので、条文の本則では総量規制の中にいます。外に出るのは、施行規則10条の23第1項4号の「事業を営む個人顧客に対する貸付けに係る契約」に該当したときだけです。
4号は次の2つを「すべて」満たすことを求めています。
イ 実地調査、当該個人顧客の直近の確定申告書の確認その他の方法により当該事業の実態が確認されていること。
ロ 当該個人顧客の事業計画、収支計画及び資金計画(この号に掲げる契約に係る貸付けの金額が百万円を超えないものであるときは、当該個人顧客の営む事業の状況、収支の状況及び資金繰りの状況。以下同じ。)に照らし、当該個人顧客の返済能力を超えない貸付けに係る契約であると認められること。
ロの括弧書きに100万円という線が引かれています。貸付けが100万円を超えないなら、正式な3計画の提出までは求められず、事業の状況・収支の状況・資金繰りの状況を見ることで足ります。少額の借入れで手続きが軽く見えるのは、この括弧書きが効いているためです。
| 要件 | 内容 | 貸付けが100万円を超えない場合 |
|---|---|---|
| イ 事業の実態 | 実地調査、直近の確定申告書の確認その他の方法により事業の実態が確認されていること | 同じ |
| ロ 返済能力 | 事業計画、収支計画及び資金計画に照らし、返済能力を超えない貸付けであると認められること | 事業の状況、収支の状況及び資金繰りの状況で足りる |
まだ開業していない人にも道はあります。5号は、現に事業を営んでいない個人顧客への新たな事業資金の貸付けについて、事業計画・収支計画・資金計画の確認その他の方法により確実に当該事業の用に供するための資金の貸付けであると認められることと、返済能力を超えないと認められることの2つを求めています。
図1 自分がどこに立っているかの判定
個人過剰貸付契約の定義に入らない。年収の3分の1という物差し自体が当たらない
次の質問へ進む
本則どおり。個人顧客合算額が基準額を超える契約は締結できない
10条の23第1項4号(すでに事業をしている場合)または5号(これから始める場合)の要件を満たすかどうかで決まる
対象外でも、返済能力の審査は消えない
13条の2第1項をもう一度読むと、禁じられているのは個人過剰貸付契約だけではありません。「その他顧客等の返済能力を超える貸付けの契約」も並んで禁じられています。法人でも個人事業主でも、この部分は外れません。
「総量規制の対象外だから年収の何倍でも借りられる」という説明は、条文の読み方として誤りです。外れるのは年収の3分の1という定型の物差しであって、返済能力を超える貸付けを禁じる規定そのものではありません。年収ではなく事業の収支で見られる、というだけのことです。
| よく見かける言い方 | 条文から言えること |
|---|---|
| ビジネスローンは総量規制の対象外 | 法人名義は定義に入らない。個人事業主は要件を満たしたときだけ外れる |
| 対象外だから審査が甘い | 返済能力を超える貸付けの禁止は残る。物差しが年収から事業の収支に変わるだけ |
| 個人事業主も自動的に対象外 | 4号のイとロを「すべて」満たすことが条件 |
| 確定申告書がなくても借りられる | イは実地調査その他の方法も認めるが、事業の実態の確認自体は省けない |
| 銀行のビジネスローンも同じ | 貸金業法は貸金業者に課される法律。銀行は貸金業者ではない |
最後の行は見落とされがちです。銀行が行う融資は貸金業法ではなく銀行法の下にあります。総量規制の議論は、貸金業者が提供するビジネスローンの話だと押さえておいてください。区分の全体像はビジネスローンとは?銀行・貸金業者・公的融資の違いで整理しています。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| 事業の実態の確認方法の運用 | 実地調査その他の方法とあるが、実務上どこまで行われるかは貸金業者ごとの判断 |
| 100万円の線をまたぐ場合の扱い | 複数契約を合算するかどうかまでは、この条文からは読み取れなかった |
| 例外に該当しなかったときの結果 | 締結できないことは明らかだが、通知の方法などは規定を確認していない |
| 法人代表者の連帯保証と総量規制 | 保証人の返済能力調査は別条の話であり、この記事では扱っていない |
まとめ
総量規制の実体は貸金業法13条の2です。個人過剰貸付契約は「個人顧客を相手方とする貸付けに係る契約」と定義されているため、法人名義の借入れは定義の外にあります。年収の3分の1という基準額は、そもそも当たりません。
個人事業主は違います。個人顧客である以上、本則では総量規制の中にいて、施行規則10条の23第1項4号の要件を満たしたときに外れます。事業の実態が確認されていること、そして事業の収支に照らして返済能力を超えないと認められること。100万円を超えない貸付けなら、計画書ではなく現在の状況の確認で足りるという線も引かれています。
そして、どの区分であっても返済能力を超える貸付けの禁止は残ります。見られる数字が年収から事業の収支に変わるだけで、審査そのものが軽くなるわけではありません。決算書の扱いについては決算書不要のビジネスローンはなぜ成り立つ?もあわせてご覧ください。
この記事で参照した一次情報
- e-Gov法令検索「貸金業法」 https://laws.e-gov.go.jp/law/358AC1000000032(第13条の2 過剰貸付け等の禁止。1項の2つの禁止、2項の個人過剰貸付契約の定義と基準額が年間の収入の3分の1であること)
- e-Gov法令検索「貸金業法施行規則」 https://laws.e-gov.go.jp/law/358M50000040040(第10条の23第1項4号 事業を営む個人顧客に対する貸付け、同5号 現に事業を営んでいない個人顧客への新たな事業資金、100万円を超えない場合の確認方法、第10条の21 個人過剰貸付契約から除かれる契約)
条文は2026年9月26日にe-Gov法令検索で確認しました。条文は改正されることがあります。この記事は制度の説明であり、個別の借入れについての助言ではありません。実際の可否は各社の審査によります。


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング