
三井住友銀行「ビジネスセレクトローン」
三井住友銀行「ビジネスセレクトローン」メリット メガバンクの銀行ビジネスローンという信頼性 最高1億円の借入が可能 担保を差し入れれば最高3億円の借入が可能 下限金利が低金利 三井住友銀行「ビジネスセレクトローン」デメリ...
 ビジネスローン評判
三井住友銀行「ビジネスセレクトローン」メリット メガバンクの銀行ビジネスローンという信頼性 最高1億円の借入が可能 担保を差し入れれば最高3億円の借入が可能 下限金利が低金利 三井住友銀行「ビジネスセレクトローン」デメリ...
 ビジネスローン審査
貸金業法16条2項は「借入れが容易であることを過度に強調する」表示と「返済能力がない者を対象として勧誘する旨の表示」を禁じています。登録している貸金業者が「審査が甘い」と掲げられないのはこのためで、甘さの基準が公表されることはありません。代わりに14条が公表を義務づけているのが、貸付けの利率、返済の方式、返済期間と返済回数、貸金業務取扱主任者の氏名の4項目で、主任者名を除く項目はインターネットでの公衆閲覧も義務です。審査で見る項目も13条1項に「収入又は収益その他の資力、信用、借入れの状況、返済計画」と書かれています。登録番号の括弧は3条2項の3年ごとの更新回数で、金融庁の検索で誰でも確認できます。
 ビジネスローン活用法
ビジネスローンの大きなメリットの一つに「最短即日融資(最短60分審査)」が可能という融資スピードが挙げられます。しかし、実際問題は即日融資ができないことも少なくありません。今回は「ビジネスローンで事前に「枠」を持っておい...
 ビジネスローン活用法
ビジネスローンを利用するときにとくに注意しなければならない点は「ビジネスローンは短期の資金繰りに利用するもの」ということです。今回はこの理由について解説します。 ビジネスローンは短期の資金繰りに活用すべきもの ビジネスロ...
 ビジネスローン基礎知識
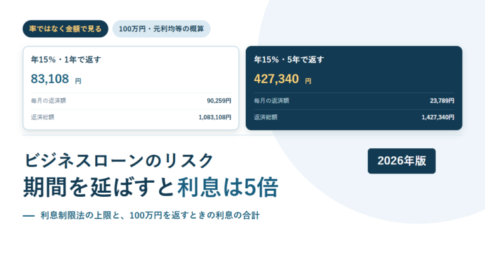
ビジネスローンのリスクは率ではなく金額で測ると見えます。100万円を年15%で借りた場合、1年で返せば利息は約8万3,000円、5年かけると約42万7,000円です。利息制限法第1条の上限は元本の額に応じて20%・18%・15%、第4条は遅れたときの賠償額の予定を1.46倍までとしています。条文と元利均等の概算で整理しました。
 ビジネスローン基礎知識
ビジネスローンは特定の商品名ではなく、事業資金に使うことを前提にした借入れの総称です。銀行が出すものと貸金業者が出すものでは根拠になる制度が違い、手続きの重さも変わります。個人事業者向け貸付けは日本貸金業協会が総量規制の「例外貸付け」に挙げていますが、事業計画・収支計画により返済能力を超えないと認められる場合に限られます。3つの借入先の違いと、向く場面・向かない場面を公的資料で整理しました。
 ビジネスローン比較
ビジネスローンを金利、限度額、融資スピード、事務手数料、毎月の返済額、人気ランキング、口コミ評判等の項目で比較しています。
 ビジネスローンランキング
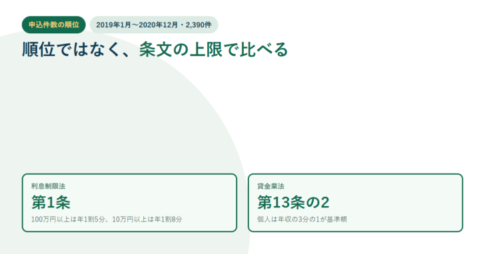
当サイト経由で申し込まれた件数の順位で、測定期間は2019年1月1日〜2020年12月31日、総申込数は2,390件。現在の申込件数でも、審査の通過率でもない。銀行のビジネスローンは件数を取得できないため除外し、掲載期間が1年未満のものは2年掲載時の発生想定数へ換算してある。2026年10月22日にe-Gov法令検索で確認した客観的な物差しは、利息制限法第1条の上限(元本10万円未満は年二割、10万円以上100万円未満は年一割八分、100万円以上は年一割五分で、超過部分は無効)と、貸金業法第13条の2の過剰貸付け等の禁止(個人顧客は年収の3分の1が基準額)。
 ビジネスローン評判
ビジネスパートナー「スモールビジネスローン」メリット 事業歴の長いノンバンク ローンカード型ビジネスローン 融資限度額は50万円〜500万円で、範囲内なら繰り返し利用できる 追加融資は10万円から(カード利用なら1万円か...
 ビジネスローン評判
プロミス自営者カードローンメリット ローンカード型のビジネスローン SMBCコンシューマーファイナンスの商品ラインアップに現在も掲載 プライベート資金の利用も可能 限度額の範囲内で余裕があれば何度でも借入が可能 SMBC...
 ビジネスローン評判
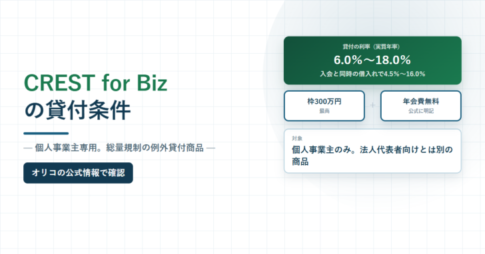
オリコのCREST for Bizは個人事業主専用のカードローンで、法人代表者向けの商品とは別です。総量規制の例外貸付商品として案内され、申込みには所得証明書類のほか事業状況や借入計画書が必要と明記されています。利用可能枠は最高300万円、貸付の利率は6.0%〜18.0%(実質年率)で、枠30万円なら15.0%〜18.0%、200万〜300万円なら6.0%〜15.0%。入会と同時の借入れだけ最大2.0%優遇されます。公式に「最短1分以内」とあるのは契約後の振込で、審査の速さではありません。
 ビジネスローン評判
AGビジネスサポートの事業者向けビジネスローンは、契約利率(実質年率)年3.1%〜18.0%、融資額50万円〜1,000万円。担保は不要で保証人も原則不要ですが、法人の場合は代表者に原則連帯保証を求めるとされています。融資対象は法人または個人事業主で、法人は75歳まで、個人事業主は69歳まで。お勤めの方(サラリーマン・パート・アルバイト等)は申し込んでも断られると公式に明記されています。2026年11月5日に公式サイトの商品ページで確認しました。
 ビジネスローン評判
ローンカード型のビジネスローンを、金利・審査・限度額・借入方法・返済方法で検証しました。この商品を提供していたオリックス・クレジット株式会社は2025年4月1日に株式会社ドコモ・ファイナンスへ商号変更し、商品名も「BUSINESS LOAN」に変わっています。貸金業法第13条の2が定める過剰貸付けの禁止と、年収の3分の1という基準額の位置づけもあわせて整理しました。
 ビジネスローンランキング
ビジネスローンを比較検討する経営者の方にとっては「失敗したくない」「借り入れ条件の良いビジネスローンを探したい」「とりあえずビジネスローンで借りられれば良い」など、様々な目的があり、ビジネスローンを比較検討しているはずで...

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング