
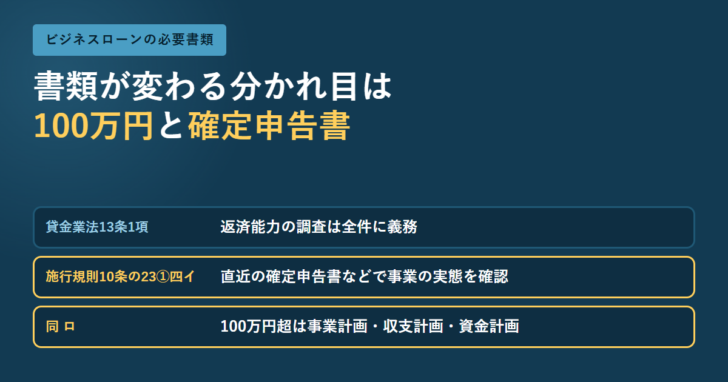
ビジネスローンで求められる書類は、貸金業者の気分で決まっているわけではありません。貸金業法13条1項が、貸付けの契約を結ぼうとするときは返済能力に関する事項を調査しなければならないと定めているためで、その調査の材料として書類を出してもらう形になっています。
個人事業主の場合、書類の重さが変わる分かれ目がはっきりしています。事業性の貸付けが総量規制の枠から外れるための条件として、施行規則が「直近の確定申告書の確認その他の方法により事業の実態が確認されていること」と「事業計画、収支計画及び資金計画に照らし返済能力を超えないと認められること」を挙げています。後者は、貸付けの金額が100万円を超えないときは「事業の状況、収支の状況及び資金繰りの状況」に軽くなります。
法人の場合は総量規制そのものが掛かりません。条文が「個人である顧客等」と書き分けているためです。ただし返済能力の調査義務は法人にも同じく及ぶので、決算書の提出は求められます。
書類を求める根拠は貸金業法13条
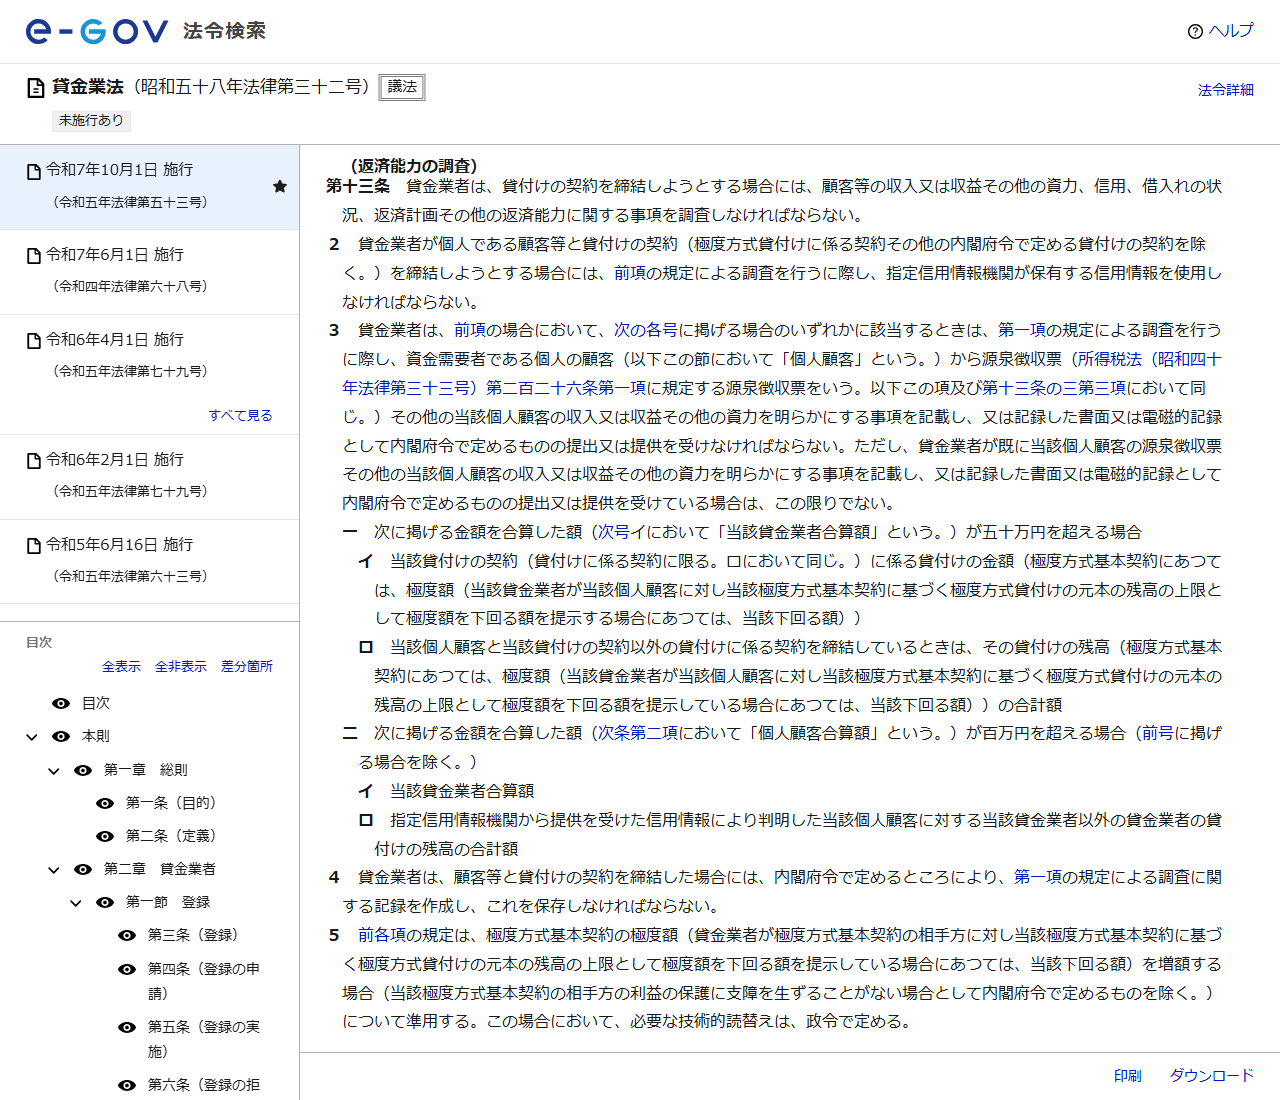
| 項 | 内容 | 対象 |
|---|---|---|
| 第1項 | 顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない | すべての貸付けの契約 |
| 第2項 | 調査に際し、指定信用情報機関が保有する信用情報を使用しなければならない | 個人である顧客等 |
| 第3項 | 当該貸金業者合算額が50万円を超える場合などに、源泉徴収票その他の資力を明らかにする書面の提出を受けなければならない | 個人顧客 |
| 第4項 | 調査に関する記録を作成し、保存しなければならない | すべての契約 |
1項は「顧客等」で、2項と3項は「個人である顧客等」「個人顧客」と書き分けられています。法人が借りる場合、信用情報機関の照会義務と収入証明の提出義務は条文の上では掛かりません。ただし1項の調査義務は残るため、決算書を出さずに済むという意味ではありません。
個人事業主は「総量規制から外れる条件」が書類を決める
貸金業法13条の2は、年収の3分の1を超える個人向け貸付けを禁じています。いわゆる総量規制です。ここから外れる契約を定めているのが、施行規則10条の23です。
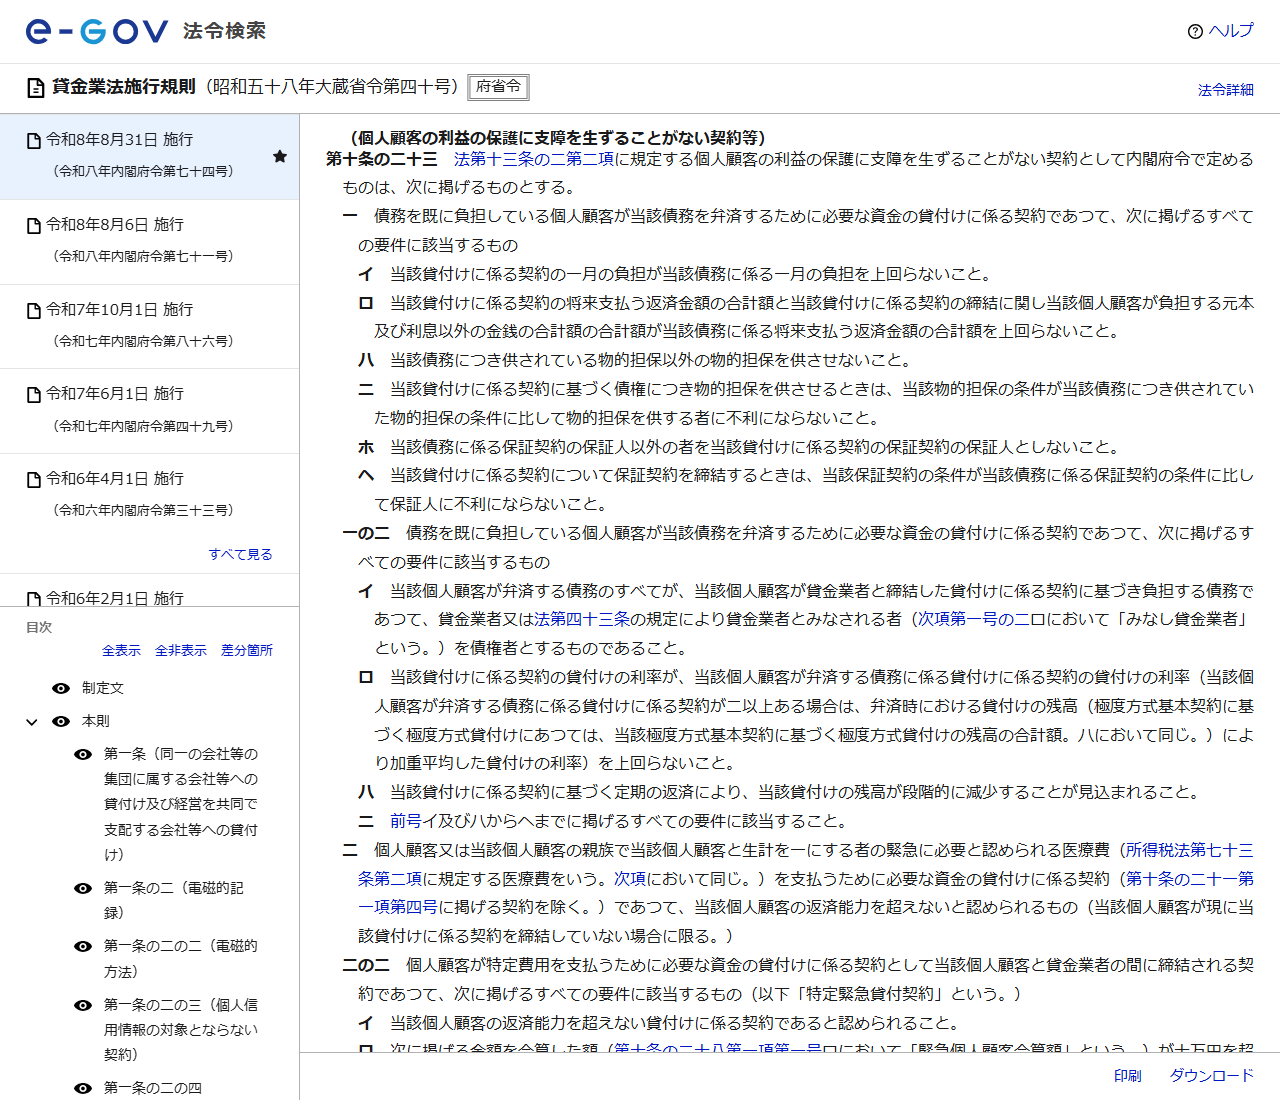
| 号 | 条文の要件 | 実務で出す書類 |
|---|---|---|
| イ | 実地調査、当該個人顧客の直近の確定申告書の確認その他の方法により当該事業の実態が確認されていること | 直近の確定申告書一式 |
| ロ(100万円超) | 事業計画、収支計画及び資金計画に照らし、返済能力を超えない貸付けと認められること | 事業計画書、収支計画書、資金計画表 |
| ロ(100万円以下) | 事業の状況、収支の状況及び資金繰りの状況に照らし、返済能力を超えないと認められること | 試算表や資金繰り表など、状況が分かるもの |
条文は「100万円を超えないものであるときは」と書いて、求める水準を明示的に下げています。同じ個人事業主でも、100万円を境に計画書が要るかどうかが変わるという設計です。少額の申込で書類が軽くなるのは、業者の裁量ではなく規則にそう書いてあるからです。
これから事業を始める人については、同じ条の第5号が別に置かれています。現に事業を営んでいない個人顧客への新たな事業資金は、「事業計画、収支計画及び資金計画の確認その他の方法により確実に当該事業の用に供するための資金の貸付けであると認められること」が要件です。確定申告書という材料が無いぶん、計画書の比重が上がります。
書類は3つの層に分かれる
層1 誰なのかを確かめる書類
本人確認書類です。運転免許証やマイナンバーカードなど、顔写真付きのものを求められるのが一般的です。法人なら登記事項証明書と代表者の本人確認書類になります。
層2 事業が実在することを確かめる書類
個人事業主は直近の確定申告書が中心です。条文が「実地調査、直近の確定申告書の確認その他の方法により事業の実態が確認されていること」と書いているのがこの層にあたります。法人は決算書です。
層3 返せるかどうかを確かめる書類
事業計画、収支計画、資金計画。100万円以下なら事業の状況・収支の状況・資金繰りの状況で足ります。返済原資がどこから出るのかを示す層です。
申込先によって求められる書類の名前は違いますが、どの会社の一覧を見ても、この3層のどこかに収まります。「なぜこの書類が要るのか」が分からないときは、3層のどれを見ようとしているのかを考えると整理できます。
金額と立場で変わる要求水準
| 立場 | 総量規制 | 条文が挙げる確認手段 |
|---|---|---|
| 法人 | 条文上の対象外(13条2項・3項は「個人」が主語) | 13条1項の調査。決算書などで返済能力を見る |
| 個人事業主(100万円超) | 要件を満たせば除かれる | 直近の確定申告書+事業計画・収支計画・資金計画 |
| 個人事業主(100万円以下) | 要件を満たせば除かれる | 直近の確定申告書+事業・収支・資金繰りの状況 |
| これから開業する個人 | 要件を満たせば除かれる | 事業計画・収支計画・資金計画の確認 |
| 事業性でない個人の借入 | 年収の3分の1が上限 | 50万円超などで源泉徴収票等の提出 |
「書類が少ない」は審査が甘いという意味ではない
書類の点数が少ない商品は、条文が求める確認を別の手段で行っているだけのことがあります。施行規則は確定申告書のほかに「実地調査」も確認手段として挙げています。書類を出さずに済んだぶん、担当者が事業所を見に来るという形もありえます。
また、13条4項は調査に関する記録の作成と保存を義務づけています。提出した書類は審査が終われば消えるものではなく、記録として残ります。
申込前にそろえておく順番
直近の確定申告書または決算書を用意する
個人事業主は確定申告書、法人は決算書です。条文が事業の実態の確認手段として最初に挙げているのがここです。
借りたい金額を決める
100万円を超えるかどうかで、計画書が要るかどうかが変わります。金額を決めないまま相談すると、そろえる書類も決まりません。
返済原資を書き出す
資金繰り表でも試算表でもかまいません。返済がどの入金から出るのかを説明できる形にします。
本人確認書類の有効期限を見る
運転免許証の期限切れは、その場で止まる典型例です。法人なら登記事項証明書の取得日も見られます。
資金使途を1文で言えるようにする
仕入なのか、設備なのか、つなぎなのか。使途が定まっていないと、どの層の書類を厚くすべきかも定まりません。
よくある質問
| 質問 | 条文にもとづく答え |
|---|---|
| なぜ確定申告書を求められるのですか | 施行規則10条の23第1項第4号イが、事業の実態の確認手段として直近の確定申告書の確認を挙げているためです |
| 事業計画書は必ず要りますか | 貸付けの金額が100万円を超えないときは、事業の状況・収支の状況・資金繰りの状況で足りるとされています |
| 法人でも年収の3分の1の制限がありますか | 総量規制の条文は「個人」を主語にしています。法人は対象ではありません |
| 法人なら決算書は不要ですか | 13条1項の返済能力の調査義務は法人にも及びます。不要という意味ではありません |
| 創業したばかりで申告書がありません | 施行規則10条の23第1項第5号が、現に事業を営んでいない個人への新規事業資金について、計画の確認を要件に挙げています |
| 提出した書類はどうなりますか | 13条4項により、調査に関する記録の作成と保存が義務づけられています |
| 書類が少ない会社のほうが通りやすいですか | 条文は実地調査も確認手段に挙げています。書類の点数と審査の通りやすさは別の話です |
書類の中身より先に決めるべきなのは、借りる金額と返済原資です。必要額の出し方は運転資金とは?必要額の出し方、返済の設計は経常運転資金の計算式にまとめています。
この記事が参照した一次情報
- e-Gov法令検索「貸金業法」第13条(返済能力の調査)(昭和五十八年法律第三十二号、令和7年10月1日施行。調査義務、指定信用情報機関の使用、源泉徴収票の提出、記録の保存)
- e-Gov法令検索「貸金業法施行規則」第10条の23(昭和五十八年大蔵省令第四十号、令和8年8月31日施行。事業を営む個人顧客に対する貸付けの要件、100万円の区切り、新たに事業を行う場合の要件)
本記事は条文の整理であり、個別の審査結果を示すものではありません。実際に求められる書類は申込先によって異なります。申込の前に、その会社の案内を確認してください。








 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング