
「審査が甘いビジネスローン」を探しても、審査の甘さを公表している貸金業者はありません。審査基準は各社の内部の話で、外から順位を付けられる材料が出ていないからです。いっぽう、法律の側には公表されている線があります。借りる側が個人事業者か法人か、資金が事業用か消費用かで、年収の3分の1という上限が当たるかどうかが変わります。日本貸金業協会が公表している説明で、この線を整理します。
この記事の要点
- 総量規制の対象は貸金業者の貸付け。銀行・信用金庫・信用組合・労働金庫は貸金業者ではないため対象外。
- 法人への貸付けには総量規制が適用されない。個人向け(個人事業者を含む)は資金使途にかかわらず原則として対象になる。
- 個人事業者でも、事業計画・収支計画・資金計画で返済能力が認められれば「例外貸付け」として年収の3分の1を超えて借りられる。
- 借入金額が100万円以下なら、事業計画等の提出に代えて事業・収支・資金繰りの状況が確認できる書面で足りる。
- 「除外貸付け」は借入残高に算入されず、「例外貸付け」は算入される。その後の借入れへの影響が違う。
- 事業計画等に最低限記載すべき事項は、日本貸金業協会の自主規制基本規則で「借入計画書」という簡素な様式が示されている。
「審査が甘い順」を裏づける公表資料は無い
ビジネスローンの審査基準は、各社とも公表していません。公表されているのは申込資格、金利の幅、限度額、必要書類までです。したがって「この会社は審査が甘い」という順位は、公表資料からは作れません。当サイトも、通過率や承認率を各社が出していない以上、順位を付ける材料を持っていません。
代わりに確かめられるのは、法律がどこに線を引いているかです。年収の3分の1という総量規制が当たるかどうかで、借りられる上限そのものが変わります。ここは条文と公表資料で確認できます。
総量規制がかかるのは「貸金業者」の貸付けだけ
日本貸金業協会は、総量規制について「過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています」と説明しています。そのうえで、対象になるのは貸金業者の貸付けだと明記しています。
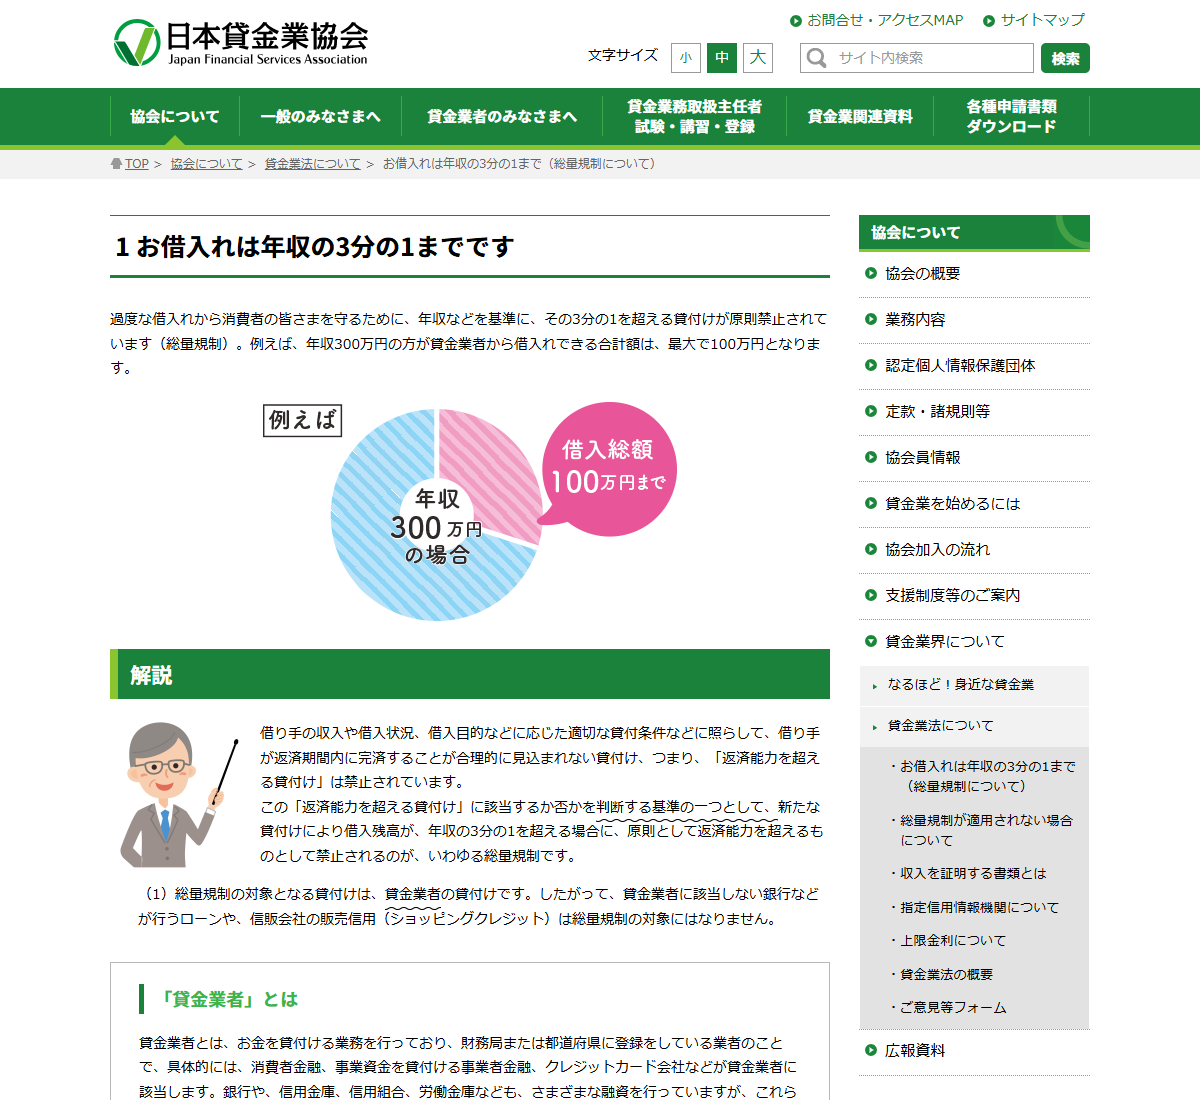
| 借りる主体・借りる先 | 総量規制 | 根拠となる記載 |
|---|---|---|
| 法人 | 適用されない | 法人の経営状態はさまざまで、一定の数値的基準で一律に過剰貸付けとするのは不適当なため |
| 個人事業者(貸金業者から) | 対象になる | 担保や保証人の有無、消費目的か事業目的かの資金使途にかかわらず、個人向けの貸付けは原則として対象 |
| 個人事業者(例外貸付けに当たる場合) | 3分の1を超えて可 | 事業実績や事業計画などで返済能力が明らかに認められる場合 |
| 銀行・信用金庫・信用組合・労働金庫から | 対象外 | これらは「貸金業者」ではない |
| クレジットカードのキャッシング | 対象になる | カード会社は貸金業者として金銭の貸付けを行うため |
ここで効いてくるのが借入先の業態です。銀行のビジネスローンには総量規制がかかりません。いっぽう消費者金融や事業者金融のビジネスローンは貸金業者の貸付けなので、個人事業者が借りる場合は原則として3分の1の枠に入ります。「審査の甘さ」ではなく、当たる規制が違うという整理になります。
個人事業者は、計画を出せば3分の1を超えられる
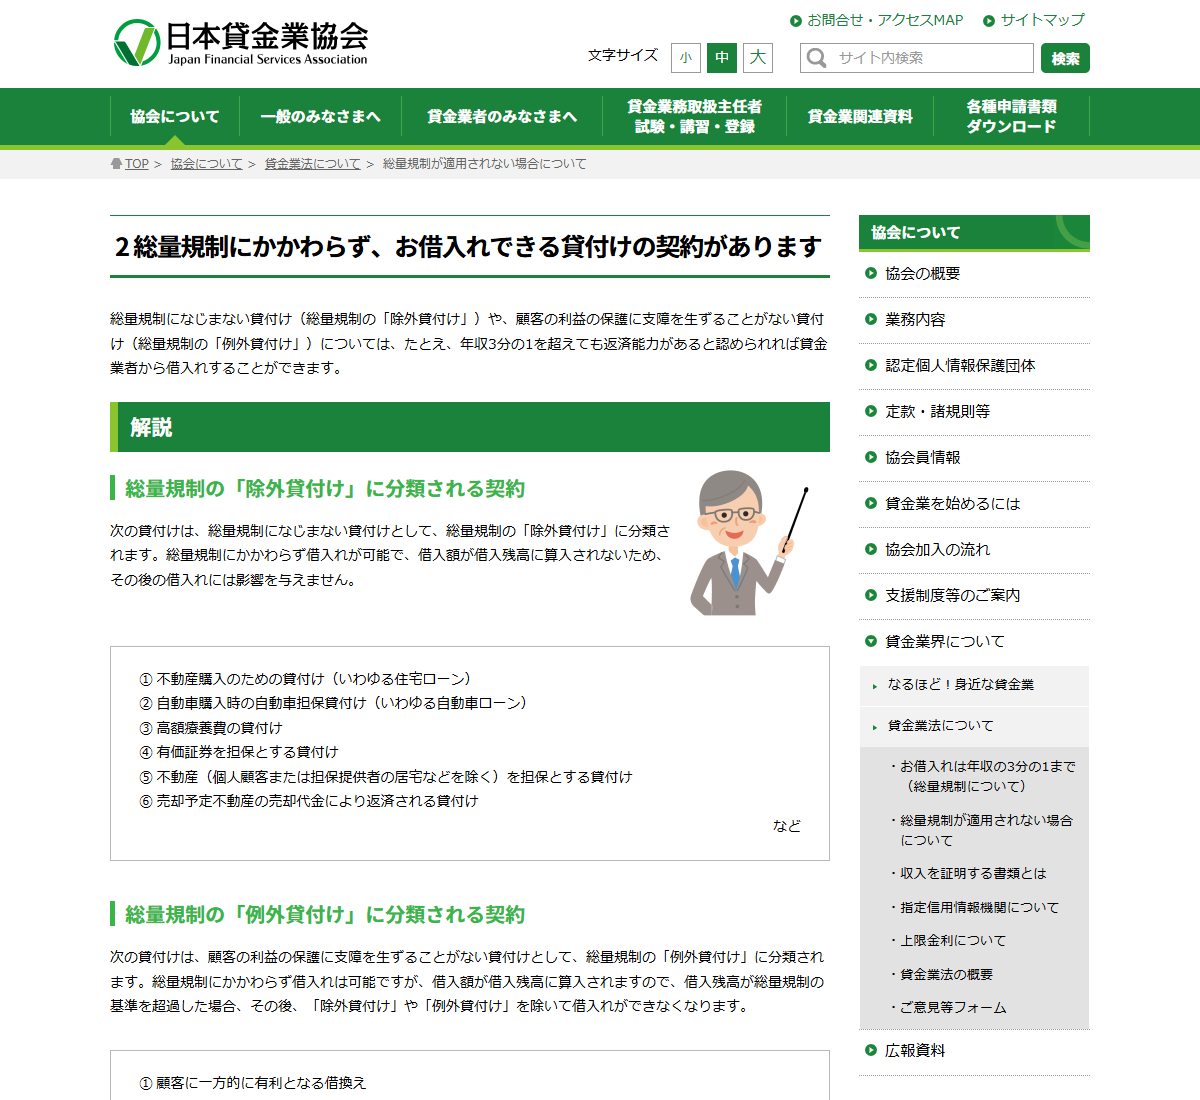
個人事業者がその枠を超える道は、法律の側に用意されています。日本貸金業協会は、総量規制の「例外貸付け」に分類される契約として8つを挙げており、そのうち2つが個人事業者向けです。
| 類型 | 条件として書かれていること |
|---|---|
| 個人事業者に対する貸付け | 事業計画、収支計画、資金計画により、返済能力を超えないと認められる場合 |
| 新たに事業を営む個人事業者に対する貸付け | 要件は上と同様 |
| つなぎ資金に係る貸付け | 預金取扱金融機関からの貸付けを受けるまでのもの。貸付けが行われることが確実であることが確認でき、1か月以内の返済であることが要件 |
注目したいのは金額の区切りです。協会のQ&Aには、事業資金の借入れについて「借入金額が100万円以下の場合には、上記の事業計画等の提出に代えて、事業・収支・資金繰りの状況が確認できる書面を提出することにより、借入れすることができます」と書かれています。100万円を境に、求められる書類の重さが変わります。
事業計画は様式が用意されている
協会は、事業計画等に最低限記載すべき事項について簡素なフォーマット(「借入計画書」)が明示されているとしており、根拠を日本貸金業協会の自主規制基本規則としています。白紙から事業計画書を作る必要はなく、項目は決まっているという位置づけです。
「除外」と「例外」は、その後の借入れへの効き方が違う
同じ「総量規制にかかわらず借りられる」でも、2つの分類は性質が違います。協会の説明をそのまま並べます。
除外貸付けと例外貸付けの違い
総量規制になじまない貸付け。総量規制にかかわらず借入れが可能で、借入額が借入残高に算入されないため、その後の借入れには影響を与えない。住宅ローン、自動車ローン、高額療養費、有価証券担保、不動産担保などの6類型。
顧客の利益の保護に支障を生ずることがない貸付け。借入れは可能だが借入額が借入残高に算入される。残高が基準を超えると、その後は除外・例外を除いて借りられなくなる。個人事業者への貸付けはこちら。
つまり個人事業者が例外貸付けで3分の1を超えて借りた場合、その借入れ自体は成立しますが、残高には積み上がります。次に消費者としてカードローンを使おうとすると、そこで止まるということです。事業資金と生活資金を同じ枠で見ている点は、法人で借りる場合との大きな違いになります。
審査で見られているのは「返済能力」
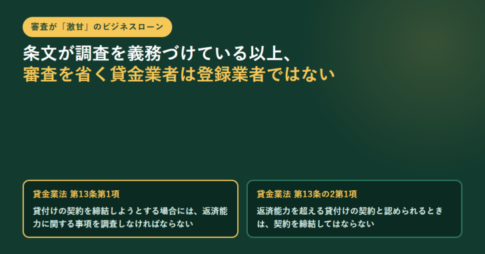
協会は総量規制の位置づけを、「返済能力を超える貸付け」の禁止という大きな枠の中の判断基準の一つだと説明しています。借り手の収入や借入状況、借入目的などに照らして、返済期間内に完済することが合理的に見込まれない貸付けが禁止されており、その判断基準の一つが年収の3分の1です。
この並びから読み取れるのは、3分の1を下回っていれば通るという話ではない、ということです。金額の線を越えていなくても、返済の見込みが立たなければ貸せないという構造になっています。逆に、個人事業者が計画で返済能力を示せれば線を越えられます。借り手側が動かせるのは、金額ではなく計画の中身のほうです。
申し込む前に整理しておくこと
1. 借りる主体を決める法人で借りれば総量規制は適用されません。個人事業者で貸金業者から借りるなら、原則として3分の1の枠に入ります。
2. 借入先の業態を確かめる銀行・信用金庫・信用組合・労働金庫は貸金業者ではないため、総量規制の対象外です。消費者金融や事業者金融は対象になります。
3. 金額を100万円で区切って考える100万円以下なら事業・収支・資金繰りの状況が確認できる書面で足ります。超えるなら事業計画・収支計画・資金計画が要ります。
4. 既存の借入残高を数える例外貸付けは残高に算入されます。生活資金のカードローンを後から使う予定があるなら、先にその枠を見ておきます。
貸金業者以外の選択肢
総量規制が当たらない借入先は、法律の説明からそのまま導けます。銀行・信用金庫・信用組合・労働金庫は貸金業者ではないため、ここからの借入れは総量規制の対象になりません。保証付き融資を使えば、保証協会が返済を保証する形で銀行から借りる道があります。仕組みは信用保証協会とは、保証料の考え方は信用保証料は何の対価かにまとめています。
自治体が関わる制度融資や、日本政策金融公庫の融資も、貸金業者の貸付けではありません。制度融資とはと日本政策金融公庫の創業融資で、それぞれの限度額と条件を公表資料で確認しています。「審査が甘いところを探す」より、当たる規制が違う先を知っておくほうが早い場面は少なくありません。
よくある質問
審査が甘いビジネスローンはどれですか
審査基準を公表している貸金業者はないため、公表資料から順位を付けることはできません。確かめられるのは申込資格、金利の幅、限度額、必要書類と、総量規制が当たるかどうかまでです。
法人で借りれば年収の3分の1は関係ありませんか
関係ありません。日本貸金業協会は「法人については、総量規制は適用されません」と明記しています。法人の経営状態はさまざまで、一定の数値的基準で一律に判断するのは不適当だという理由が示されています。
個人事業者は3分の1を超えて借りられますか
借りられる場合があります。事業計画、収支計画、資金計画により返済能力を超えないと認められる場合は、総量規制の「例外貸付け」に当たります。新たに事業を営む個人事業者も同じ要件です。
100万円以下なら書類は何が要りますか
協会のQ&Aでは、借入金額が100万円以下の場合、事業計画等の提出に代えて、事業・収支・資金繰りの状況が確認できる書面を提出することで借入れができるとされています。
銀行のビジネスローンにも総量規制はかかりますか
かかりません。総量規制の対象は貸金業者の貸付けで、銀行や信用金庫、信用組合、労働金庫は貸金業者に該当しないと説明されています。
出典
- 日本貸金業協会「お借入れは年収の3分の1まで(総量規制について)」 — 総量規制の対象が貸金業者の貸付けであること、貸金業者の定義、法人に適用されないこと、個人向け(個人事業者を含む)は資金使途にかかわらず原則対象になること
- 日本貸金業協会「総量規制が適用されない場合について」 — 除外貸付け6類型と例外貸付け8類型、借入残高への算入の違い、個人事業者の事業資金で100万円以下の場合の書面、借入計画書の様式








 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング