
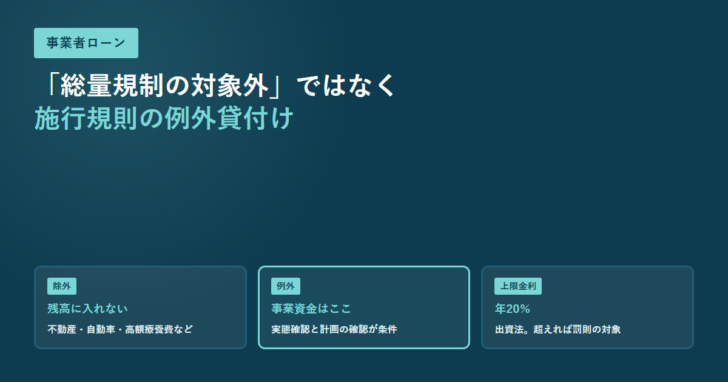
事業者ローンは「審査が甘い」と紹介されることがありますが、審査基準を公表している貸金業者はありません。確かめられるのは、法律がどこまで認めているかと、その業者が登録を受けているかの2点です。2026年11月4日にe-Gov法令検索で貸金業法とその施行規則の条文を引き、金融庁の公表資料を読み直して、事業者ローンの位置づけを条文の言葉で整理しました。とくに「総量規制の対象外」という説明は正確ではなく、条文上は「除外」ではなく「例外貸付け」で、事業の実態確認と計画の確認が条件になっています。
2026年11月4日に条文と公表資料で確認した要点
- 個人事業主への事業資金の貸付けは、貸金業法施行規則第10条の23第1項が定める「個人顧客の利益の保護に支障を生ずることがない契約」(例外貸付け)にあたる。無条件の対象外ではない。
- 例外として認められる条件は2つ。実地調査や直近の確定申告書の確認などで事業の実態が確認されていることと、事業計画・収支計画・資金計画に照らして返済能力を超えないと認められること。
- 貸付金額が100万円を超えないときは、計画書ではなく事業の状況・収支の状況・資金繰りの状況で判断してよいと条文に書かれている。
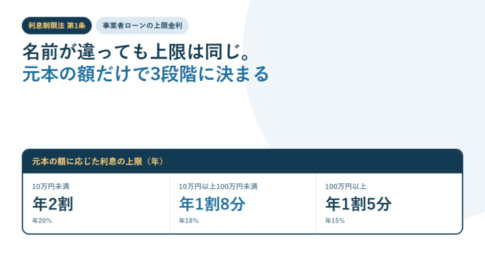
- 金融庁は「出資法で定める上限金利は年20%です。これを超える利息は出資法違反となり罰則の対象となります」としている。
事業者ローンとは、事業資金の用途に限った貸付けのこと
事業者ローンは、法令上の正式な商品区分ではありません。銀行、信販会社、消費者金融、事業者専門のノンバンクが、事業資金に用途を限って提供している貸付けをまとめてこう呼んでいます。ビジネスローンという呼び方との間に制度上の違いはなく、同じものを指していることがほとんどです。
制度上の違いが出るのは、借りる側が法人か個人事業主かです。法人への貸付けは、そもそも貸金業法の総量規制の枠組みに入りません。総量規制は「個人顧客」を相手方とする契約についての制限だからです。個人事業主の場合だけ、次の節の例外規定が関係してきます。
「総量規制の対象外」は正確ではない。条文は「例外貸付け」と書いている
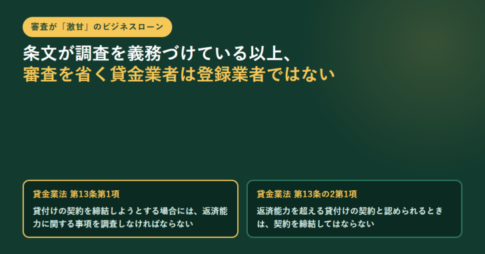
貸金業法第13条の2第1項は「貸金業者は、貸付けの契約を締結しようとする場合において、前条第一項の規定による調査により、当該貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない」と定めています。同条第2項が「個人過剰貸付契約」を定義し、年収の3分の1を基準額とする仕組みを置いています。
この第2項には「個人顧客の利益の保護に支障を生ずることがない契約として内閣府令で定めるもの」という受け皿があり、その中身を定めているのが貸金業法施行規則第10条の23第1項です。ここに事業資金の貸付けが置かれています。
| 対象 | 条文が求める要件 |
|---|---|
| 事業を営む個人顧客への貸付け | (1) 実地調査、当該個人顧客の直近の確定申告書の確認その他の方法により当該事業の実態が確認されていること (2) 当該個人顧客の事業計画、収支計画及び資金計画に照らし、返済能力を超えない貸付けであると認められること |
| 貸付金額が100万円以下のとき | 計画書に代えて、当該個人顧客の営む事業の状況、収支の状況及び資金繰りの状況で判断してよい |
| 現に事業を営んでいない個人顧客への創業資金 | (1) 事業計画、収支計画及び資金計画の確認その他の方法により、確実に当該事業の用に供するための資金の貸付けであると認められること (2) それらの計画に照らし、返済能力を超えない貸付けであると認められること |
出典:e-Gov法令検索「貸金業法施行規則」第10条の23第1項、および「貸金業法」第13条の2(2026年11月4日に確認)。
読み替えると、年収の3分の1という枠は外れますが、代わりに「事業の実態が確認できること」と「計画に照らして返せると認められること」という条件が付きます。確定申告書の提出を求められるのは、業者が厳しいからではなく、条文が実態確認の方法として挙げているからです。
総量規制まわりで混同されやすい3つの言葉
除外
そもそも残高に算入しない
不動産の建設・購入資金、自動車購入資金で所有権を貸金業者が取得するもの、高額療養費の支払い資金など。施行規則第10条の21が列挙している。
例外
残高には入るが、基準額を超えても締結できる
事業を営む個人顧客への貸付けはここ。おまとめ目的の借換え、配偶者と合わせた年収で見る契約なども同じ枠。
対象外
制度上の用語ではない
広告でよく使われるが、条文にこの区分はない。実際には「例外貸付け」を指していることが多く、条件なしで借りられるという意味ではない。
金利の上限は出資法で年20%。それを超える提示は違法
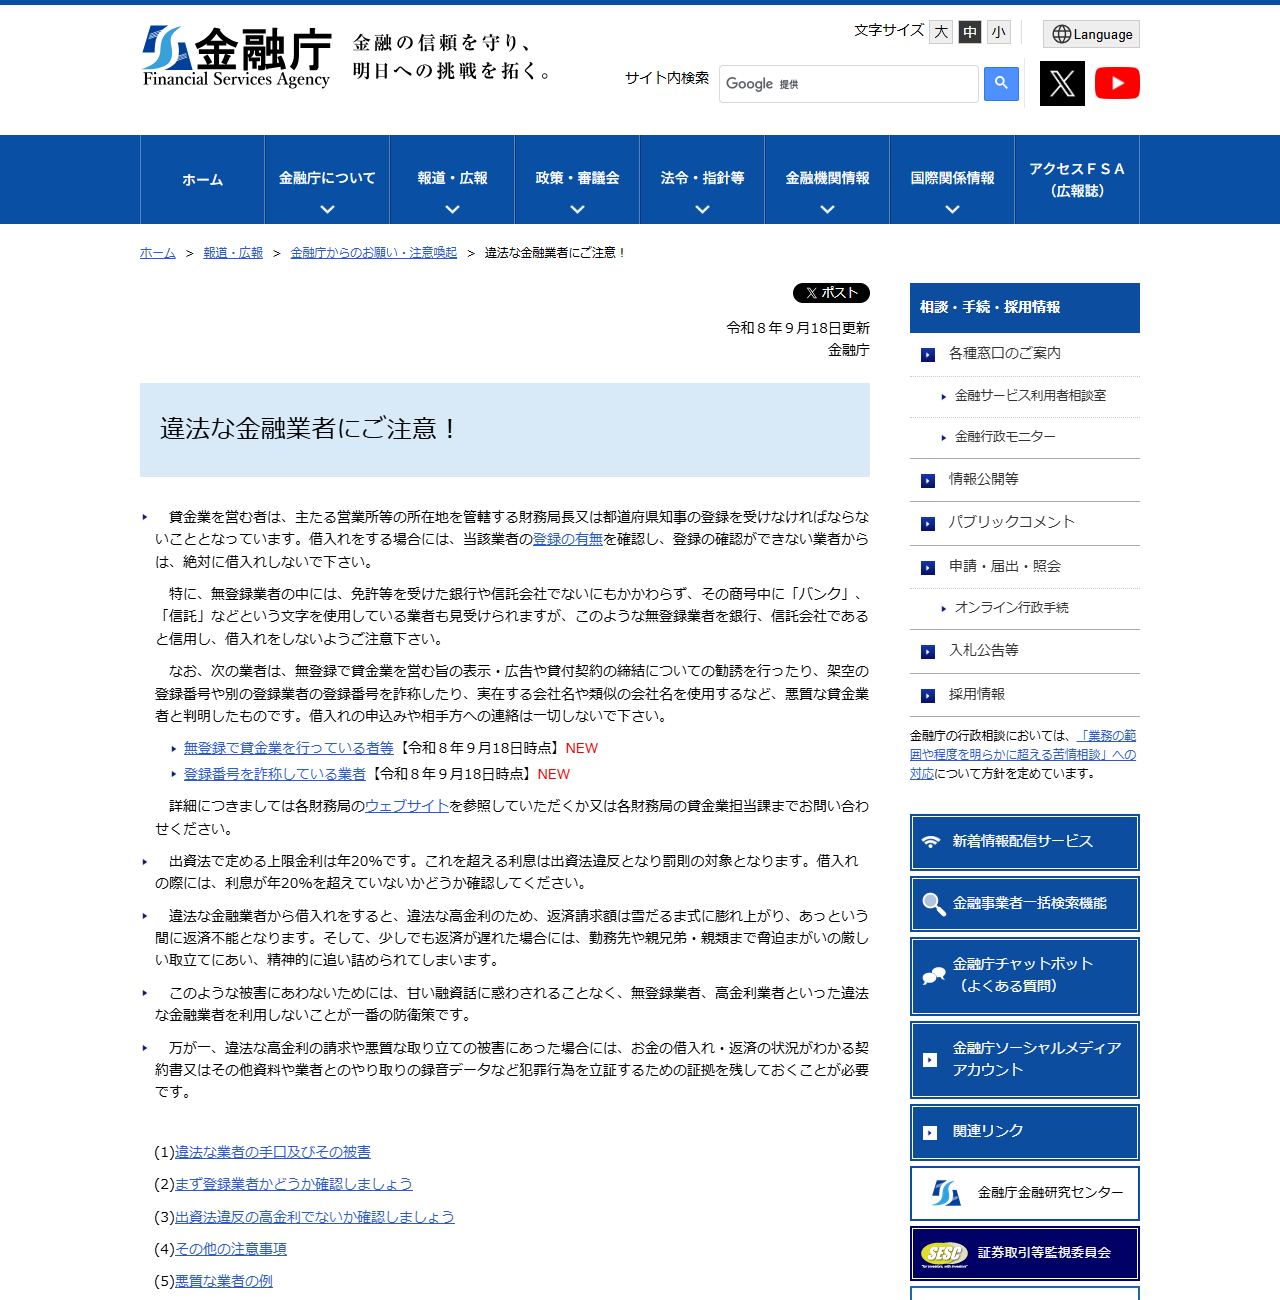
金利の上限は業者ごとの方針ではなく法律で決まっています。金融庁は「違法な金融業者にご注意!」(令和8年9月18日更新)で「出資法で定める上限金利は年20%です。これを超える利息は出資法違反となり罰則の対象となります。借入れの際には、利息が年20%を超えていないかどうか確認してください」としています。
事業者ローンの表面金利は、銀行の事業性融資より高めに設定されます。短期で借りて短期で返す使い方なら総額の負担は抑えられますが、長期の運転資金に当てると利息が積み上がります。期間と総返済額の比べ方はつなぎ資金の選び方で整理しています。
銀行融資への影響を心配する声がありますが、公表された基準はありません。確かなのは、借入は信用情報に記録されるということと、決算書に借入金として残るということです。金融機関がそれをどう評価するかは個別の判断で、一般化できません。
はっきり言えるのは別のところです。金融庁は違法業者について「甘い融資話に惑わされることなく、無登録業者、高金利業者といった違法な金融業者を利用しないことが一番の予防策です」としたうえで、被害にあった場合には契約書類や業者とのやり取りの録音データなど、犯罪行為を立証するための証拠を残しておくことが必要だと書いています。
申し込む前に、登録番号を金融庁のデータベースで引く
金融庁は「貸金業を営む者は、主たる営業所等の所在地を管轄する財務局長又は都道府県知事の登録を受けなければならないこととなっています。借入れをする場合には、当該業者の登録の有無を確認し、登録の確認ができない業者からは、絶対に借入れしないで下さい」としています。登録の有無は、金融庁が運用している登録貸金業者情報検索サービスで確認できます。
登録貸金業者情報検索サービスで確かめる手順
- 金融庁の「登録貸金業者情報検索入力ページ」を開く。
- 登録番号、所在地、商号・名称、代表者名、電話番号のいずれかを入力する。一部の項目だけでも検索できる。
- 検索結果で、業者が名乗っている商号・所在地・代表者名が一致するかを突き合わせる。
- 登録番号だけが一致して商号や所在地が違う場合は、番号を詐称している可能性がある。金融庁は「登録番号を詐称している業者」の一覧も公表している。
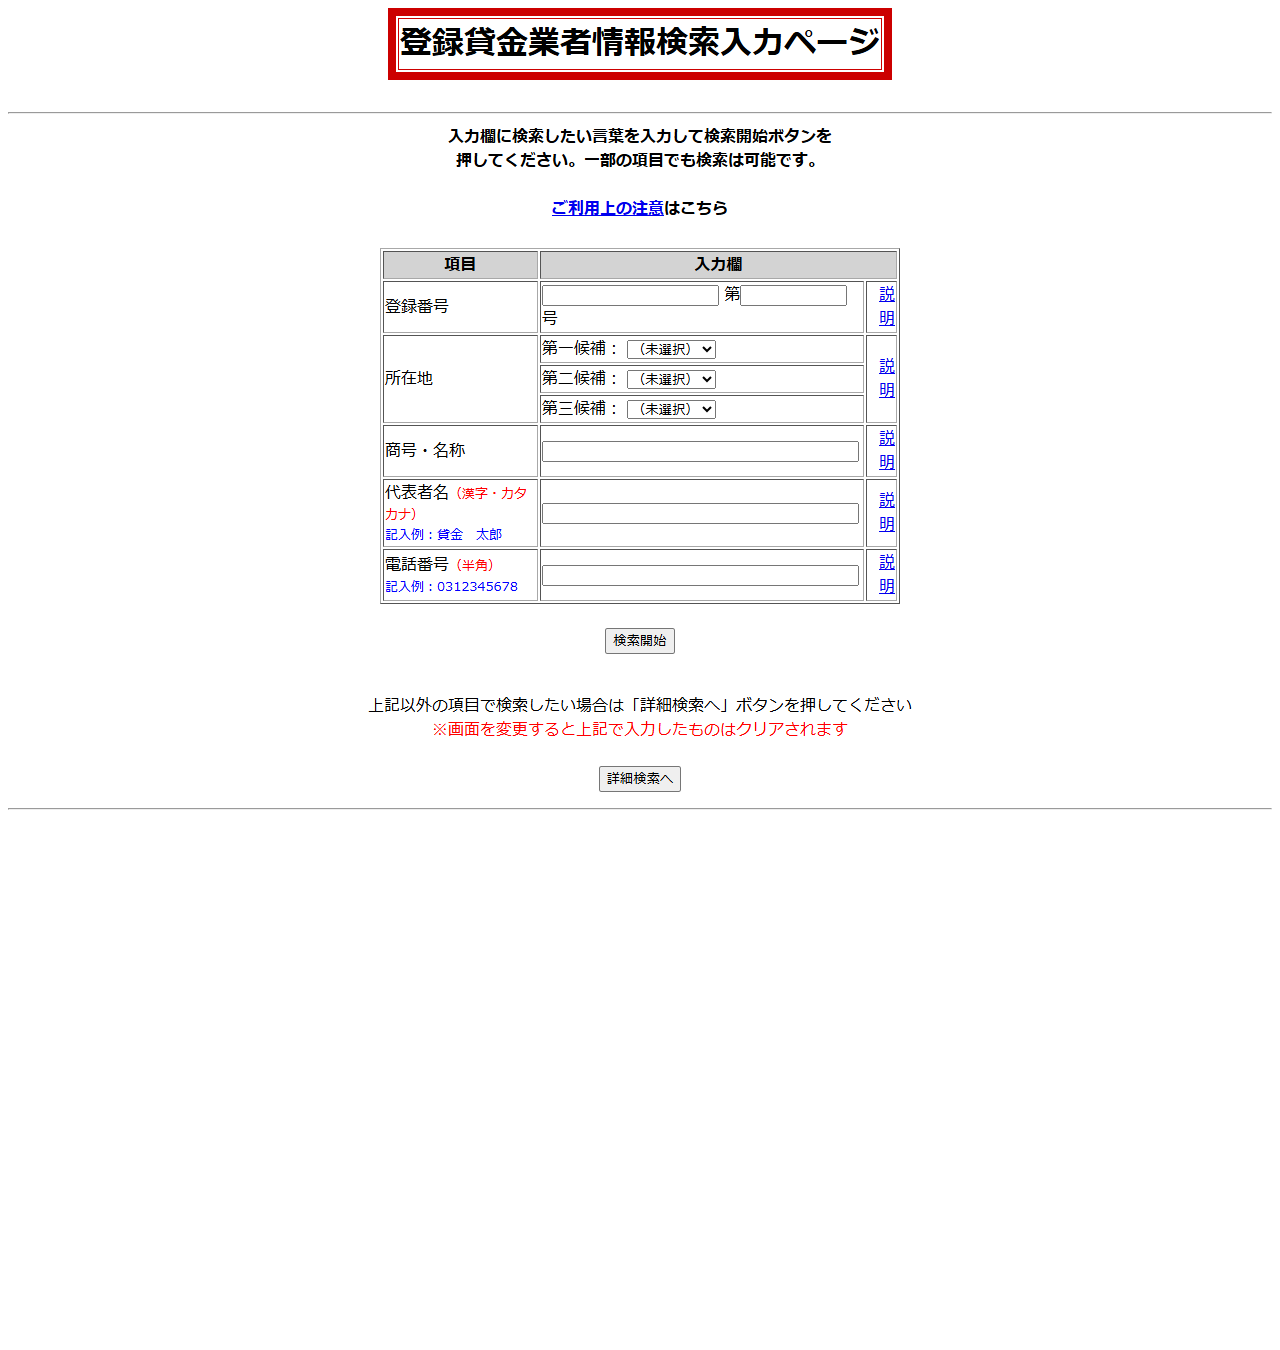
金融庁は無登録業者の手口も具体的に挙げています。「特に、無登録業者の中には、免許等を受けた銀行や信託会社でないにもかかわらず、その商号中に『バンク』、『信託』などという文字を使用している業者も見受けられますが、このような無登録業者を銀行、信託会社であると信用し、借入れをしないようご注意下さい」という記載です。さらに「無登録で貸金業を行っている者等」と「登録番号を詐称している業者」の一覧を、時点を明記して公開しています。
事業者ローンが向く場面と、向かない場面
条文と公表資料から言える使い分けを整理します。金利水準や審査の通りやすさではなく、資金の性質で分けるのが実務的です。
| 場面 | 事業者ローン | 理由 |
|---|---|---|
| 入金までの数週間をつなぐ | 向く | 短期で完済すれば利息の総額が小さく収まる。融資枠型なら必要な分だけ借りて返せる |
| 季節的な仕入れ資金 | 向く | 回収の時期が読めるため、返済原資と期間を対応させやすい |
| 設備投資の長期資金 | 向かない | 返済期間が長くなるほど利息が積み上がる。日本政策金融公庫や保証付融資のほうが期間を取れる |
| 赤字を埋める運転資金 | 向かない | 返済原資が生まれない。条文も「返済能力を超えない貸付け」であることを要件にしている |
| 創業時の資金 | 条件次第 | 施行規則は創業資金も例外の対象に挙げているが、事業計画・収支計画・資金計画の確認が要件になる |
長期の資金は、公的な制度のほうが期間と金利で有利になります。設備資金と運転資金で返済期間がどう変わるかは設備資金とは?、保証付融資の費用の決まり方は信用保証料は何の対価か?で扱っています。
事業者ローンの条件を並べて比べる
下の表は、事業融資型とローンカード型の事業者ローンを、金利・限度額・融資スピード・申込条件などの項目で並べたものです。見出しをクリックすると並び替えができます。
| 人気ランキング | ビジネスローン名 | タイプ | 下限金利 | 上限金利 | 最大限度額 | 事務手数料 | 個人事業主の利用 | 法人経営者の利用 | 融資スピード |
|---|---|---|---|---|---|---|---|---|---|
| 1位 | AGビジネスサポート「ビジネスローン」 | ローンカード型ビジネスローン | 3.1%※事業者ビジネスローンの場合。事業者向けカードローンの場合は5.0% | 18.0% | 1,000万円※事業者向けカードローンの場合、新規取引時は上限500万円 | 0円 | ○※69歳まで | ○※75歳まで | 最短即日※お申し込みの混雑状況により、日数がかかる場合があります。余裕をもってお申込みください。 |
| 2位 | プロミス自営者カードローン | ローンカード型ビジネスローン | 6.30% | 17.80% | 300万円 | 0円 | ○ | - | 最短即日 |
| 7位 | オリックスVIPローンカード BUSINESS | ローンカード型ビジネスローン | 6.00% | 17.80% | 500万円 | 0円 | ○ ※1年以上の事業歴 | ○ | 最短即日(最短60分審査) |
| 8位 | CREST for Biz(クレスト フォービズ) | ローンカード型ビジネスローン | 6.00% | 18.00% | 300万円 | 0円 | ○ | - | 数日 |
| 9位 | アイフル「事業サポートプラン(無担保ローン)」 | ローンカード型ビジネスローン | 6.00% | 18.00% | 500万円 | 0円 | ○ | ○ | 1週間~2週間 |
| 10位 | アコム「ビジネスサポートカードローン」 | ローンカード型ビジネスローン | 12.00% | 18.00% | 300万円 | 0円 | ○ ※業歴1年以上 | - | 最短即日 |
| 11位 | クレディセゾン「マネーカード(カードローン)」 | ローンカード型ビジネスローン | 6.47% | 17.70% | 300万円 | 0円 | ○ | △個人での借入で法人への貸付も可能 | 数日(最短即日審査) |
| 12位 | オリコビジネスサポートプラン/クレジットライン設定タイプ | 事業融資型ビジネスローン | 6.00% | 15.00% | 500万円 | 0円 | ○業歴1年以上 | ○業歴1年以上 | 数日 |
| 13位 | アクト・ウィル「ビジネスローン・事業資金融資」 | 事業融資型ビジネスローン | 7.50% | 15.00% | 5,000万円 | 0円 | - | ○ 年商5,000万円以上の法人 | 最短即日(最短60分審査) |
| 14位 | エスワイシー「ビジネスローン」 | 事業融資型ビジネスローン | 7.50% | 15.00% | 10,000万円 | 0円 | - | ○ 年商5,000万円以上の法人 | 最短2営業日 |
事業融資型は1回の借入と約定返済で完結する型、ローンカード型は枠の範囲内で繰り返し借入と返済ができる型です。枠を設定するだけなら利息は発生しない商品が多いため、使う予定がなくても枠だけ持っておくという使い方もあります。両者の違いは事業者ローンとビジネスローンの違い、ローンカード型の仕組みはローンカード型のビジネスローンの特徴でまとめています。
よくある質問
Q. 事業者ローンは本当に総量規制の対象外ですか。
A. 条文に「対象外」という区分はありません。個人事業主への事業資金の貸付けは、貸金業法施行規則第10条の23第1項が定める例外貸付けにあたります。年収の3分の1という基準額は適用されませんが、事業の実態確認と計画の確認が要件です。
Q. 確定申告書を出さずに借りられますか。
A. 条文は「実地調査、当該個人顧客の直近の確定申告書の確認その他の方法により当該事業の実態が確認されていること」としています。確定申告書は例示のひとつで、他の方法でもよいとされていますが、実態の確認そのものは省けません。
Q. 100万円以下なら計画書は要りませんか。
A. 条文上は、貸付けの金額が100万円を超えないときに限り、事業計画・収支計画・資金計画に代えて「当該個人顧客の営む事業の状況、収支の状況及び資金繰りの状況」で判断してよいとされています。何も確認しないという意味ではありません。
Q. 法人なら総量規制はどうなりますか。
A. 総量規制は個人顧客を相手方とする契約についての制限なので、法人への貸付けにはそもそも適用されません。
Q. 金利が年20%を超える提示を受けたら。
A. 金融庁は「出資法で定める上限金利は年20%です。これを超える利息は出資法違反となり罰則の対象となります」としています。借入れの際に年20%を超えていないかを確認するよう求めています。
Q. 業者が登録業者かどうかはどこで確認できますか。
A. 金融庁の登録貸金業者情報検索サービスで、登録番号・所在地・商号・代表者名・電話番号から検索できます。金融庁は登録の確認ができない業者からは絶対に借入れしないよう呼びかけています。
この記事で参照した一次情報
- e-Gov法令検索 貸金業法(昭和58年法律第32号)
- e-Gov法令検索 貸金業法施行規則(昭和58年大蔵省令第40号)
- 金融庁 違法な金融業者にご注意!(令和8年9月18日更新)
- 金融庁 登録貸金業者情報検索サービス








 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング