
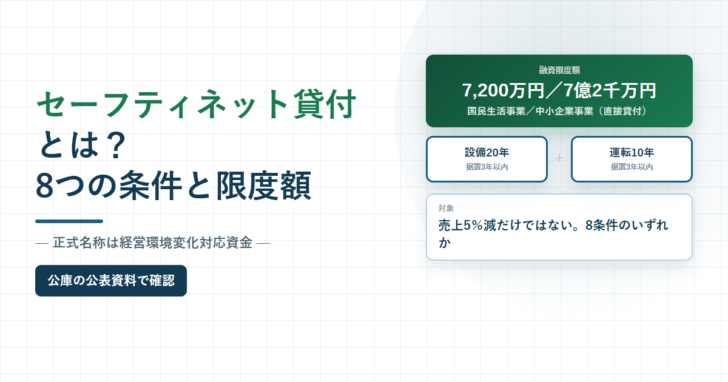
売上が落ちた局面で真っ先に名前が挙がるのが「セーフティネット」ですが、この言葉にはまったく別の2つの制度がぶら下がっています。信用保証協会の保証枠を広げるセーフティネット保証と、日本政策金融公庫が直接貸すセーフティネット貸付(経営環境変化対応資金)です。前者は市区町村の認定が要る保証の話で、後者は公庫の融資制度そのもの。ここでは後者について、対象になる条件・限度額・返済期間・利率を、公庫が公表している内容だけで整理します。
先に結論
- 正式名称は「経営環境変化対応資金」。セーフティネット貸付はその通称です。日本政策金融公庫が直接貸します。
- 融資限度額は国民生活事業で7,200万円、中小企業事業(直接貸付)で7億2千万円です。
- 返済期間は設備資金20年以内、運転資金10年以内。いずれも据置期間3年以内と公表されています。
- 対象は8つのいずれかに該当する方。売上5%以上減のほか、取引条件が0.1ヵ月以上悪化したケースや、債務償還年数15年以上のケースまで含みます。
- 利率は原則基準利率で、引き下げが効くのは要件5に該当し、さらに外的要因で売上等が5%以上減った場合に限られます。
「セーフティネット保証」とは別の制度
名前が似ているせいで混同されますが、動く主体が違います。セーフティネット保証は信用保証協会の保証枠に関する制度で、利用するには市区町村の認定が必要です。一方のセーフティネット貸付は、日本政策金融公庫が自分の資金で貸す融資制度です。認定書を取りに行く手続きは発生しません。
日本政策金融公庫の融資制度。正式名称は経営環境変化対応資金。公庫の支店に申し込む。
信用保証協会の保証制度。市区町村の認定を受けたうえで金融機関に申し込む。
銀行・ノンバンクの商品。審査は速いが金利は高め。制度の要件はない。
公庫は制度の目的を「社会的、経済的環境の変化などにより、一時的に業況の悪化を来しているみなさまが経営基盤の強化を図るためのお手伝い」と説明しています。恒常的な赤字を埋めるためではなく、中長期的には業況が回復し発展することが見込まれるという前提が入っている点が重要です。
対象になるのは、8つのうちどれかに当たる場合
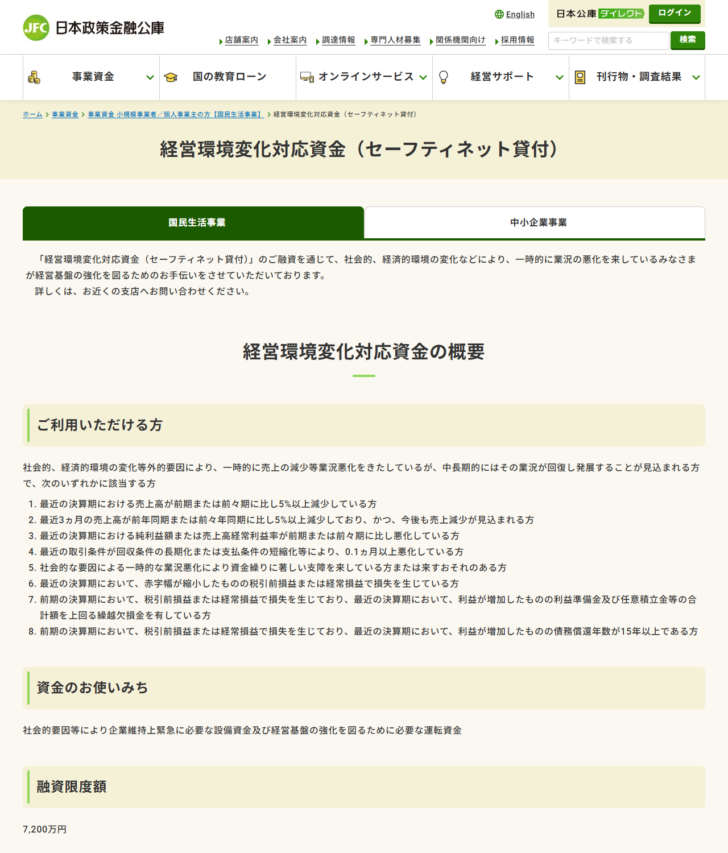
「売上が減った人向け」という理解だけでは、使える場面を取りこぼします。公庫が挙げている条件は8つあり、売上以外の指標で該当することがあります。
| 番号 | 条件(公庫の記載) | 見るところ |
|---|---|---|
| 1 | 最近の決算期における売上高が前期または前々期に比し5%以上減少している | 決算書の売上高 |
| 2 | 最近3ヵ月の売上高が前年同期または前々年同期に比し5%以上減少しており、かつ、今後も売上減少が見込まれる | 直近3ヵ月の試算表 |
| 3 | 最近の決算期における純利益額または売上高経常利益率が前期または前々期に比し悪化している | 売上ではなく利益 |
| 4 | 最近の取引条件が回収条件の長期化または支払条件の短縮化等により、0.1ヵ月以上悪化している | 回収・支払サイト |
| 5 | 社会的な要因による一時的な業況悪化により資金繰りに著しい支障を来している、または来すおそれがある | 資金繰り表。利率の引き下げもここが起点 |
| 6 | 最近の決算期において、赤字幅が縮小したものの税引前損益または経常損益で損失を生じている | 改善途中でも該当する |
| 7 | 前期に損失を生じ、最近の決算期で利益が増加したものの、利益準備金および任意積立金等の合計額を上回る繰越欠損金を有している | 繰越欠損金の残高 |
| 8 | 前期に損失を生じ、最近の決算期で利益が増加したものの、債務償還年数が15年以上である | 借入残高と返済原資の比 |
実務で見落とされやすいのが4番と8番です。4番は売上も利益も落ちていなくても、得意先の支払サイトが延びたり仕入先の支払期限が縮んだりして0.1ヵ月ぶん悪化していれば該当します。8番は、黒字転換していても借入の重さが残っている会社を拾う条件です。「赤字でないから対象外」と自分で判断してしまうのが、いちばんもったいない読み方になります。
限度額・期間・利率は、2つの事業で別立て
公庫は小規模事業者・個人事業主向けの国民生活事業と、中小企業向けの中小企業事業で条件を分けています。同じ制度名でも数字が1桁違います。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 融資限度額 | 7,200万円 | 直接貸付 7億2千万円 |
| 設備資金の返済期間 | 20年以内(うち据置期間3年以内) | 20年以内(うち据置期間3年以内) |
| 運転資金の返済期間 | 10年以内(うち据置期間3年以内) | 10年以内(うち据置期間3年以内) |
| 利率 | 基準利率。条件を満たすと特別利率Q | 基準利率(長期運転資金に限り上限3.0%)。条件を満たすと基準利率−0.4%(上限3.0%) |
| 担保・保証人 | 希望を伺いながら相談 | 相談のうえ決定。直接貸付で一定の要件に該当する場合は経営責任者の個人保証が必要 |
| 資金のお使いみち | 企業維持上緊急に必要な設備資金および経営基盤の強化を図るために必要な運転資金 | 同左(長期運転資金。建物等の更新に伴い一時的に施設等を賃借する資金を含む) |
据置期間3年以内という条件は、資金繰りの設計に直接効きます。据置期間中は元金の返済が始まらないため、業況が戻るまでの時間を買うことができます。運転資金の10年以内という期間も、民間のビジネスローンでは見かけにくい長さです。金利の低さだけでなく、この期間の長さが公的融資を選ぶ理由になる場面があります。
利率が下がる条件は、思ったより狭い
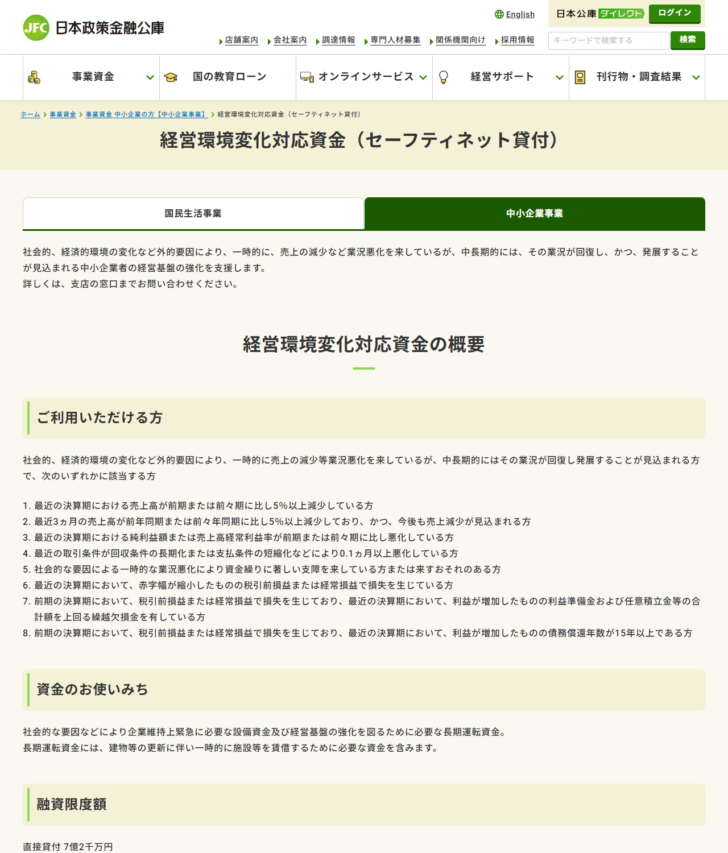
制度名から「困っている会社は低金利で借りられる」と受け取られがちですが、公表されている利率は原則として基準利率です。引き下げが適用されるのは、前掲の条件5に該当する方のうち、さらに次の状況にある場合に限られます。
国民生活事業では、原油価格上昇をはじめとした原材料・エネルギーコスト増の影響、もしくは中東・ウクライナ情勢の変化の影響、または米国自動車関税措置等の影響を受けており、かつ最近における売上高、売上高総利益率または売上高営業利益率が前期に比し5%以上減少している方が特別利率Qの対象と記載されています。
中小企業事業では、同様の影響を受けており、かつ最近における売上高総利益率もしくは売上高営業利益率、または売上高が前期に比し5%以上減少している方について、基準利率−0.4%(上限3.0%)と記載されています。
つまり「業況が悪い」だけでは利率は下がりません。外的要因の種類まで指定されています。自社がどの影響を受けたのかを説明できる資料——仕入価格の推移や、為替・エネルギー単価の変動が損益に出ている箇所——を用意できるかどうかが分かれ目になります。なお公庫は「お使いみち、ご返済期間、担保の有無などによって異なる利率が適用されます」「利率は金融情勢によって変動いたします」とも注記しています。
併用できる特例制度も公表されている
国民生活事業のページには、併用できる特例制度として2つが挙げられています。どちらも借入条件そのものを変える仕組みです。
一定の条件を満たすと、経営者個人の保証を付けずに借りられる制度。経営者保証の外し方とあわせて確認する。
賃上げの計画・実績に応じて利率の特例が適用される制度。従業員の処遇改善と資金調達を同時に考える場合の材料になる。
直接貸付では、一定の要件に該当する場合に経営責任者の個人保証が必要になると記載されている。
公的融資には似た名前の制度が並びます。創業期なら公庫の創業融資、小規模事業者で商工会議所の指導を受けているならマル経融資、自己資本とみなされる借入を探しているなら資本性劣後ローンが対象になります。どれに当たるかは、会社の局面と規模で変わります。
申し込む前に整えておくもの
8つのうちどれで申し込むのかを先に決める。番号ごとに示す資料が変わる。
前期・前々期、または前年同期・前々年同期。5%以上という判定は比較先で結果が変わる。
「中長期的には業況が回復し発展することが見込まれる」が前提。資金繰り表と受注の見込みを用意する。
返済期間が20年と10年で倍違う。使いみちの区分は最初に決める。
3年以内で設定できる。据置中は元金返済が始まらないため、資金繰り表に反映して考える。
利率の引き下げを狙うなら、どの影響を受けたかを数字で示せるようにしておく。
公庫は「審査の結果、お客さまのご希望に沿えないことがございます」と明記しています。限度額7,200万円や7億2千万円は上限であって、申し込めば通る額ではありません。つなぎが必要な局面では、つなぎ資金の選び方のように、間に合う手段と間に合わない手段を分けて考えてください。公的融資は条件がよい代わりに、手続きの時間がかかります。
よくある質問
セーフティネット貸付とセーフティネット保証は何が違いますか
貸付は日本政策金融公庫の融資制度(正式名称は経営環境変化対応資金)で、公庫の支店に申し込みます。保証は信用保証協会の保証制度で、市区町村の認定を受けたうえで金融機関に申し込みます。名前は似ていますが、動く主体も手続きも別です。
いくらまで借りられますか
公庫の公表では、国民生活事業が7,200万円、中小企業事業の直接貸付が7億2千万円です。いずれも限度額であり、実際の融資額は審査によります。
返済期間と据置期間はどれくらいですか
設備資金は20年以内、運転資金は10年以内で、いずれも据置期間は3年以内と記載されています。国民生活事業と中小企業事業で同じ期間です。
赤字でないと使えませんか
そうとは限りません。対象条件には、取引条件が回収の長期化や支払の短縮化などで0.1ヵ月以上悪化しているケースや、利益が増加していても債務償還年数が15年以上であるケースが含まれています。売上・利益が落ちていなくても該当する余地があります。
金利は安くなりますか
原則は基準利率です。引き下げが適用されるのは、条件5に該当し、かつ原材料・エネルギーコスト増、中東・ウクライナ情勢、米国自動車関税措置等の影響を受け、売上高や利益率が前期比5%以上減少している場合に限られると記載されています。
経営者保証は必要ですか
国民生活事業は「お客さまのご希望を伺いながらご相談させていただきます」とされ、併用できる特例制度として経営者保証免除特例制度が挙げられています。中小企業事業の直接貸付では、一定の要件に該当する場合に経営責任者の個人保証が必要と記載されています。
どこに申し込めばよいですか
国民生活事業はお近くの支店への問い合わせが案内されています。中小企業事業は、日本公庫各支店の中小企業事業の窓口に申し込むと記載されています。
参照した一次情報
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」国民生活事業
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」中小企業事業
- 日本政策金融公庫「融資制度一覧から探す」







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング