受取手形を割り引いて運転資金にあてる、という資金繰りの型があります。この型の前提が、あと数年で変わります。銀行界は紙の手形・小切手を電子交換所で交換する仕組みそのものをやめると決めており、金融庁もその方針を公表しています。期限と、いま何が決まっていて何が決まっていないのかを、公表資料の記載だけで確かめます。
先に要点
- 銀行界の最終目標は2026年度末までに電子交換所における手形・小切手の交換枚数をゼロにすること。金融庁が公表しています。
- 2025年3月26日、全国銀行協会は2027年度初から電子交換所における手形・小切手の交換を廃止することを決定しました。
- ただし同協会は「2027年度初から手形・小切手が使用できなくなるものではありません」と注記しています。廃止されるのは交換所での交換です。
- 切替先として挙げられているのは、でんさい等の電子記録債権と、インターネットバンキングによる振込です。
決まっているのは「交換所での交換の廃止」
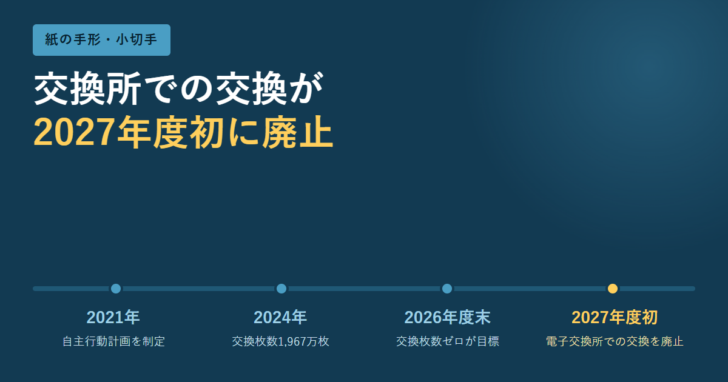
金融庁は政策テーマのページで、銀行界が自主行動計画において2026年度末までに電子交換所における手形・小切手の交換枚数をゼロにすることを最終目標として掲げ、2027年度初から電子交換所における手形・小切手の交換を廃止することとし、産業界および政府とも一丸となって目標の達成に取り組んでいると説明しています。
言葉を正確に読む必要があります。廃止の対象は「電子交換所における交換」であって、手形や小切手という証券そのものの法的効力ではありません。全国銀行協会は決定の注記で、2027年度初から手形・小切手が使用できなくなるものではないと明記したうえで、次のように続けています。2027年度初からは電子交換所を介さない決済となることから、各金融機関において郵送等による相対決済(個別取立等)を行う必要があるため、金融機関の判断により、手形・小切手の取扱い等が変更となる可能性があります。
つまり、法律で禁止されるのではなく、取り立ての仕組みが失われることで実務が成り立たなくなっていくという形です。取扱いを続けるかどうかは各金融機関の判断に委ねられます。
2024年の実績は目標に届いていない
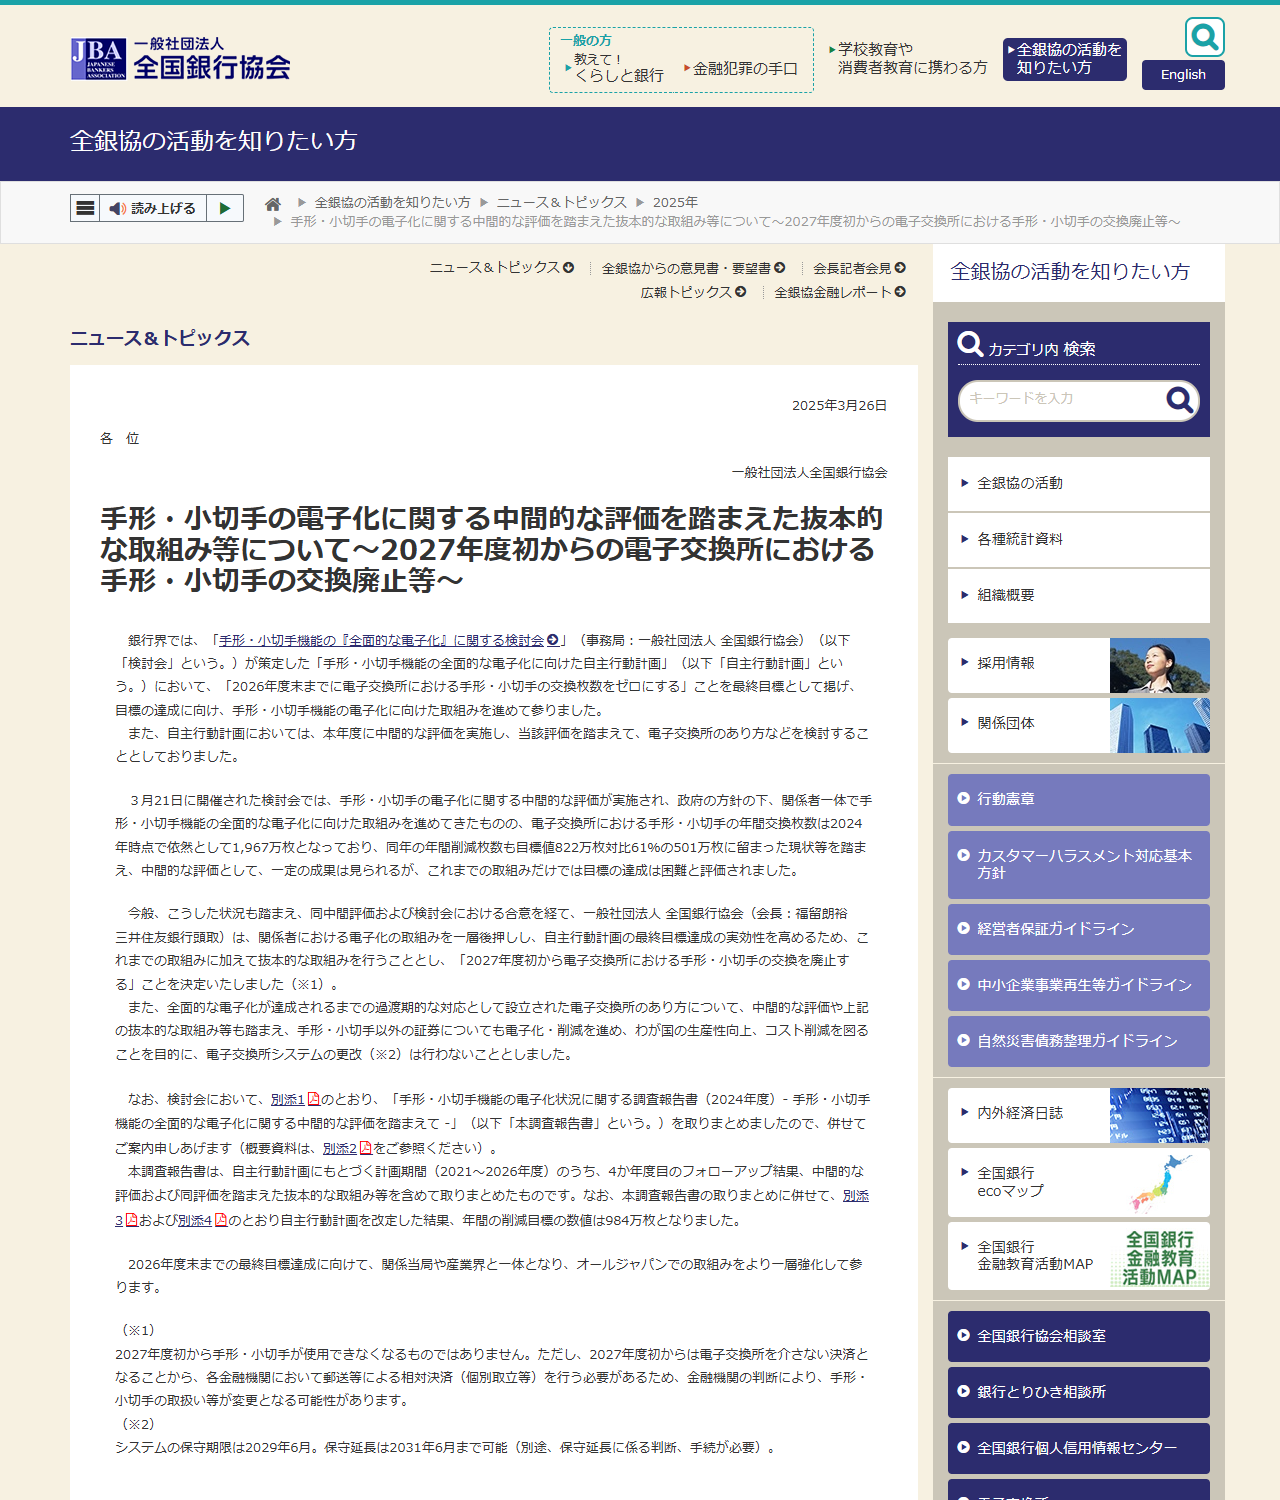
全国銀行協会が2025年3月26日に公表した資料には、中間的な評価の中身が書かれています。電子交換所における手形・小切手の年間交換枚数は2024年時点で依然として1,967万枚となっており、同年の年間削減枚数も目標値822万枚に対して61%の501万枚にとどまった、という記載です。この現状を踏まえ、これまでの取組みだけでは目標の達成は困難と評価されました。
| 項目 | 公表されている数値 |
|---|---|
| 2024年の年間交換枚数 | 1,967万枚 |
| 2024年の年間削減枚数 | 501万枚(目標値822万枚に対して61%) |
| 改定後の年間削減目標 | 984万枚 |
| 自主行動計画の計画期間 | 2021〜2026年度(2025年3月時点で4か年度目のフォローアップ) |
| 電子交換所システムの保守期限 | 2029年6月(保守延長は2031年6月まで可能) |
この数字の意味は、資金繰りを組む側にとってはっきりしています。まだ年間2,000万枚近い紙が流れているということは、取引先の一部はまだ手形で払ってくる可能性が高いということです。同時に、削減が目標に届いていないからこそ「抜本的な取組み」として交換の廃止が決まった、という因果も読み取れます。
何がいつ変わるのか
自主行動計画の制定
「手形・小切手機能の『全面的な電子化』に関する検討会」が自主行動計画を策定。計画期間は2021〜2026年度です。
中間的な評価と抜本的な取組みの決定
目標達成は困難と評価され、2027年度初からの交換廃止が決定されました。あわせて電子交換所システムの更改は行わないこととされました。
交換枚数ゼロの最終目標
自主行動計画の最終目標の期限です。
電子交換所での交換を廃止
以降は郵送等による相対決済(個別取立等)が必要になり、金融機関の判断で取扱いが変わる可能性があります。
受取手形を前提にした資金繰りは、2027年度に入る前に組み替えが要ります。取引先に支払手段の変更を申し入れるには、相手の経理体制の都合もあるため時間がかかります。期限の直前に動くと、間に合わない取引先が出ます。
切替先として挙げられているもの
金融庁は、紙の手形・小切手から電子的決済サービス(でんさい等の電子記録債権やインターネットバンキングによる振込等)へ切り替えることで、コスト削減、事務負荷軽減、リスク低減等のメリットが期待されると書いています。
でんさいは、株式会社全銀電子債権ネットワーク(でんさいネット)が取り扱う電子記録債権を指します。同社の説明では、電子記録債権は手形・指名債権(売掛債権等)の問題点を克服した金銭債権で、手形と異なり印紙税は課税されず、郵送コストも削減されるとされています。
| 比べる点 | 紙の手形 | でんさい(電子記録債権) | 振込 |
|---|---|---|---|
| 印紙税 | 課税される | 課税されない | 課税されない |
| 郵送 | 必要 | 不要 | 不要 |
| 紛失・盗難 | 現物があるため起きる | 現物がないため解消 | 起きない |
| 期日前の資金化 | 割引が可能 | 支払期日前に割引として活用することが可能 | できない |
| 分割 | できない | 必要な分だけ分割して利用が可能 | — |
| 譲渡 | 裏書譲渡 | 手形のように裏書譲渡が可能 | — |
| 受取側の取立て | 金融機関への取立依頼が必要 | 支払期日に自動入金 | 不要 |
| 2027年度初以降 | 交換所での交換が廃止 | 影響を受けない | 影響を受けない |
受取側から見て効くのは、下から3行目です。振込へ一本化すると、支払期日前に資金化する手段が消えます。でんさいなら割引という選択肢が残るため、手形割引で回してきた会社ほど、切替先としてでんさいを検討する意味があります。
資金繰りの組み替えをどう進めるか
手形割引が使えなくなる前提で考えると、期日前に資金化する経路は3つに絞られます。
でんさい割引
でんさいネットは、支払期日前に割引として活用することが可能と案内しています。取引先と自社の双方がでんさいを使える必要があります。
売掛債権の売却
取引先がでんさいに移らない場合の選択肢です。ただし契約の性質が貸付けに当たらないかを確認する必要があります。
運転資金の借入
期日前の資金化ではなく、必要額を借りて埋める方法です。経常運転資金の水準を先に把握しておく必要があります。
必要額の出し方は、経常運転資金の計算式で整理しています。売掛債権の売却を検討する場合は、金融庁が挙げる「実質的に貸付け」の特徴を先に読んでおくと、契約書の確認点が分かります。売掛金や在庫を担保にする方法については、動産・債権譲渡登記の費用と存続期間にまとめました。
この記事で確認できなかったこと
- 個々の金融機関が2027年度初以降に手形・小切手の取扱いをどうするか。全国銀行協会は「金融機関の判断により」変更となる可能性があると書くにとどめています。
- でんさいの利用料金。でんさいネットは金融機関ごとの契約になると案内しており、公式サイトのこのページには料金表がありません。
- でんさい割引の割引料率。金融機関との個別の取引条件です。
- 2027年度初以降に手形を受け取ってしまった場合の実務上の取立て方法の詳細。相対決済になるという記載までしか確認できませんでした。
よくある質問
2027年度初から手形は使えなくなりますか
全国銀行協会は「2027年度初から手形・小切手が使用できなくなるものではありません」と明記しています。廃止されるのは電子交換所における交換です。以降は郵送等による相対決済が必要になるため、金融機関の判断で取扱いが変わる可能性があります。
期限はいつですか
自主行動計画の最終目標は2026年度末までに交換枚数をゼロにすることです。電子交換所における交換の廃止は2027年度初と決定されています。
でんさいに切り替えると印紙税はどうなりますか
でんさいネットは、電子記録債権について手形と異なり印紙税は課税されないと説明しています。
受け取った手形の割引はいつまでできますか
割引の可否は金融機関の取扱い次第です。公表資料では、2027年度初以降は電子交換所を介さない決済になるため、金融機関の判断で取扱い等が変更となる可能性があるとされています。取引銀行に個別に確認してください。
取引先がでんさいを使っていない場合はどうしますか
でんさいネットは、取引先がでんさいを利用しているかどうかを検索できるサービスを案内しています。利用していない取引先については、振込への切替えか、別の資金化手段の確保が必要になります。
参照した公表資料
- 金融庁「手形・小切手機能の全面的な電子化について」https://www.fsa.go.jp/policy/tegatakogitte/tegatakogitte.html
- 全国銀行協会「手形・小切手の電子化に関する中間的な評価を踏まえた抜本的な取組み等について~2027年度初からの電子交換所における手形・小切手の交換廃止等~」(2025年3月26日)https://www.zenginkyo.or.jp/news/2025/n032601/
- でんさいネット「でんさいとは」https://www.densai.net/about/
- でんさいネット「でんさいのメリット 受取利用編」https://www.densai.net/about/receivable/
期限と数値は2026年9月17日に各公表資料で確認したものです。方針や取扱いは更新されます。取引の設計を変える前に、リンク先の最新の記載と取引金融機関の案内を確かめてください。


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング