会員限定ビジネスローンはお得!?利用条件を満たせば利用できる会員限定ビジネスローン一覧
今回は、利用者が限定されたビジネスローンを利用する方法、利用条件を満たせば利用できる会員限定ビジネスローンを紹介します。 会員限定ビジネスローンとは? 会員限定ビジネスローンとは 会員向けに提供しているビジネスローンのこ...
 「たく先生」の記事
 ビジネスローンランキング
今回は、利用者が限定されたビジネスローンを利用する方法、利用条件を満たせば利用できる会員限定ビジネスローンを紹介します。 会員限定ビジネスローンとは? 会員限定ビジネスローンとは 会員向けに提供しているビジネスローンのこ...
 ビジネスローン体験談
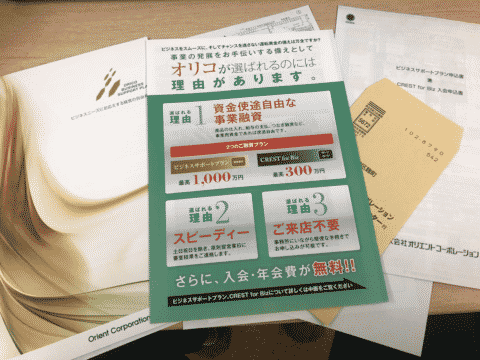
今回は、これらの疑問を解決するために実際にオリコに問い合わせて、オリコ加盟店・オリコクレジット利用中の事業主限定のビジネスローン「オリコビジネスサポートプラン」を使う方法を問い合わせてみました。 オリコビジネスサポートプ...
 ビジネスローン評判
オリコビジネスサポートプラン/クレジットライン設定タイプメリット クレジットカード会社の大手企業のビジネスローン クレジットライン(枠)が設定される証書貸付型のビジネスローン 最大500万円までの借り入れが可能 第三者保...
 ビジネスローン評判
オリコビジネスサポートプラン/証書貸付タイプメリット クレジットカード会社の大手企業のビジネスローン 証書貸付型のビジネスローン 最大1,000万円までの借り入れが可能 第三者保証人不要 最長60カ月の長期返済が可能 業...
 ビジネスローン評判
レイクで事業資金に使えるのは「レイク de ビジネス」だけです。融資額1万円〜500万円、貸付利率4.5%〜18.0%、利用対象は個人事業主(満20歳〜70歳)で、開業資金は資金使途に含まれません。検索で混同されやすいアイフルの事業サポートプラン(3.0%〜18.0%・個人プランと法人プランの2種類)との違いを、両社の公式貸付条件で並べて確認しました。
 ビジネスローンランキング
 不動産担保ビジネスローン基礎知識
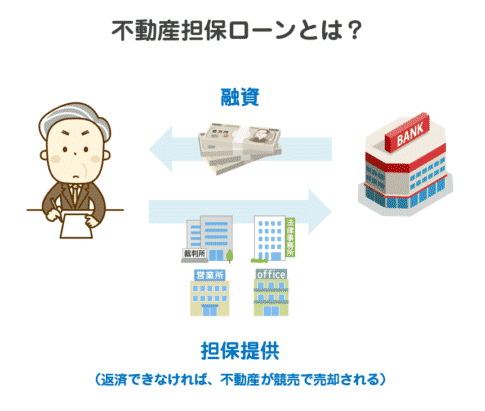
不動産担保ローンとは? 不動産担保ローンとは 不動産(マンション、ビル、工場、戸建て、オフィス、店舗、土地・・・)などを担保にして、お金を借りるローン商品のこと を言います。 基本的に カードローン → 無担保の個人向け...
 ビジネスローン基礎知識
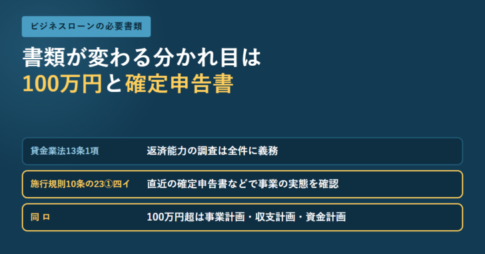
ビジネスローンで書類を求められるのは、貸金業法13条1項が返済能力に関する事項の調査を義務づけているためです。個人事業主については、事業性の貸付けが総量規制から外れる要件として、施行規則10条の23第1項第4号が「直近の確定申告書の確認その他の方法により事業の実態が確認されていること」と「事業計画、収支計画及び資金計画に照らし返済能力を超えないと認められること」を挙げ、貸付額が100万円を超えないときは事業・収支・資金繰りの状況で足りるとしています。法人が総量規制の対象外である理由も条文の書き分けで確認しました。
 ビジネスローン評判
エニー「ビジネスローン」メリット 事業融資型ビジネスローン 最短即日融資が可能 起業資金、開業資金にも利用できる 審査のハードルは低い 最高500万円までの借入が可能 最長10年(120回)の長期返済が可能 赤字決算でも...
 ビジネスローン評判
トライフィナンシャルサービス「ビジネスローン」メリット 事業融資型ビジネスローン 最短即日融資が可能 全国対応 最高5,000万円までの借入が可能 金利は6.8%~12.65%と低金利 最長36年(240回)の長期返済が...
 不動産担保ビジネスローン評判
AGビジネスサポート「不動産担保ローン」メリット アイフルグループの信頼性 カードローン型の不動産担保ローンがあること 最大5億円までの借り入れが可能 事務手数料無料 全国対応 抵当順位不問 親族の方の物件も担保にできる...
 ビジネスローン基礎知識
ビジネスローンと担保の関係について解説します。 そもそも、担保とは? Wikipediaによると 担保(たんぽ)とは、以下の3つの意味を持つ。 債務の履行を確実化するために、義務者から権利者に提供される事物 債務の履行を...
 ビジネスローン評判
このページで扱っている会員専用のビジネスローンは、いずれも新規申込を受け付けていません PayPay銀行の公式ページに、次のとおり掲示されています。 ビジネスローン(freee会員専用) 2021年1月29日をもって新規...
 ビジネスローン評判
PayPay銀行ビジネスローンの金利、限度額、借入・返済方法、自動融資、更新時の注意点、信用保証協会付融資との使い分けを現行公式情報で解説します。
 ビジネスローンよくある質問
国税を一時に納付すると事業継続が困難になるおそれがある場合、納期限から6か月以内なら換価の猶予を申請できます。猶予は1年の範囲内で分割納付。滞納がないことを条件に挙げる融資商品もあるため、借入より先に猶予制度の可否を確認する順番を国税庁の資料で整理しました。
 ビジネスローン活用法
会社経営をしていると、当然のように資金繰りが一時的に悪化する状況が訪れます。そのときに利用されるのが「つなぎ融資」ですが、銀行や日本政策金融公庫よりも、ノンバンクの「ビジネスローン」の方が「つなぎ融資」には向いているので...
 ビジネスローンランキング
今回は、来店不要のビジネスローンについて解説し、おすすめのビジネスローンをランキング化してご紹介します。 一般的なビジネスローンは「来店」が必須!? ビジネスローンというローン商品は、元々は銀行が開発したローン商品であり...
 ビジネスローン基礎知識
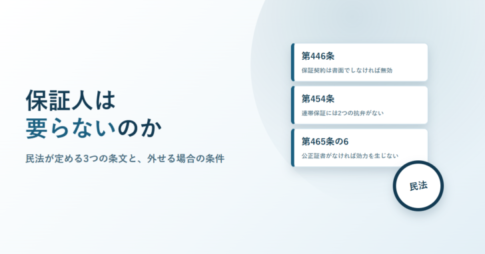
「保証人不要」が外しているのは第三者保証人で、代表者の連帯保証まで外れるとは限りません。保証契約は書面でしなければ無効(民法446条2項)、連帯保証人は催告の抗弁と検索の抗弁を持たない(454条)、事業のための貸金等債務の保証は1か月以内の公正証書がなければ効力を生じない(465条の6)。その例外に取締役等が入る理由と、極度額のない個人根保証が無効になる条文まで、e-Gov法令検索の条文で確認します。
 ビジネスローン活用法
債務超過になってしまったら、ビジネスローンでお金を借りることはできるのでしょうか。今回は債務超過とビジネスローンの関係について解説します。 債務超過とは? 債務超過とは 企業が持つ資産(現金・売掛債権・有価証券・不動産な...
 ビジネスローンよくある質問
総量規制の実体は貸金業法13条の2です。個人過剰貸付契約は「個人顧客を相手方とする貸付けに係る契約」と定義されているため、法人名義の借入れは定義の外にあり、年収の3分の1という基準額はそもそも当たりません。個人事業主は個人顧客なので、外れるのは施行規則10条の23第1項4号の要件を満たしたときだけ。事業の実態の確認と、事業の収支に照らした返済能力の確認が条件で、貸付けが100万円を超えないときは計画書ではなく現在の状況の確認で足ります。条文で確認しました。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング