
ビジネスローンという言葉は、特定の1つの商品を指すものではありません。銀行が出しているものも、信販会社や消費者金融系の貸金業者が出しているものも、まとめてこう呼ばれます。そのため「ビジネスローンとは何か」を1行で説明しようとすると、金利の幅も審査の重さもばらばらになります。ここでは、誰が出しているかで何が変わるのかを軸に、事業資金の借入先のなかでの位置づけを整理します。
先に結論
- ビジネスローンは事業資金に使うことを前提にした借入れの総称です。銀行のものと貸金業者のものがあり、根拠になる制度が違います。
- 事業資金の借入先は大きく公的な融資・保証/銀行のビジネスローン/貸金業者のビジネスローンの3つに分かれます。
- 個人事業主が貸金業者から借りる場合、個人事業者向け貸付けは総量規制の「例外貸付け」に挙げられています。年収の3分の1を超える借入れが認められる余地があります。
- ただし無条件ではありません。日本貸金業協会の説明では事業計画、収支計画により、返済能力を超えないと認められる場合とされています。
- 選ぶときに先に決めるのは金利ではなくいつまでに必要かです。時間に余裕があるほど、条件の有利な選択肢が残ります。
ビジネスローンは「商品名」ではなく「まとまり」の呼び名
住宅ローンやカードローンと違い、ビジネスローンには法律上の決まった定義があるわけではありません。事業に使う資金を借りるための商品を、金融機関や貸金業者がそれぞれの名前で出しており、それらをまとめてビジネスローンと呼んでいます。
そのため、比較するときに最初に確かめるべきなのは金利ではなく、その商品を誰が出しているかです。担い手が変われば、手続きの重さも、必要な書類も、審査にかかる時間も変わります。
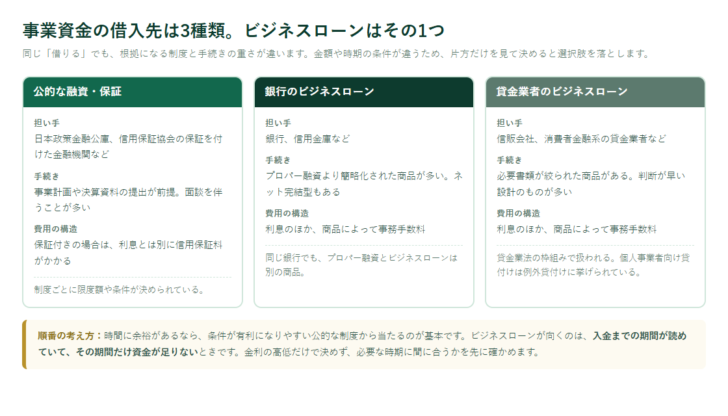
| 担い手 | 主な例 | 手続きの特徴 | 費用の構造 |
|---|---|---|---|
| 公的な融資・保証 | 日本政策金融公庫、信用保証協会の保証を付けた金融機関 | 事業計画や決算資料の提出が前提。面談を伴うことが多い | 利息。保証付きの場合は別に信用保証料 |
| 銀行のビジネスローン | 銀行、信用金庫の商品 | プロパー融資より簡略化された商品が多い | 利息、商品によって事務手数料 |
| 貸金業者のビジネスローン | 信販会社、消費者金融系の貸金業者の商品 | 必要書類が絞られた商品がある | 利息、商品によって事務手数料 |
同じ銀行のなかでも、プロパー融資とビジネスローンは別の商品です。ビジネスローンは審査の項目を絞って早く判断できるようにした商品であることが多く、そのぶん金額や条件に制約が付きます。
総量規制は、事業資金の借入れにどう当たるのか
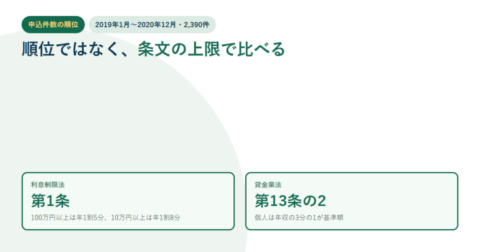
貸金業者から借りる場合によく出てくるのが総量規制です。個人の借入れが年収の3分の1までに制限される仕組みですが、事業資金の借入れがこれにそのまま当たるかどうかは、整理して考える必要があります。
日本貸金業協会の説明では、総量規制の外に置かれる貸付けが2種類あります。ひとつは残高に算入されない「除外貸付け」で、住宅ローンや自動車ローン、高額療養費の貸付け、有価証券や不動産を担保とする貸付けが挙げられています。もうひとつが「例外貸付け」で、こちらには個人事業者向け貸付けが挙げられています。
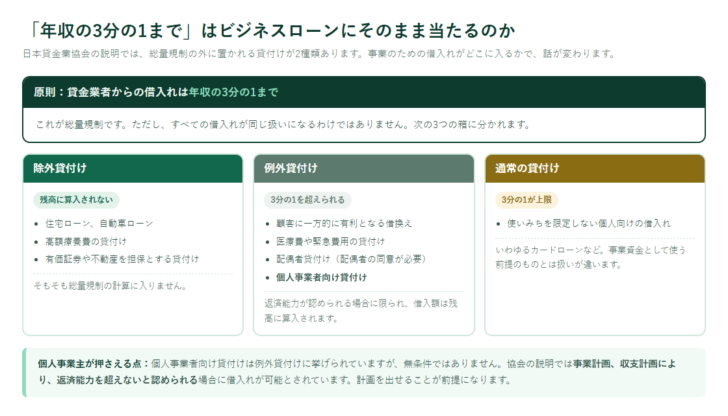
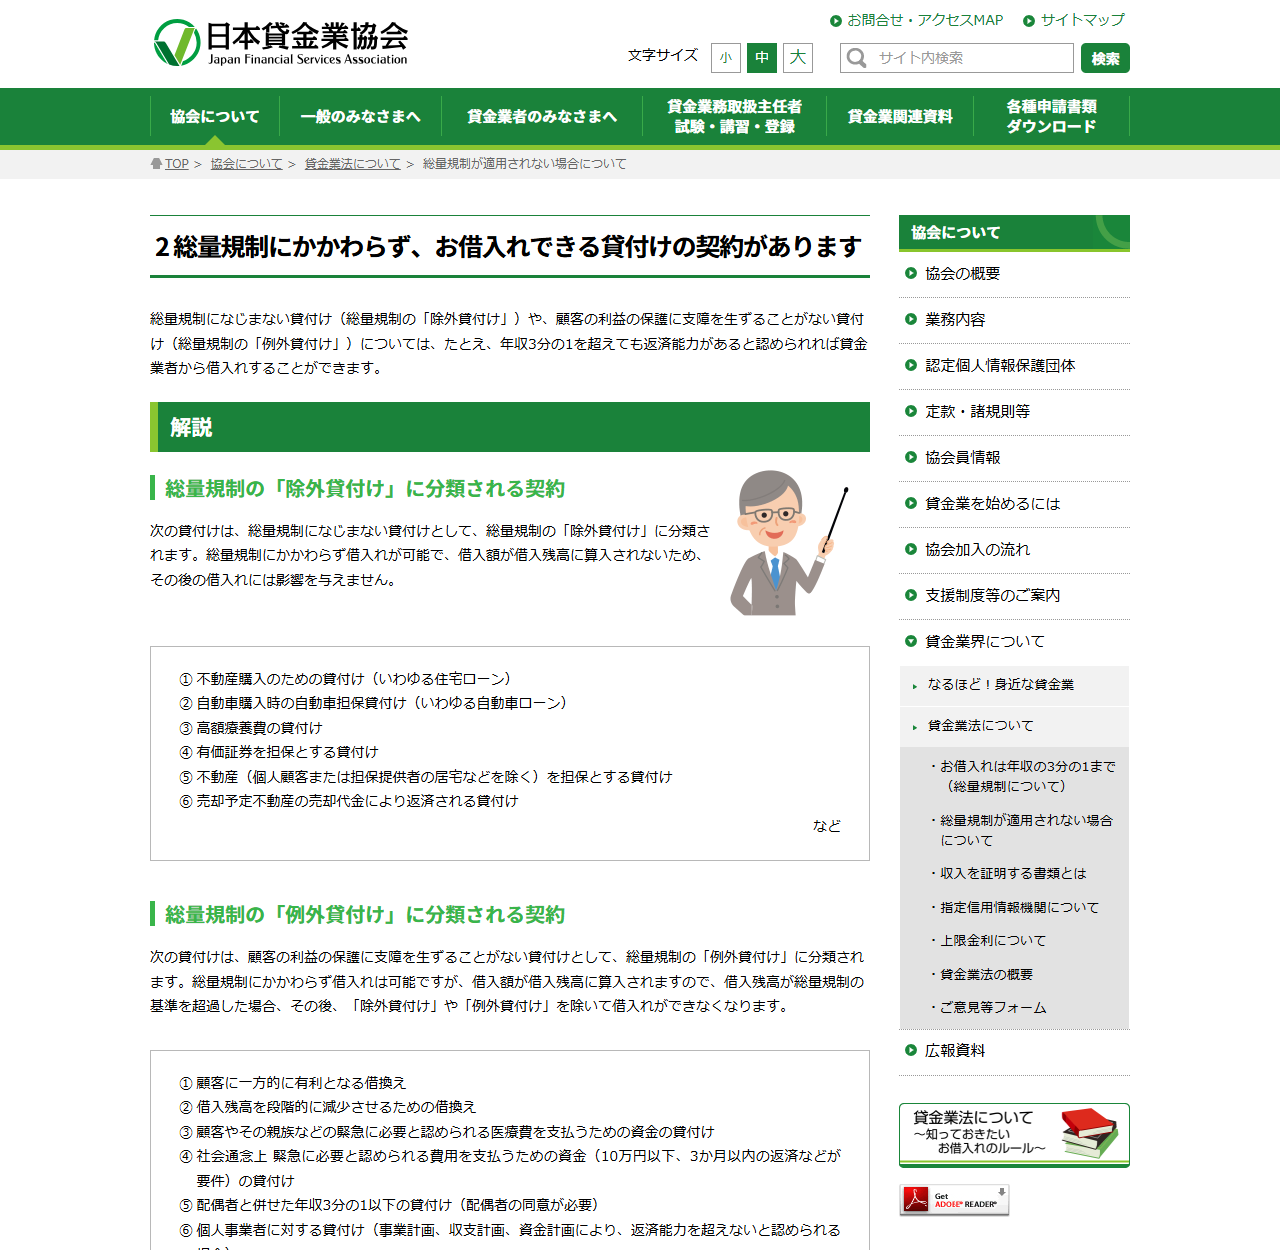
ここで見落としやすいのが、例外貸付けは「自由に借りられる」という意味ではないことです。協会の説明では、事業計画、収支計画により、返済能力を超えないと認められる場合に事業資金の借入れが可能とされています。つまり、計画を示せることが前提です。決算書の提出を求めない商品であっても、返済できる根拠は何らかの形で確かめられます。
総量規制は個人の借入れについての仕組みです。法人としての借入れは、この記事で説明した個人事業者向け貸付けとは別に考える必要があります。
制度の細部は改正されます。実際の可否は、申し込む先の商品説明と契約前の書面で確かめてください。
ビジネスローンが向く場面と、向かない場面
金利だけを見ると、ビジネスローンは公的な融資より不利に見えることが多くなります。それでも使われるのは、速さと手続きの軽さに価値がある場面があるからです。逆に言えば、その価値が要らない場面では選ぶ理由が薄くなります。
売掛金の入金日が決まっていて、その間だけ資金が足りないとき。借入期間が短く、利息の総額を抑えやすい場面です。
設備の故障など、待てない支出が出たとき。公的な制度の手続きが間に合わない場面です。
返済が長期にわたるものは、条件の有利な制度から検討するほうが総額を抑えられます。
| 確かめること | なぜ見るのか |
|---|---|
| いつまでに必要か | 期日が近いほど選べる先が絞られる。まずここで候補が決まる |
| いくら必要か | 商品ごとに限度額が違う。足りなければ複数を組み合わせる話になる |
| いつ返せるか | 返済原資の入金日が読めているかどうかで、短期か長期かが決まる |
| 総額でいくら払うか | 金利のほか、事務手数料や保証料を含めて比べる |
「早い」と「安い」は同時に手に入りにくい
事業資金の借入れを比べていると、審査が早い商品ほど費用が高く、費用が抑えられる制度ほど手続きが重い、という関係に気づきます。これは偶然ではなく、審査で確かめる範囲の違いから来ています。
公的な制度や銀行のプロパー融資は、事業計画や決算の中身まで見て判断します。確かめる範囲が広いぶん時間はかかりますが、貸す側のリスクが下がるため条件を有利にできます。逆に、書類を絞って短期間で判断する商品は、確かめられない部分をほかの条件で埋めることになります。
| 優先すること | 取りやすい選択 | 引き換えになりやすいもの |
|---|---|---|
| 必要な時期に間に合わせる | 書類の少ない商品、判断の早い商品 | 費用の総額、借りられる金額の上限 |
| 費用を抑える | 公的な制度、保証付き融資 | 準備と審査にかかる時間 |
| 金額を確保する | 担保や保証を組み合わせる方法 | 手続きの手間、担保に出す資産の拘束 |
この表の見方は「どれか1つを選べ」ではありません。今回の資金調達で何を最優先にするのかを先に決めると、比べる相手が絞られるということです。3つ全部を同時に満たそうとすると、比較が終わりません。
申し込む前に整理しておくもの
どの担い手を選ぶにしても、手元にそろえておくと話が早く進む資料は共通しています。決算書の提出を求めない商品でも、事業の実態を示す資料は何らかの形で必要になります。
試算表や資金繰り表、通帳の入出金、取引先との契約書や請求書は、事業の実態と返済原資を説明する材料になります。これらが整理できていないと、必要な時期に間に合わないことがあります。借入先を探し始める前に、直近の資金繰りを数字で出しておくほうが、結果として選べる先が増えます。
よくある質問
ビジネスローンとカードローンは何が違いますか
使いみちの前提が違います。事業資金として使うことを前提にした商品がビジネスローンです。総量規制の扱いでも、使いみちを限定しない個人向けの借入れと、個人事業者向け貸付けは別に整理されています。
個人事業主でも年収の3分の1を超えて借りられますか
個人事業者向け貸付けは総量規制の例外貸付けに挙げられています。ただし日本貸金業協会の説明では、事業計画、収支計画により返済能力を超えないと認められる場合とされており、無条件ではありません。
公的な融資とビジネスローンはどちらが先ですか
時間に余裕があるなら、条件が有利になりやすい公的な制度から当たるのが基本です。ビジネスローンは、必要な時期に間に合わない場合や、短期のつなぎとして使う場面に向きます。
決算書がなくても借りられますか
決算書の提出を求めない商品はあります。ただし、返済できる根拠は別の資料で確かめられます。何も示さずに借りられるという意味ではありません。
銀行と貸金業者ではどちらが有利ですか
一概には言えません。同じ「ビジネスローン」でも商品ごとに限度額、期間、手数料が違います。金利だけでなく、必要な時期に間に合うかと、総額でいくら払うかの両方で比べてください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング