
カードローンとビジネスローンの違いを「総量規制の対象か、対象外か」で説明している記事は多いのですが、この言い方は正確ではありません。日本貸金業協会の案内を読むと、事業者向けの貸付けには「除外」と「例外」という別々の枠があり、個人事業主が借りる場合は年収の3分の1を超えられても借入残高には算入されます。法人が借りる場合はそもそも総量規制の条文に乗りません。この差は、2回目以降の借入れで効いてきます。2026年10月16日に日本貸金業協会の公式ページで確かめた内容をもとに整理します。
よくある説明のどこがずれているか
よくある説明:「ビジネスローンは総量規制の対象外だから、年収の3分の1を超えて借りられる」
正確には:個人事業主への貸付けは「例外貸付け」。年収の3分の1を超えて借りることはできますが、借りた額は借入残高に算入されます。残高が基準を超えたあとは、「除外」「例外」に当たるもの以外は借りられなくなります。
法人への貸付けは、そもそも総量規制の条文が想定する「個人顧客」ではありません。残高への算入という話も出てきません。
総量規制そのものは「個人」に向いたルール
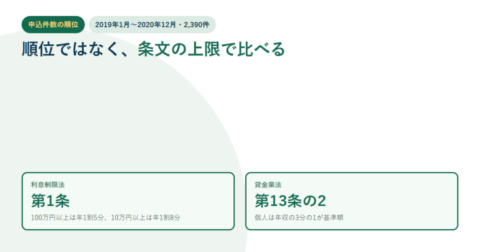
総量規制は、貸金業者からの借入れの合計が年収の3分の1以内であることを求めるしくみです。日本貸金業協会は、年収300万円なら貸金業者からの借入合計は最大100万円になる、という例を示しています。
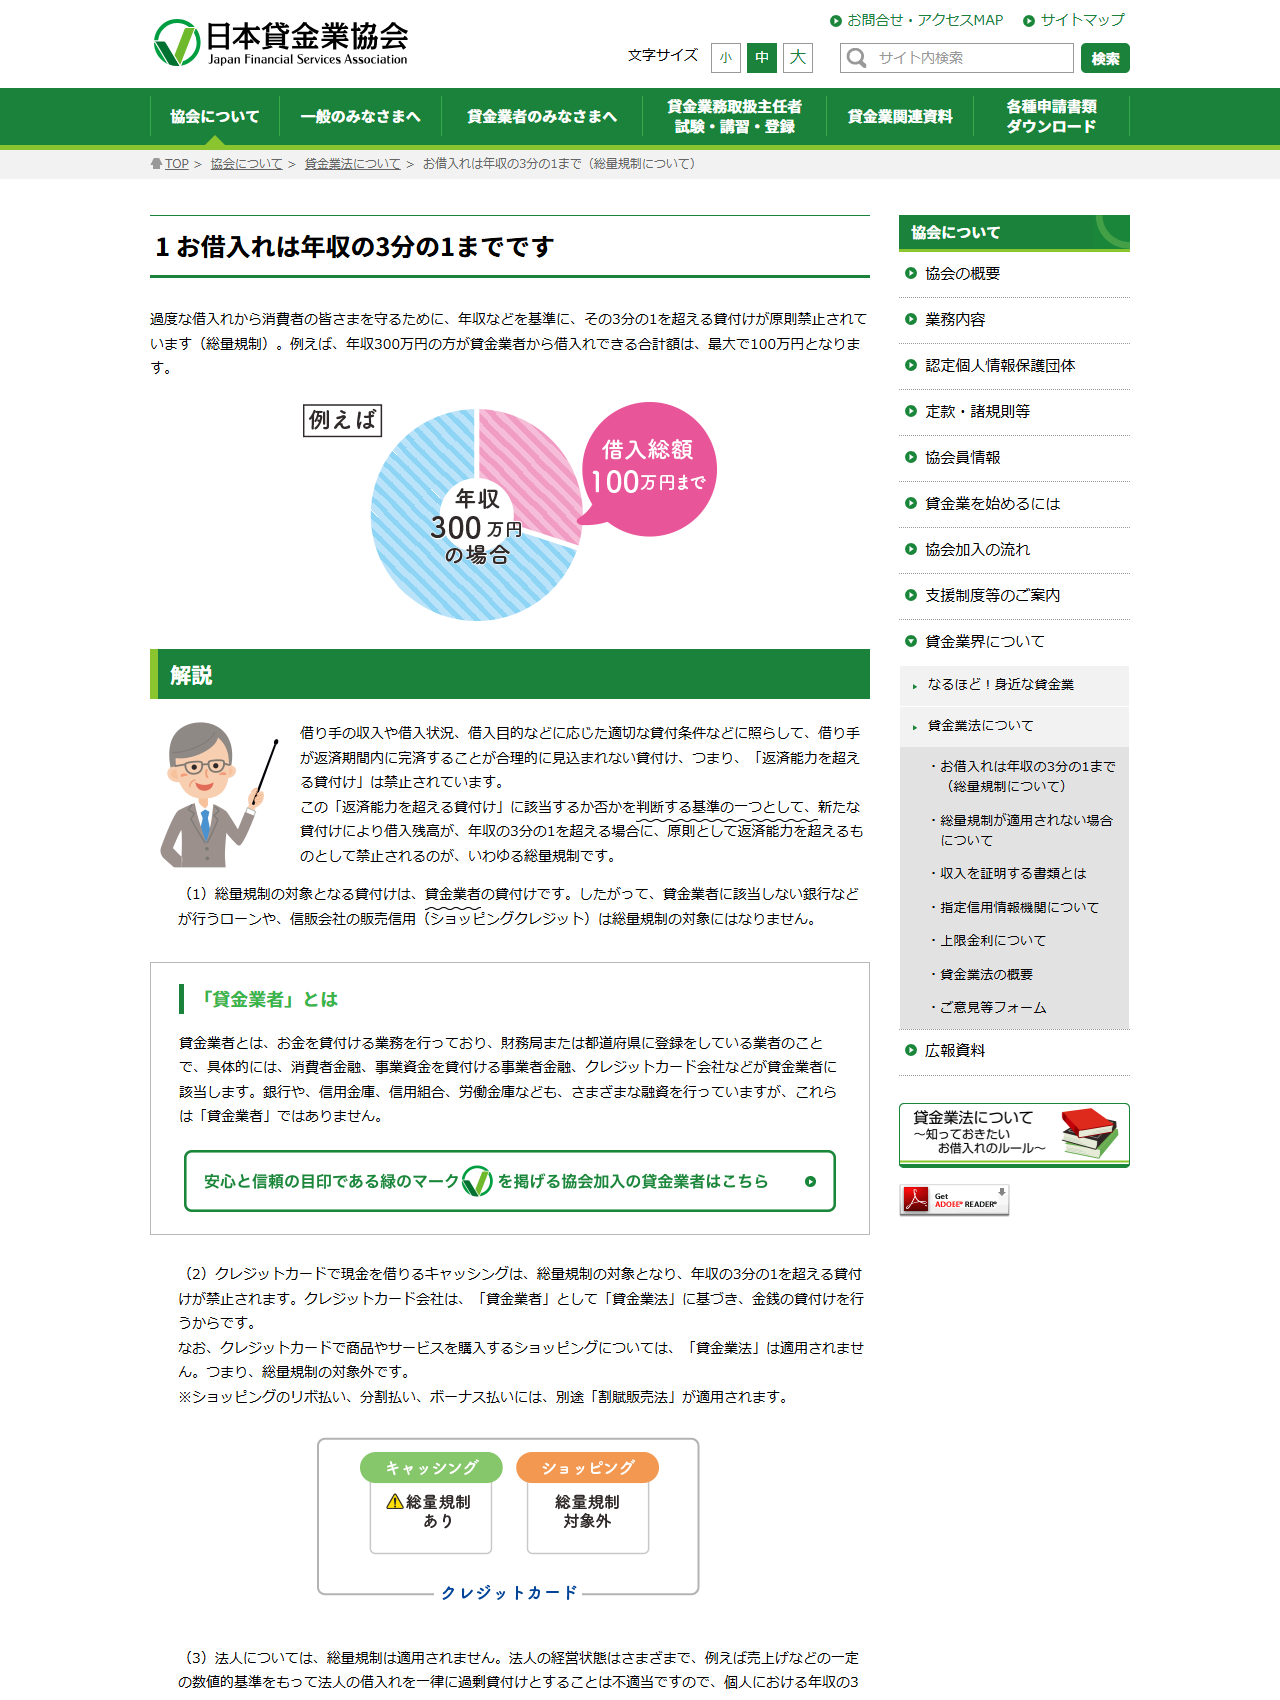
この基準にすべての貸付けが当てはまるわけではありません。協会は、総量規制になじまない「除外貸付け」と、顧客の利益の保護に支障を生ずることがない「例外貸付け」の2つを挙げ、それぞれ扱いが違うと説明しています。
| 区分 | 年収3分の1を超えて借りられるか | 借入残高への算入 | その後の借入れへの影響 |
|---|---|---|---|
| 除外貸付け | 借りられる | 算入されない | その後の借入れに影響を与えない |
| 例外貸付け | 借りられる | 算入される | 残高が基準を超えたあとは、除外・例外以外は借りられなくなる |
どちらも「年収の3分の1を超えられる」という結果は同じですが、残高への算入が違います。この一点で、2回目以降の資金調達のしやすさが変わります。
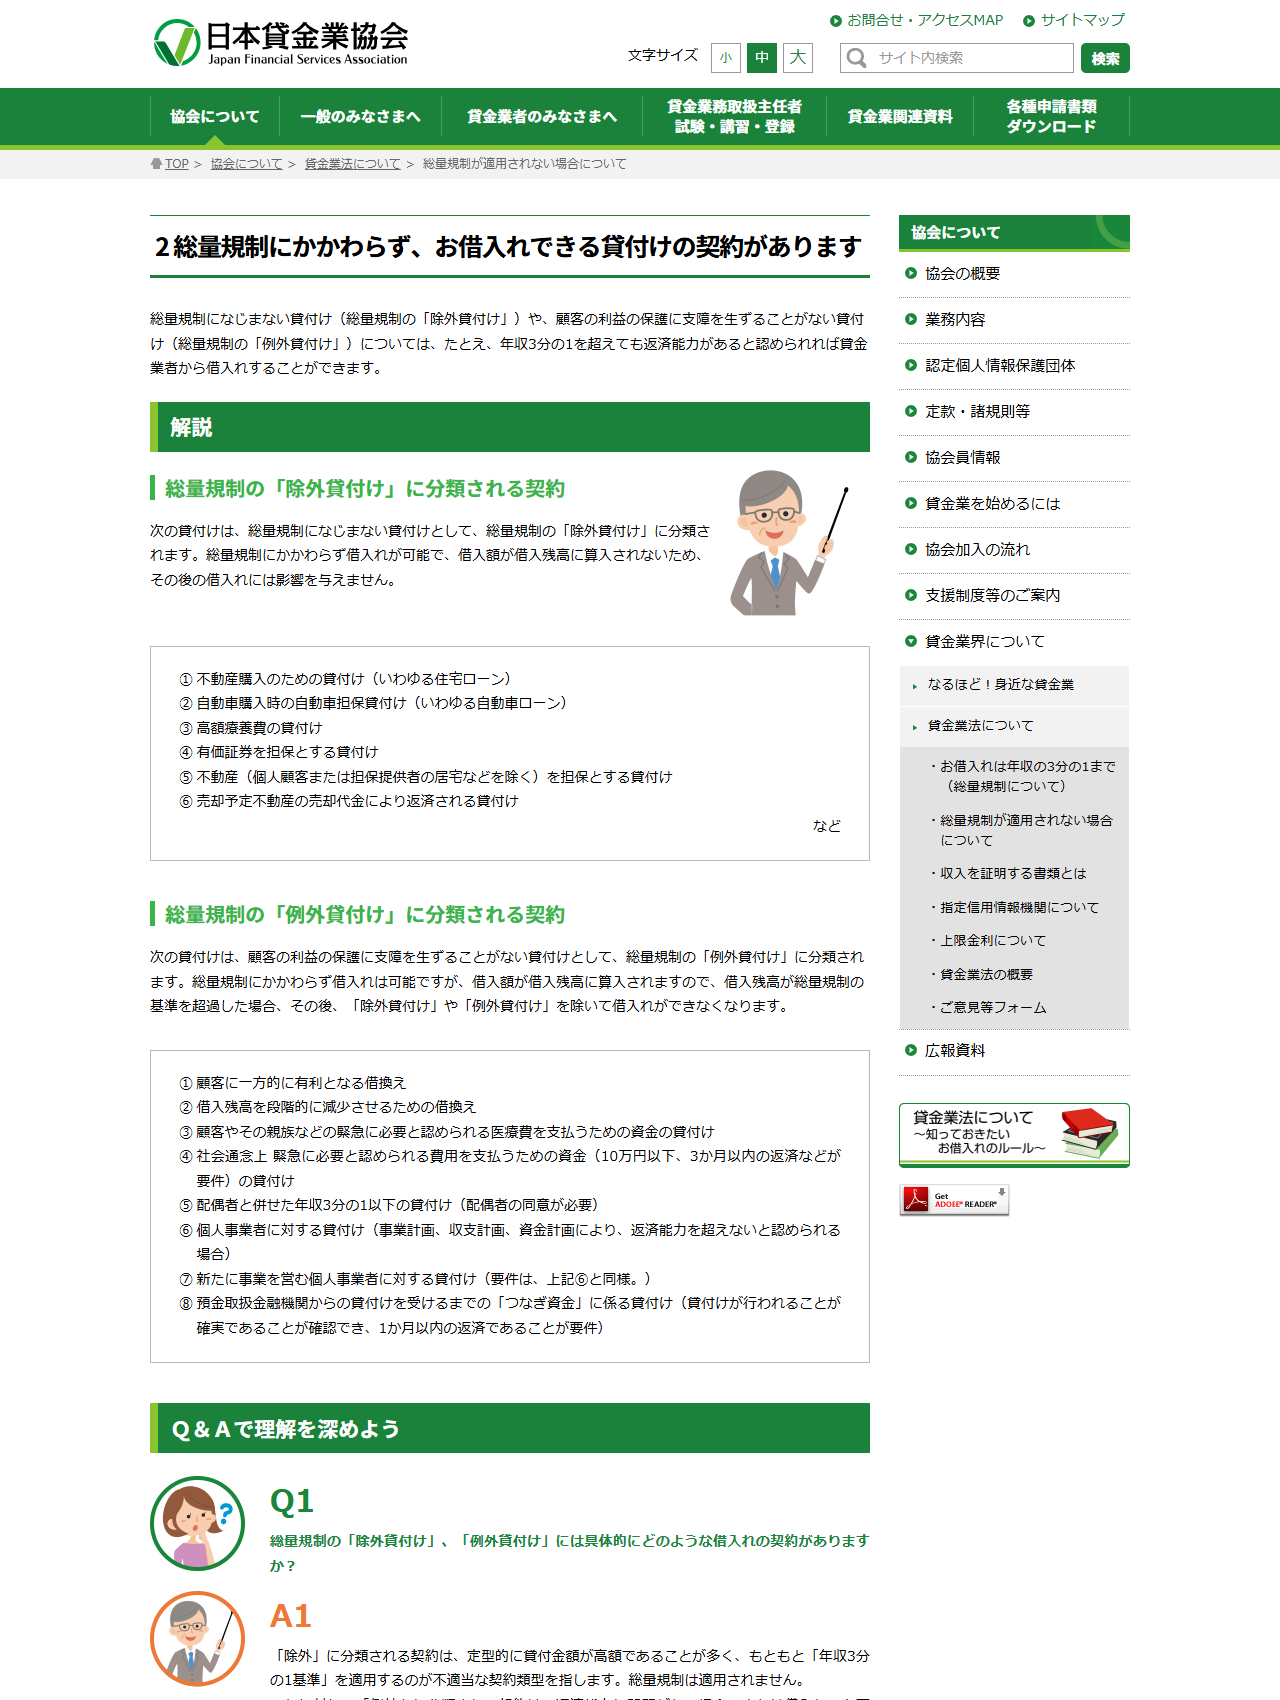
個人事業主への貸付けは「例外」の6番目と7番目
協会が挙げている例外貸付け8項目のうち、事業者に関わるのは次の2つです。
例外貸付けに分類される事業者向けの契約
- 個人事業者に対する貸付け(事業計画、収支計画、資金計画により、返済能力を超えないと認められる場合)
- 新たに事業を営む個人事業者に対する貸付け(要件は上と同様)
条件の書き方に注目してください。「事業計画、収支計画、資金計画により、返済能力を超えないと認められる場合」とあります。年収の3分の1という数字の代わりに、計画で返済能力を示すことが求められる、という構造です。ビジネスローンの申込みで決算書や事業計画書を出すのは、審査の慣習ではなく、この要件を満たすための手続きです。
なお、創業したばかりで実績がない場合も、7番目の枠で同じ要件が当てはまります。実績の年数ではなく、計画の中身で判断される建て付けになっています。
カードローンとビジネスローンを並べるとどう違うか
| 項目 | カードローン(個人向け) | ビジネスローン(事業者向け) |
|---|---|---|
| 借りる主体 | 個人 | 法人、個人事業主 |
| 資金使途 | 原則自由(事業資金に使えないとする商品がある) | 事業資金に限られる |
| 総量規制での扱い | 対象。年収の3分の1まで | 法人は条文の「個人顧客」に当たらない。個人事業主は例外貸付け |
| 借入残高への算入 | 算入される | 個人事業主への貸付けは算入される |
| 返済能力の見られ方 | 年収と信用情報 | 事業計画・収支計画・資金計画 |
| 主な提出書類 | 本人確認書類、収入証明 | 決算書、確定申告書、事業計画書など |
「事業資金に使えないカードローンがある」という点は、規制ではなく各社の商品設計の話です。契約の前に、その商品の資金使途の欄を読んで確かめる必要があります。
カードローンの想定どおり。年収の3分の1という上限の中で使う
例外貸付けの枠。計画で返済能力を示せば3分の1を超えられるが、残高には積まれる
総量規制の条文が想定する個人顧客ではない。審査は会社の財務で見られる
条件を満たせば「顧客に一方的有利となる借換え」として例外貸付けになる
おまとめは「一方的に有利」であることが条件
借入れが複数ある状態で一本化したい場合、協会は条件を満たせば「顧客に一方的有利となる借換え」として例外貸付けに当たる、と説明しています。ただし対象になる債務の範囲が限られます。借換えの対象となるのは貸金業者からの借入債務全般で、銀行からの借入債務や、親族・知人などからの借入債務は対象になりません。
事業者が銀行借入とノンバンクの借入をまとめて整理したい、という相談はよくありますが、銀行分はこの枠では扱えない、というのが協会の説明です。
除外貸付けの中にも、事業者が使える枠がある
例外ばかりに目が行きますが、除外貸付けの一覧にも事業で関係するものが並んでいます。協会が挙げているのは、不動産購入のための貸付け、自動車購入時の自動車担保貸付け、高額療養費の貸付け、有価証券を担保とする貸付け、不動産(個人顧客または担保提供者の居宅などを除く)を担保とする貸付け、売却予定不動産の売却代金により返済される貸付けなどです。
このうち5番目と6番目は、事業用の不動産を持っている場合に効いてきます。借入残高に算入されないため、そのあとで別の借入れをするときに枠を圧迫しません。同じ金額を借りるのでも、無担保のビジネスローンで借りるか、所有している事業用不動産を担保に入れて借りるかで、次の調達余力が変わるということです。
ただし条件の読み方には注意が要ります。除外になるのは「個人顧客または担保提供者の居宅などを除く」不動産を担保とする場合です。自宅を担保に入れる形はここから外れます。
上限金利は借入額で3段階に分かれる
金利については、カードローンとビジネスローンで別のルールがあるわけではありません。どちらも同じ上限が掛かります。日本貸金業協会は上限金利について、借入額に応じて3段階に分かれると案内しています。
| 借入額 | 上限金利(年) | 読み方 |
|---|---|---|
| 10万円未満 | 20% | 少額ほど上限が高い。短期で返す前提の設計になりやすい |
| 10万円以上100万円未満 | 18% | カードローンの上限金利がこの帯に集まる |
| 100万円以上 | 15% | まとまった額を借りるほど、上限そのものが下がる |
ここから読み取れることがあります。少額を何度も借りるより、必要額をまとめて借りたほうが上限そのものが低くなる、という構造です。もっとも実際に適用される金利は各社の審査で決まるため、上限が下がることと、提示される金利が下がることは別の話です。
相手が登録を受けた貸金業者かを先に確かめる
事業資金を急いで用意したい場面では、聞いたことのない業者から勧誘を受けることがあります。貸金業を営むには登録が必要で、登録番号は金融庁の「登録貸金業者情報検索サービス」で確かめられます。商号と登録番号の両方を入力して、実在する業者かどうかを照合します。
登録番号は「○○財務局長(1)第○○○○号」または「○○県知事(3)第○○○○号」という形で、括弧の中の数字は更新の回数です。3年ごとに更新するため、数字が大きいほど長く営業していることになります。広告やサイトに登録番号が出ていない相手とは、条件の比較に入る前の段階で手を止めてください。
どちらを選ぶかは、使い道と2回目以降で決める
使い道が事業なら、ビジネスローンを先に見る。カードローンは商品によって事業資金に使えない
個人事業主は、借りた額が残高に積まれることを前提に計画を立てる。1回目は通っても、2回目で止まることがある
法人なら、年収の3分の1という物差しは出てこない。見られるのは会社の財務と返済原資
金利の上限は借入額で決まる。10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%
ビジネスローンそのものの位置づけはビジネスローンとは?、個人事業主の審査で見られるものは個人事業主のビジネスローン審査は貸金業法13条で形が決まるにまとめています。法人と個人事業主で総量規制の扱いが分かれる理由はビジネスローンは総量規制の対象外?でも扱っています。
日本貸金業協会「総量規制が適用されない場合について」(2026年10月16日取得)
日本貸金業協会「お借入れは年収の3分の1まで(総量規制について)」(2026年10月16日取得)
金融庁「貸金業法Q&A」(2026年10月16日取得)







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング