先に結論
- 「事業者ローン」と「ビジネスローン」は法令上の区別ではない。どちらも商品の呼び名で、貸し手が貸金業者であれば同じ法律が当たる。
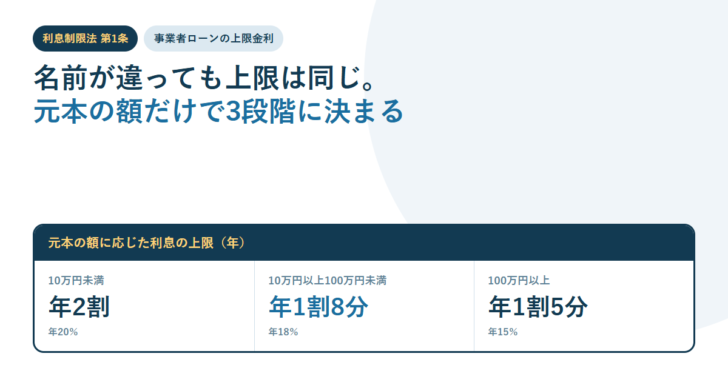
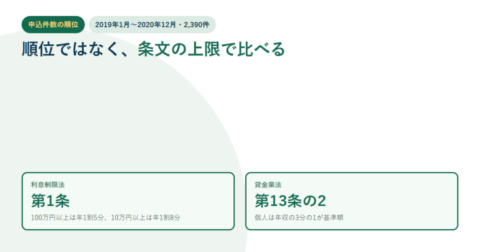
- 利息の上限は利息制限法第1条で元本の額により3段階。10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分。超えた部分は無効になる。
- 遅延損害金は別で、営業的金銭消費貸借なら利息制限法第7条が年2割を上限とする。
- 総量規制(貸金業法第13条の2)が禁じているのは個人顧客を相手方とする過剰な貸付け。法人を相手方とする貸付けは、この条文の「個人過剰貸付契約」の定義に入らない。
- 貸金業者かどうかは金融庁の登録貸金業者情報検索サービスで引ける。登録は貸金業法第3条で3年ごとに更新が必要と定められている。
資金調達を調べていると、同じような商品が「事業者ローン」「事業ローン」「ビジネスローン」と別の名前で出てきます。どれを選ぶべきか迷うところですが、法律の側から見ると区別はありません。ここでは条文と公的な検索サービスだけを根拠に、名前の違いが何を意味しないのか、代わりに何を見れば違いが分かるのかを整理します。
呼び名は商品名。法律には「ビジネスローン」という区分がない
最初に押さえるべき点です。利息制限法にも貸金業法にも、「ビジネスローン」「事業者ローン」という語は出てきません。法律が区別しているのは、貸し手が誰か(貸金業者か銀行か)と、借り手が誰か(個人顧客か法人か)の2点です。
| 呼び名 | 法令上の位置づけ | 実際に何を指すことが多いか |
|---|---|---|
| 事業者ローン・事業ローン | 法令に定義なし | 事業資金を使途とする貸付け全般。ノンバンクの商品名に多い |
| ビジネスローン | 法令に定義なし | 同じく事業資金向け。銀行・信販・ノンバンクが広く使う |
| 証書貸付・当座貸越 | 契約の形式を指す実務用語 | 一括で借りて分割返済するか、枠の中で何度でも借りるか |
| 営業的金銭消費貸借 | 利息制限法第5条に定義あり | 債権者が業として行う金銭を目的とする消費貸借。上限の特則はここに掛かる |
表の時点:2026年10月12日。法令上の位置づけは、e-Gov法令検索で取得した利息制限法と貸金業法の条文を確認して整理しました。
したがって、「ビジネスローンだから金利が高い」「事業者ローンだから審査が甘い」という理解は、名前からは導けません。条件が違うのは、その会社がどの法律の下で営業していて、どの区分の金額を貸すかによります。
上限金利は元本の額だけで決まる。3段階を条文で確認する
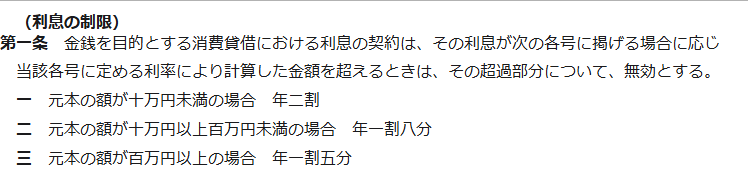
では何が上限を決めるのか。利息制限法第1条は、利息の契約が次の利率で計算した金額を超えるとき、その超過部分を無効とすると定めています。
| 元本の額 | 条文の表記 | 年率に直すと | 100万円を1年借りた場合の利息の上限 |
|---|---|---|---|
| 10万円未満 | 年二割 | 20% | — |
| 10万円以上100万円未満 | 年一割八分 | 18% | — |
| 100万円以上 | 年一割五分 | 15% | 15万円 |
表の時点:2026年10月12日。利率は利息制限法第1条の条文によります。右端の金額は、100万円を年15%で1年借りた場合の単純計算で、実際の利息は返済方法で変わります。
ここに重なる特則が2つあります。1つは第5条で、同じ債権者から重ねて借りた場合や同時に2件以上借りた場合は、元本の額を合算して区分を判定します。100万円を2回に分けて借りても、合計が100万円以上なら年15%の区分で見るということです。もう1つは第7条で、営業的金銭消費貸借上の債務不履行による賠償額の予定は、元本に対する割合が年2割を超える部分を無効としています。遅延損害金の上限が年20%になるのはこの条文によるものです。
(賠償額の予定の特則)第七条 第四条第一項の規定にかかわらず、営業的金銭消費貸借上の債務の不履行による賠償額の予定は、その賠償額の元本に対する割合が年二割を超えるときは、その超過部分について、無効とする。
利息制限法(昭和二十九年法律第百号)第7条。e-Gov法令検索のAPIで取得した本文(法令改正ID 329AC0000000100_20100618_418AC0000000115、2026年10月12日に取得)
実際に各社が提示している金利の水準は、ビジネスローン金利の相場|100万円以上は年15%が法律の天井、公庫の基準利率は年4.05〜5.65%で公表されているにまとめています。
総量規制が掛かるのは「個人顧客」。法人向けの貸付けは定義に入らない
名前よりも効く違いがここにあります。貸金業法第13条の2は過剰貸付け等を禁止していますが、条文が定義する「個人過剰貸付契約」は、個人顧客を相手方とする貸付けに係る契約を指しています。
前項に規定する「個人過剰貸付契約」とは、個人顧客を相手方とする貸付けに係る契約(住宅資金貸付契約その他の内閣府令で定める契約(以下「住宅資金貸付契約等」という。)及び極度方式貸付けに係る契約を除く。)で、当該貸付けに係る契約を締結することにより、当該個人顧客に係る個人顧客合算額(住宅資金貸付契約等に係る貸付けの残高を除く。)が当該個人顧客に係る基準額(その年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額をいう。次条第五項において同じ。)を超えることとなるもの(当該個人顧客の利益の保護に支障を生ずることがない契約として内閣府令で定めるものを除く。)をいう。
貸金業法(昭和五十八年法律第三十二号)第13条の2第2項。e-Gov法令検索のAPIで取得した本文(法令改正ID 358AC1000000032_20251001_505AC0000000053、2026年10月12日に取得)
図:条文から読み取れる線引き
法人が借りる場合
「個人顧客を相手方とする貸付け」ではないため、個人過剰貸付契約の定義に当たりません。年収の3分の1という基準額の計算も、個人顧客について定められたものです。
個人事業主が借りる場合
相手方は個人です。ただし条文の末尾に「当該個人顧客の利益の保護に支障を生ずることがない契約として内閣府令で定めるものを除く」とあり、除外される契約が内閣府令に委ねられています。自分の契約が当たるかは、申込先に確認してください。
銀行から借りる場合
銀行は貸金業法の貸金業者ではないため、同法第13条の2は適用されません。銀行には別の監督の枠組みがあります。
基準額の意味
条文は「年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額」と定義しています。よく言われる「年収の3分の1」はこの部分です。
「事業者ローンなら総量規制の対象外」と短く書かれることがありますが、条文はそこまで単純ではありません。法人が借りる場合は定義から外れる一方、個人事業主の場合は内閣府令の定めを見る必要があります。借り手が個人か法人かで答えが変わる、と理解しておくのが正確です。
相手が貸金業者かどうかは、登録番号で確かめられる
金利や総量規制の話は、相手が貸金業法の登録を受けた業者であることが前提です。貸金業法第3条は、貸金業を営もうとする者は、2以上の都道府県に営業所等を置く場合は内閣総理大臣の、1つの都道府県のみの場合はその都道府県知事の登録を受けなければならないと定めています。同条第2項は、登録は3年ごとに更新を受けなければ期間の経過によって効力を失うとしています。
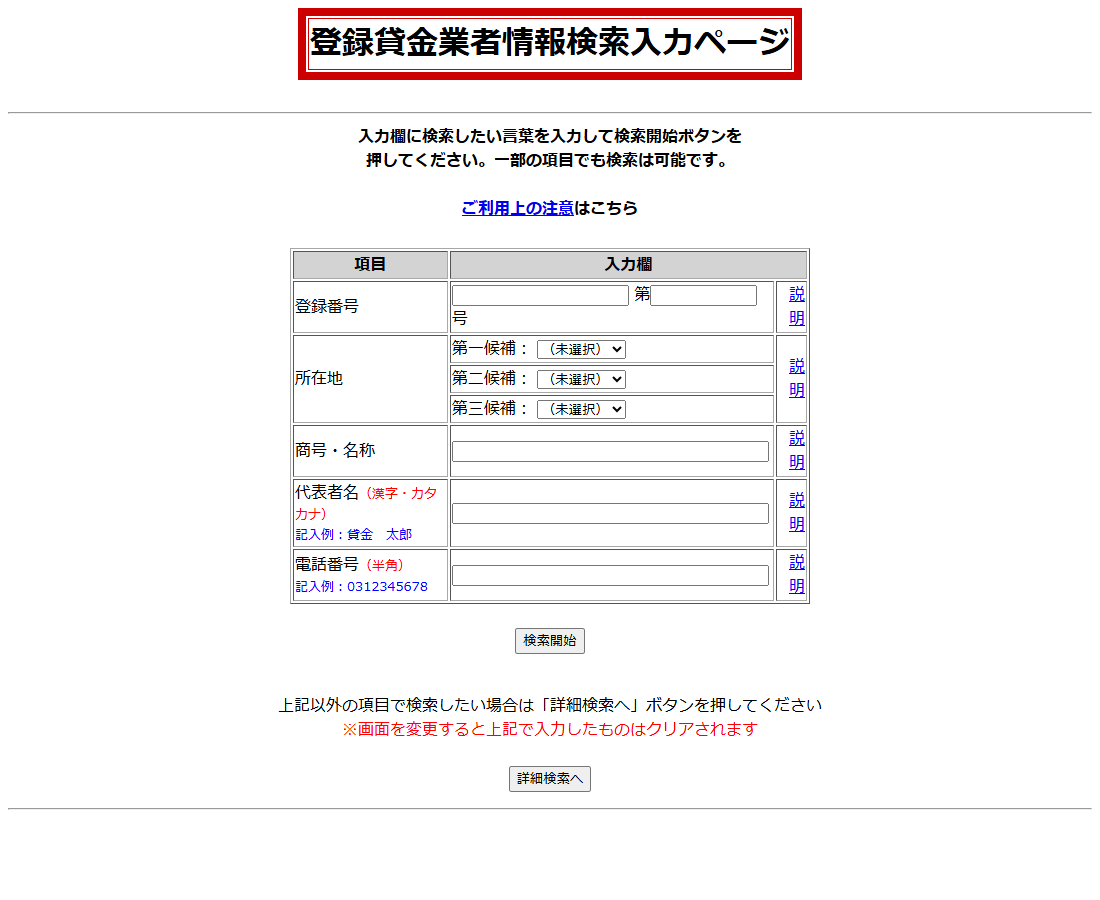
図:申し込む前に確かめる順番
広告やサイトに登録番号があるかを見る
「〇〇財務局長(◯)第◯◯◯◯号」または「〇〇県知事(◯)第◯◯◯◯号」の形です。括弧の中の数字は更新の回数を表します。
金融庁の検索サービスで商号を引く
登録番号・所在地・商号・代表者名・電話番号のいずれかで検索できます。一部の項目でも検索は可能だと案内されています。
出てきた登録内容と広告の表記を突き合わせる
商号が一致しない、検索しても出てこないという場合は、申し込む前に止まるべき状態です。登録は3年ごとの更新が要るため、古い番号がそのまま載っていることもあります。
提示された金利を利息制限法の区分と突き合わせる
100万円以上の借入で年15%を超える利息が示されていれば、超過部分は無効です。
検索結果が0件でも、入力の揺れで出てこないことがあります。商号の表記(株式会社の前後、カタカナと漢字)を変えて引き直してから判断してください。
名前ではなく、3つの軸で比べる
ここまでを踏まえると、商品を比べる軸は名前ではありません。条文で差が出るのは次の3つです。
| 比べる軸 | 見る場所 | 差が出る理由 |
|---|---|---|
| 貸し手の種別 | 登録番号の有無と金融庁の検索結果 | 貸金業者なら貸金業法が、銀行なら銀行法が当たる |
| 借り手の種別 | 申込区分が法人か個人事業主か | 貸金業法第13条の2の定義に入るかどうかが変わる |
| 元本の額 | 契約書の貸付金額 | 利息制限法第1条の3段階がここで決まる |
表の時点:2026年10月12日。利息制限法と貸金業法の条文から整理しました。審査の通りやすさや必要書類は法令が定めるものではなく、各社の運用によります。
保証付き融資や公的な制度を含めて選択肢を広げたい場合は運転資金とは?必要額の出し方と、足りないときに見る5つの選択肢、申込条件と必要書類の実務はビジネスローンの申込条件とは?審査基準や必要書類を徹底解説を参照してください。
よくある質問
事業者ローンとビジネスローンはどちらが金利が低いのですか
名前では決まりません。利息制限法第1条の上限は元本の額だけで3段階に分かれ、どちらの呼び名でも同じ条文が当たります。実際の金利は貸し手ごとの設定によるため、同じ名前の商品でも会社によって違います。
法人なら年収の3分の1という制限はないのですか
貸金業法第13条の2が定める「個人過剰貸付契約」は、個人顧客を相手方とする貸付けに係る契約です。法人を相手方とする貸付けはこの定義に当たりません。個人事業主の場合は、条文が内閣府令に委ねている除外に当たるかどうかを申込先に確認してください。
遅延損害金はいくらまで取られますか
営業的金銭消費貸借であれば、利息制限法第7条により元本に対する割合が年2割を超える部分は無効です。利息の上限(年15〜20%)とは別の条文なので、混同しないようにしてください。
100万円を2回に分けて借りれば年18%まで取られますか
同じ債権者から重ねて借りた場合や同時に2件以上借りた場合は、利息制限法第5条により元本の額を合算して区分を判定します。合計が100万円以上になれば年15%の区分で見ることになります。
登録番号の括弧の中の数字は何ですか
登録の更新回数を表します。貸金業法第3条第2項は、登録は3年ごとに更新を受けなければ期間の経過によって効力を失うと定めています。数字が大きいほど長く登録を続けているという読み方ができます。
この記事で参照した一次情報
- e-Gov法令検索「利息制限法(昭和二十九年法律第百号)」:第1条の3段階(年二割・年一割八分・年一割五分)、第5条の元本額の特則、第7条の賠償額の予定の特則(年二割)。本文はe-Gov法令検索のAPIで取得(法令改正ID 329AC0000000100_20100618_418AC0000000115)
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」:第3条の登録と3年ごとの更新、第13条の2の過剰貸付け等の禁止と個人過剰貸付契約の定義。本文はe-Gov法令検索のAPIで取得(法令改正ID 358AC1000000032_20251001_505AC0000000053)
- 金融庁「登録貸金業者情報検索サービス」:検索できる項目(登録番号・所在地・商号/名称・代表者名・電話番号)と、一部の項目でも検索できる旨の案内

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング