
先に要点
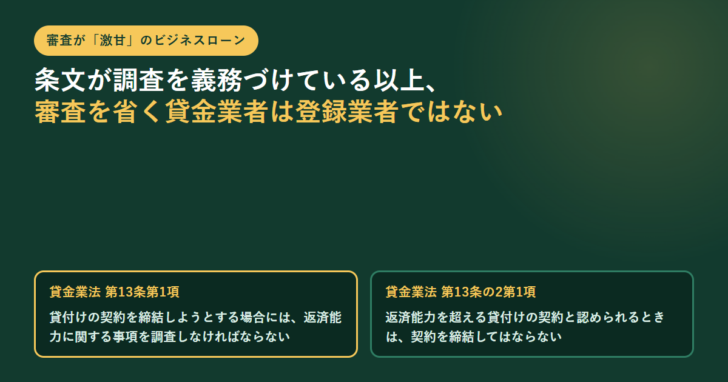
- 貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に「顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない」と定めている。審査を省くことは、登録業者には許されていない。
- 同法第13条の2第1項は、調査の結果、返済能力を超える貸付けの契約と認められるときは「当該貸付けの契約を締結してはならない」としている。
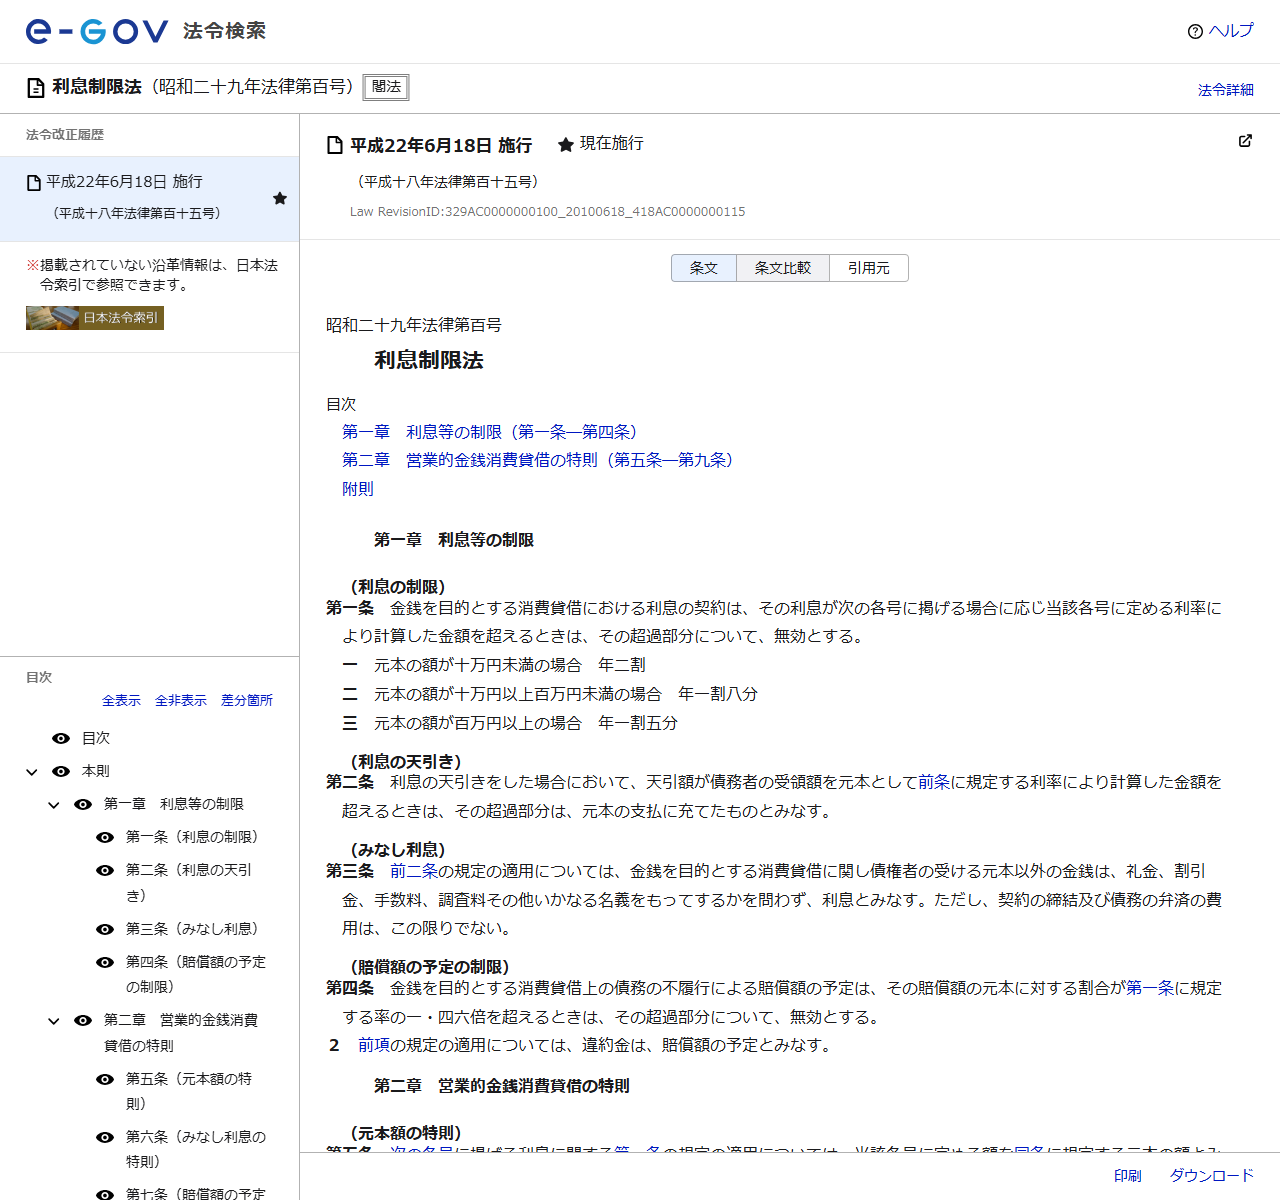
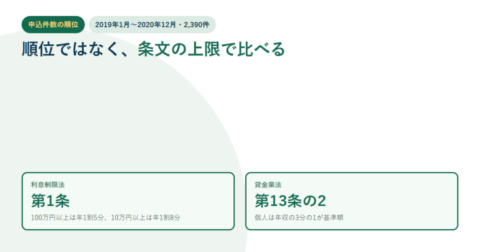
- 金利の上限は利息制限法第1条が3段階で定める。元本10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分である。
- 業として貸付けを行う者が年20%を超える利息の契約をすると、出資法第5条第2項により5年以下の拘禁刑または1,000万円以下の罰金(併科あり)の対象になる。
- 年収の3分の1という総量規制は、貸金業法第13条の2第2項が「個人顧客を相手方とする貸付けに係る契約」について定めたものである。法人向けの貸付けはこの定義に入らない。
条文は「調査しなければならない」と書いている
「審査が激甘のビジネスローン」を探すとき、前提として押さえておきたいのは、審査を省くという選択肢が登録業者側に存在しないことです。貸金業法の条文は義務の形で書かれています。
第十三条 貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
貸金業法第13条第1項(e-Gov法令検索のAPIで取得した条文、2026年10月8日に確認)
調査の対象として5つが並んでいます。収入または収益その他の資力、信用、借入れの状況、返済計画、そしてその他の返済能力に関する事項です。決算書や確定申告書の提出を求められるのは、このうち「資力」と「返済計画」を確かめるためです。
さらに、調査の結果についても条文があります。
第十三条の二 貸金業者は、貸付けの契約を締結しようとする場合において、前条第一項の規定による調査により、当該貸付けの契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、当該貸付けの契約を締結してはならない。
貸金業法第13条の2第1項(e-Gov法令検索のAPIで取得した条文、2026年10月8日に確認)
調査を義務づけ、結果によっては契約を禁じる。この2つが揃っているため、登録を受けた貸金業者が「審査なし」「誰でも通る」と広告することは制度上あり得ません。そう名乗る相手は、登録を受けていない業者である可能性を先に疑うべきです。
総量規制は「個人顧客」の規定。法人向けには当たらない
いっぽうで、「ビジネスローンは審査が通りやすい」と言われる場面にも根拠があります。年収の3分の1という総量規制の条文を読むと、対象が限定されているからです。
前項に規定する「個人過剰貸付契約」とは、個人顧客を相手方とする貸付けに係る契約(住宅資金貸付契約その他の内閣府令で定める契約及び極度方式貸付けに係る契約を除く。)で、当該貸付けに係る契約を締結することにより、当該個人顧客に係る個人顧客合算額が当該個人顧客に係る基準額(その年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額をいう。)を超えることとなるもの(略)をいう。
貸金業法第13条の2第2項(e-Gov法令検索のAPIで取得した条文、2026年10月8日に確認)
定義の主語は「個人顧客を相手方とする貸付けに係る契約」です。法人が借主になる契約は、この個人過剰貸付契約の定義に入りません。だからといって審査が不要になるわけではなく、第13条の2第1項の「返済能力を超える貸付けの契約」の禁止はそのまま当たります。
| 借主 | 返済能力の調査(13条1項) | 返済能力を超える契約の禁止(13条の2第1項) | 年収3分の1の基準(13条の2第2項) |
|---|---|---|---|
| 法人 | 当たる | 当たる | 条文上「個人顧客」の定義に入らない |
| 個人(事業者でない) | 当たる | 当たる | 当たる |
表の時点:2026年10月8日。貸金業法(昭和58年法律第32号)第13条・第13条の2の条文を読み取って整理したものです。個人事業者に対する貸付けの扱いは内閣府令の定めによるため、この表には含めていません。
「通りやすい」と言われる理由は、基準そのものが緩いからではなく、判断材料が個人の年収ではなく事業の収益になるからです。赤字が続いていたり、借入れの状況が返済計画と合っていなかったりすれば、法人向けでも第13条の2第1項で断られます。
上限金利は3段階。超えれば無効、業としてなら刑罰
審査の緩さを掲げる相手ほど、金利の確認が重要になります。上限は2つの法律が別々の効果で定めています。
| 元本の額 | 利息制限法第1条の上限 | 超えた場合の効果 |
|---|---|---|
| 10万円未満 | 年2割(20%) | 超過部分について無効 |
| 10万円以上100万円未満 | 年1割8分(18%) | 超過部分について無効 |
| 100万円以上 | 年1割5分(15%) | 超過部分について無効 |
| 業としての貸付け全般 | 年20%(出資法第5条第2項) | 5年以下の拘禁刑または1,000万円以下の罰金(併科あり) |
表の時点:2026年10月8日。利息制限法第1条および出資法第5条第2項の条文にもとづきます。出資法第5条第1項は、年109.5%(うるう年を含む1年は年109.8%、1日当たり0.3%)を超える利息の契約について同じ刑を定めています。
見落とされやすいのが利息制限法第3条です。みなし利息として「金銭を目的とする消費貸借に関し債権者の受ける元本以外の金銭は、礼金、割引金、手数料、調査料その他いかなる名義をもつてするかを問わず、利息とみなす」と定めています。契約の締結および債務の弁済の費用だけが除かれます。「金利は低いが手数料がかかる」という説明は、この条文の前では意味を持ちません。
第4条は遅延損害金の上限も定めています。賠償額の予定は、元本に対する割合が第1条の率の1.46倍を超える部分について無効です。10万円以上100万円未満なら18%×1.46で、上限は年26.28%という計算になります。
相手が登録業者かは金融庁の検索で確かめられる
条文がこれだけ明確である以上、確かめるべきは「その相手が貸金業法の適用を受ける登録業者かどうか」です。金融庁は登録貸金業者情報検索サービスを公開しています。
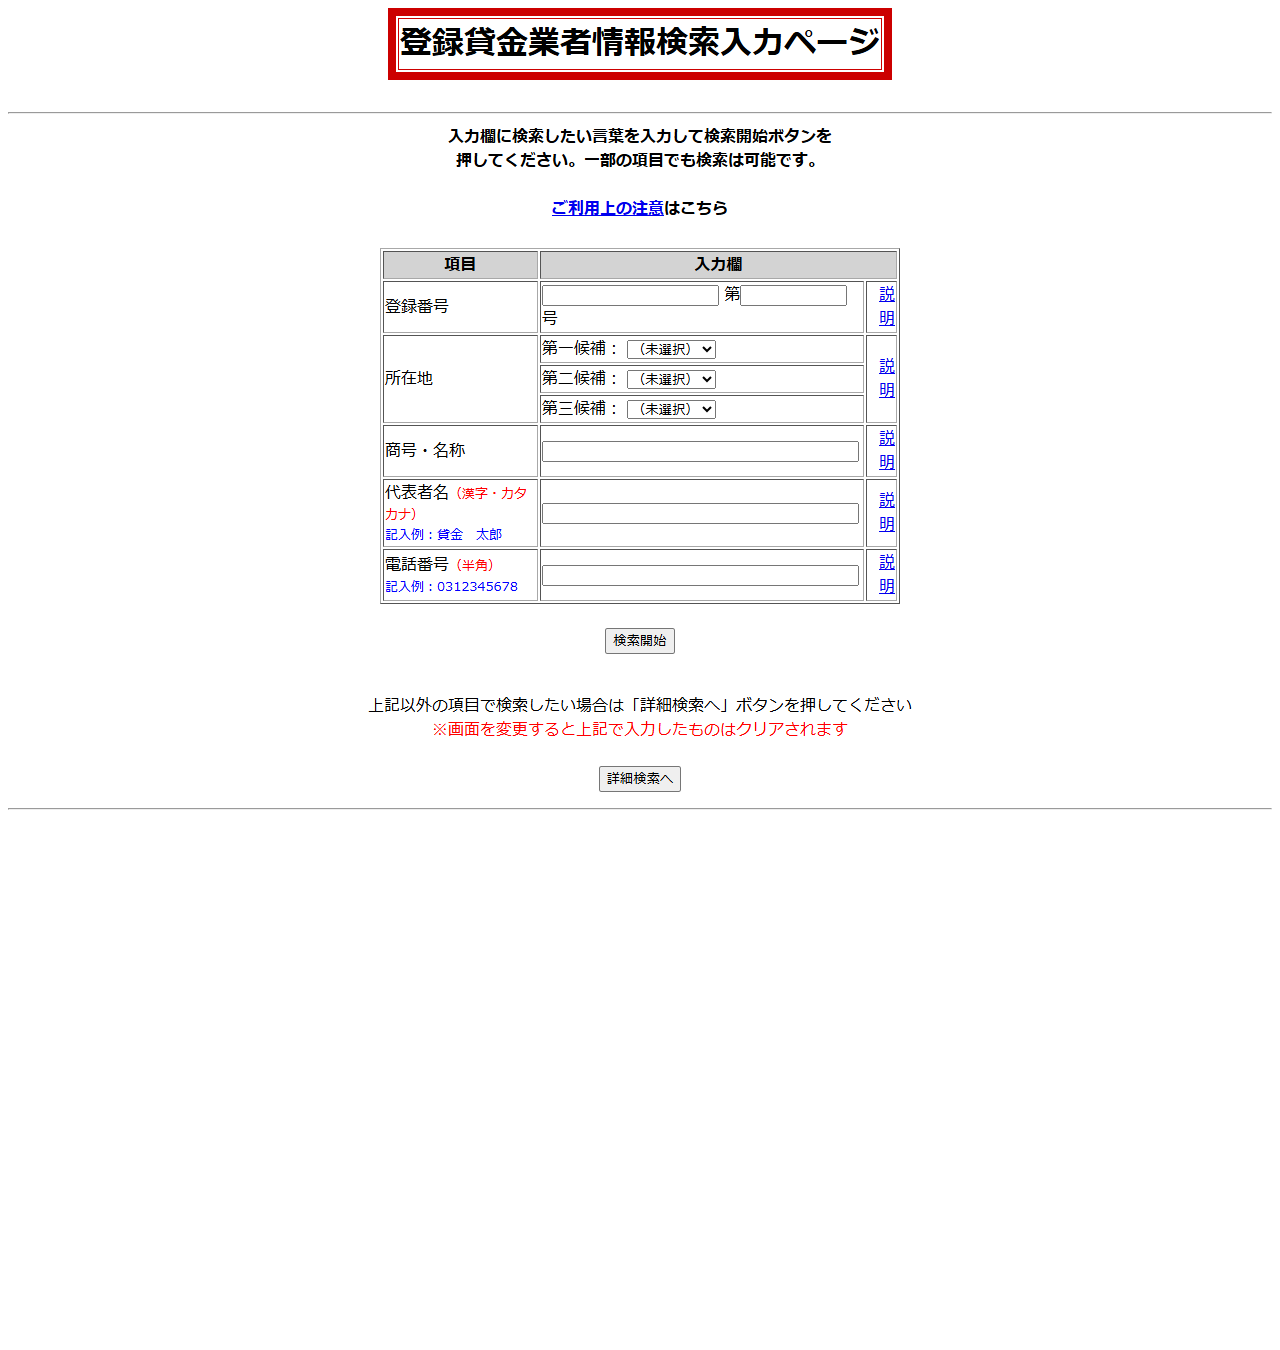
図:申し込む前に確かめる手順
広告やサイトに登録番号があるかを見る
「◯◯県知事(1)第◯◯◯◯◯号」「関東財務局長(3)第◯◯◯◯◯号」のような形式です。括弧の中の数字は更新回数を表します。
金融庁の検索に商号または登録番号を入れる
登録番号、所在地、商号・名称のいずれからでも引けます。一部の項目だけでも検索できると案内されています。
検索結果と広告の表記が一致するかを見る
商号、所在地、電話番号が食い違う場合は、登録業者の名前を借りた別の相手である可能性があります。
提示された金利を上限と照らす
元本の額に応じて20%・18%・15%。業としての貸付けで年20%を超えていれば、出資法第5条第2項の罰則の対象です。
検索して0件だったことを、ただちに「存在しない会社」と結論づけないでください。商号の表記(株式会社の前後、旧字体、スペース)で引けないことがあります。所在地や登録番号など別の項目でも引いたうえで判断し、それでも確認できない場合に初めて取引を見送る、という順番にします。
審査に通らなかったときに見る選択肢
審査の緩い相手を探すより、借入れ以外の手段を含めて組み直すほうが結果的に早いことがあります。条件がそろえば使える公的な制度があります。
図:借入れが難しいときに検討する方向
売掛金を資金化する
債権の売買であるファクタリングは、貸付けではないため貸金業法の審査とは別の枠組みです。ただし買い戻し特約が付くと貸付けに該当するおそれがあり、金融庁が注意喚起しています。
信用保証協会の保証を使う
金融機関・協会・事業者の三者で成り立つ仕組みです。保証料率は協会ごとに公表されており、9段階が一般的です。
公的融資を当たる
日本政策金融公庫の制度には、限度額や据置期間が公表されているものがあります。審査はありますが、民間の商品とは基準が異なります。
条件を変えて申し込み直す
希望額を下げる、期間を短くする、担保や保証を加える。第13条の2第1項は「返済能力を超える」契約を禁じているので、返済額を下げれば判断が変わることがあります。
個々の方法については、そのファクタリング、実は貸付けでは?金融庁が挙げる特徴と、契約書で確かめる3点、信用保証協会とは?保証付き融資のしくみ・責任共有制度80%・保証限度額を公的資料で整理、セーフティネット貸付とは?8つの対象条件と限度額7,200万円・7億2千万円を公庫の公表資料で確認にまとめています。
よくある質問
審査なしのビジネスローンはありますか
登録を受けた貸金業者には存在しません。貸金業法第13条第1項が返済能力に関する事項の調査を義務づけており、第13条の2第1項は返済能力を超える貸付けの契約を禁じています。
法人なら総量規制が関係ないと聞きました
年収の3分の1という基準を定めた貸金業法第13条の2第2項は「個人顧客を相手方とする貸付けに係る契約」について書かれており、法人が借主の契約はこの定義に入りません。ただし調査義務と過剰貸付けの禁止は法人にも当たります。
金利の上限は何%ですか
利息制限法第1条により、元本10万円未満が年20%、10万円以上100万円未満が年18%、100万円以上が年15%です。業として貸付けを行う者が年20%を超える利息の契約をすると、出資法第5条第2項の罰則の対象になります。
手数料は金利と別ですか
別にはなりません。利息制限法第3条は、債権者の受ける元本以外の金銭を、礼金・割引金・手数料・調査料その他いかなる名義であっても利息とみなすと定めています。除かれるのは契約の締結および債務の弁済の費用だけです。
相手が登録業者かどうかを調べる方法は
金融庁の登録貸金業者情報検索サービスで、登録番号、所在地、商号・名称から検索できます。広告に書かれた商号・所在地・電話番号が検索結果と一致するかまで確かめてください。
この記事で参照した一次情報
- 貸金業法(昭和58年法律第32号)第13条・第13条の2https://laws.e-gov.go.jp/law/358AC1000000032(法令データAPIで条文を取得、2026年10月8日に確認)
- 利息制限法(昭和29年法律第100号)第1条・第3条・第4条https://laws.e-gov.go.jp/law/329AC0000000100(2026年10月8日に表示を確認)
- 出資の受入れ、預り金及び金利等の取締りに関する法律(昭和29年法律第195号)第5条https://laws.e-gov.go.jp/law/329AC0000000195(法令データAPIで条文を取得、2026年10月8日に確認)
- 金融庁「登録貸金業者情報検索サービス」https://clearing.fsa.go.jp/kashikin/index.php(2026年10月8日に表示を確認)







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング