
即日融資が可能なビジネスローンランキング!今日中に借りられるのはどこ?
会社経営、個人事業主で事業を営んでいる方であれば「今日中にお金が必要」という状況になってしまうことは決して珍しいことではありません。低金利の銀行から借りられればベストですが、銀行融資は今日中の対応、即日融資などは到底期待...
 ビジネスローンランキング
会社経営、個人事業主で事業を営んでいる方であれば「今日中にお金が必要」という状況になってしまうことは決して珍しいことではありません。低金利の銀行から借りられればベストですが、銀行融資は今日中の対応、即日融資などは到底期待...
 ビジネスローン評判
クラウドバンク・フィナンシャルサービス「ビジネスローン」メリット 最大10億円の借り入れが可能 下限金利は低金利 審査基準が通常のビジネスローンと異なる 繰り上げ返済の手数料がかからない 一括・元利均等・元金均等・自由返...
 ビジネスローン審査
ビジネスローンの審査で見られる7つの基準を、決算数値の指標から経営者の印象まで順に整理します。あわせて、審査で参照される信用情報がいつまで残るのかを、CICとJICCが公表している保有期間で確認しました。契約内容は契約終了後5年以内、申し込みの情報は照会日から6か月以内です。個人事業主については、事業計画・収支計画・資金計画を出せば総量規制の例外として年収3分の1を超えて借りられる仕組みも、日本貸金業協会の説明で確かめています。
 ビジネスローン基礎知識
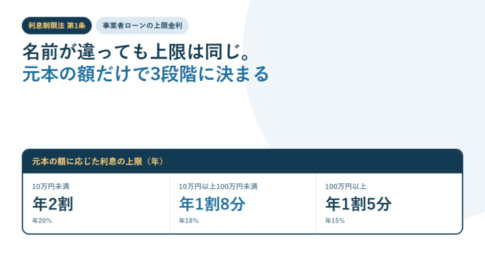
「事業者ローン」と「ビジネスローン」は商品の呼び名で、利息制限法にも貸金業法にもこの区分はありません。利息の上限は利息制限法第1条が元本の額で3段階に定め、10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分です。遅延損害金は第7条で年2割が上限。総量規制を定める貸金業法第13条の2の「個人過剰貸付契約」は個人顧客を相手方とする契約を指し、法人向けの貸付けは定義に入りません。相手が貸金業者かどうかは金融庁の登録貸金業者情報検索サービスで引けます。登録は貸金業法第3条で3年ごとの更新が必要です。
 ビジネスローン基礎知識
知っているようで知らない方が多い「商工ローン」について詳しく解説します。 商工ローンとは? 商工ローンとは 企業の経営者向けの事業資金のローンサービスのこと。中小企業に対する無担保、小口、短期融資が主要サービスになります...
 ビジネスローン活用法
決算書がない創業期でも、日本政策金融公庫の新規開業・スタートアップ支援資金なら限度額7,200万円・据置期間5年以内で申し込めます。令和8年9月1日現在、無担保で2期未了の基準利率は年3.75〜5.35%。創業セミナーの証明書などで特別利率に下がります。民間の不動産担保開業支援ローンは年2.99〜11.80%で融資まで最短3日。下限だけで比べると判断を誤る理由を公表資料で整理しました。
 ビジネスローン体験談
ノンバンクのビジネスローンは、かなり数が少ないのですが、その中でも大手企業でノンバンクのビジネスローンとなれば、それこそ数は限られてしまいます。今回は、その中の一つである三井住友トラストクラブの「トラストクラブビジネスロ...
 ビジネスローン評判
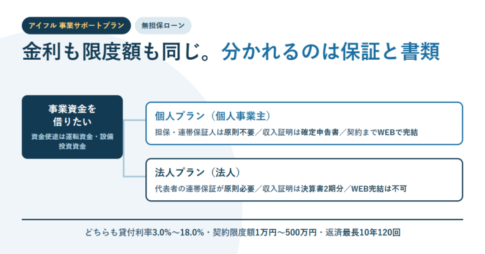
アイフルの事業サポートプラン(無担保ローン)には個人プランと法人プランがあります。公式の商品概要では、貸付利率3.0%〜18.0%(実質年率)、契約限度額1万円〜500万円、返済期間最長10年(120回)まで両者で同じです。違いは3か所で、法人プランは代表者の連帯保証が原則必要、収入証明書は決算書2期分、WEBだけでは契約が完結しません。個人事業主は担保・連帯保証人ともに原則不要で、確定申告書と所定の事業内容確認書を提出し、契約までWEBで完結します。公式の返済例と借入直後残高別の返済金額、必要書類、申込みの流れまで公表内容で整理しました。
 ビジネスローン基礎知識
借入金を短期借入金と長期借入金のどちらに入れるかは、会社計算規則 第75条が1年基準で定めています。5年返済の借入でも翌期に返す1年分は流動負債。区分をまとめると流動比率が実態より大きく下がり、次の融資の判断に影響します。条文の該当箇所と、期末にやること、決算書で見られる他の項目まで整理します。
 ビジネスローン活用法
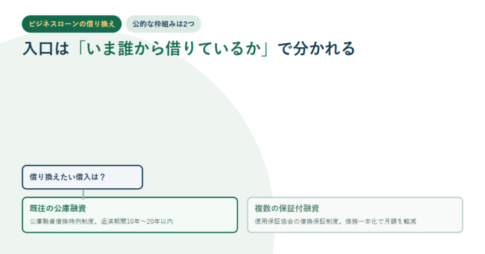
2026年10月23日に日本政策金融公庫と全国信用保証協会連合会の公式ページで確認。借り換えで動かせるのは金利・返済期間・本数の3つで、元本は減りません。公庫融資借換特例制度の対象は既往の公庫融資で、原則として新規融資とあわせて利用する必要があります。返済期間は経営環境変化対応資金・金融環境変化対応資金が10年以内、事業再生・企業再建支援資金が20年以内。信用保証協会の借換保証制度は複数の保証付融資の債務一本化を促す制度です。残高1,200万円・残り60回を年9.0%から年6.0%へ替えた場合の試算も載せました。
 ビジネスローンデータ
ビジネスローンを利用している経営者はビジネスローンに関する色々な疑問を持つかと思います。今回は「日本貸金業協会」のレポートを参考に、ビジネスローン融資の実態を解説していきます。 出典データ 日本貸金業協会:貸金業者の経営...
 ビジネスローンと他の資金調達方法の違い
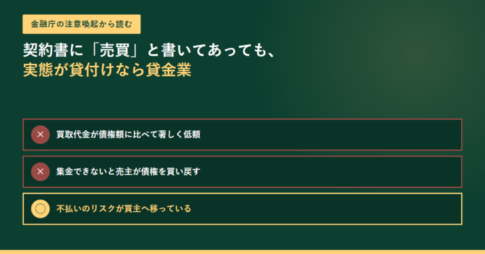
2026年10月30日に金融庁「ファクタリングの利用に関する注意喚起」と e-Gov法令検索の民法第466条で確認。金融庁はファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり法的には債権の売買(債権譲渡)契約だと定義したうえで、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されていると注意喚起している。契約書に債権譲渡契約(売買契約)であると定められていても、経済的に貸付けと同様の機能を有すると思われるものは貸金業に該当するおそれがあり、判断の材料として、集金できなかった場合に売主が債権を買い戻すこととされているか、売主自身の資金で支払うこととされているかが挙げられている。ノンリコース規定の有無などの形式的な要素だけでなく、経済的側面や実態に照らして判断される。貸金業を行うには財務局または都道府県の登録が必要で、無登録営業は刑事罰の対象。年109.5%を超える利息の契約をした場合は消費貸借契約自体が無効になる。金融庁は貸金業に該当しないと判断された裁判例2件と、該当するなどと判断された裁判例5件を挙げている。民法第466条第1項は債権を譲り渡すことができると定め、第2項は譲渡制限の意思表示があっても譲渡の効力は妨げられないとする一方、第3項は悪意または重過失の譲受人に対して債務者が履行を拒めるとしている。
 不動産担保ビジネスローン基礎知識
ビジネスローンには、不動産を担保にする不動産ビジネスローンというものがあります。今回は不動産担保ビジネスローンについて解説します。 不動産担保ビジネスローンとは? 不動産担保ビジネスローンとは を言います。 と言い換えて...
 ビジネスローン活用法
ビジネスローンを利用している経営者の方は「どうビジネスローンを活用すべきか?」頭を悩ませている方も少なくありません。今回は「ビジネスローンの賢い使い方」について解説します。 活用法その1.「審査が通らない時に使う」 ビジ...
 ビジネスローン基礎知識
とビジネスローンで借りたは良いものの、返済をどうしたら良いのか?「返済計画を立てる」「資金繰り表を作る」段階で困る方も多いのではないでしょうか。今回はビジネスローンの返済方法の種類と計算方法について解説します。 ビジネス...
 ビジネスローン基礎知識
法人経営者が事業資金の資金調達をビジネスローンで考えるときに何を重視するべきなのか?法人経営者のビジネスローン選びのポイントについて解説します。 ビジネスローンは資金調達の最終手段!? 1.日本政策金融公庫からの融資 日...
 ビジネスローン基礎知識
ビジネスローンを検討している経営者の方がこのような疑問を持つことも少なくないはずです。今回は銀行ビジネスローンの現状について解説します。 ビジネスローンは元々銀行が開発したローン商品 ビジネスローン(事業者ローン)という...
 ビジネスローン基礎知識
ビジネスローンの利用を検討している経営者の方には、ビジネスローンという名称がたくさんあることで何を選んでよいのか?比較検討ができないという方も多いかと思います。今回は「ビジネスローンの種類とメリットデメリット」について解...
 ビジネスローン審査
になかなか通らない会社の経営者にとっては「どうすればビジネスローンの審査に通る決算書が作れるのか?」悩んでいる方も多いと思います。今回はビジネスローン審査を通すための決算書作成法をお教えします。 ビジネ...
 ビジネスローンツール
ビジネスローン返済シミュレーション ※計算結果は、あくまでも概算です。試算結果を保証するものではありません。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング