
AGビジネスサポート「不動産担保ローン」を徹底検証。他社と比較して判明した強み・弱み、金利・審査・即日比較と口コミ評判
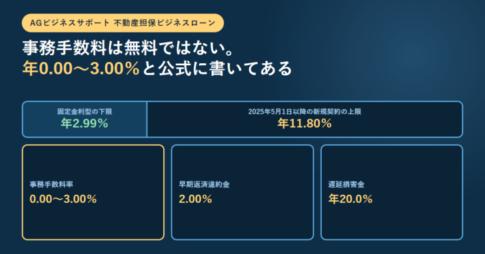
AGビジネスサポート「不動産担保ローン」メリット ムニノバグループの信頼性 カードローン型の不動産担保ローンがあること 最大5億円までの借り入れが可能 カードローンは契約時の手数料・保証料が不要 全国対応 抵当順位不問 ...
 不動産担保ビジネスローン評判
AGビジネスサポート「不動産担保ローン」メリット ムニノバグループの信頼性 カードローン型の不動産担保ローンがあること 最大5億円までの借り入れが可能 カードローンは契約時の手数料・保証料が不要 全国対応 抵当順位不問 ...
 ビジネスローン基礎知識
ビジネスローンと担保の関係について解説します。 そもそも、担保とは? Wikipediaによると 担保(たんぽ)とは、以下の3つの意味を持つ。 債務の履行を確実化するために、義務者から権利者に提供される事物 債務の履行を...
 ビジネスローン評判
このページで扱っている会員専用のビジネスローンは、いずれも新規申込を受け付けていません PayPay銀行の公式ページに、次のとおり掲示されています。 ビジネスローン(freee会員専用) 2021年1月29日をもって新規...
 ビジネスローン評判
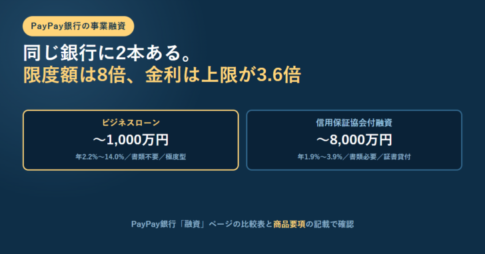
PayPay銀行の融資メニューには、ビジネスローンと事業性融資(保証協会付融資)の2つがあります。ビジネスローンは10万円〜1,000万円、年2.2%〜14.0%の極度型で、申し込み時の書類は原則不要です。保証協会付は最大8,000万円、年1.9%〜3.9%の証書貸付で書類が必要です。法人向けには業歴2年以上または決算2期終了という条件と代表者の連帯保証があり、個人事業主向けには業歴の条件が無く担保・保証人も不要です。保証会社はどちらもアイフル株式会社です。
 ビジネスローンよくある質問
国税を一時に納付すると事業継続が困難になるおそれがある場合、納期限から6か月以内なら換価の猶予を申請できます。猶予は1年の範囲内で分割納付。滞納がないことを条件に挙げる融資商品もあるため、借入より先に猶予制度の可否を確認する順番を国税庁の資料で整理しました。
 ビジネスローン活用法
会社経営をしていると、当然のように資金繰りが一時的に悪化する状況が訪れます。そのときに利用されるのが「つなぎ融資」ですが、銀行や日本政策金融公庫よりも、ノンバンクの「ビジネスローン」の方が「つなぎ融資」には向いているので...
 ビジネスローンランキング
今回は、来店不要のビジネスローンについて解説し、おすすめのビジネスローンをランキング化してご紹介します。 一般的なビジネスローンは「来店」が必須!? ビジネスローンというローン商品は、元々は銀行が開発したローン商品であり...
 ビジネスローン基礎知識
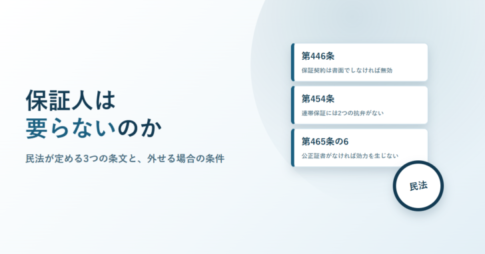
「保証人不要」が外しているのは第三者保証人で、代表者の連帯保証まで外れるとは限りません。保証契約は書面でしなければ無効(民法446条2項)、連帯保証人は催告の抗弁と検索の抗弁を持たない(454条)、事業のための貸金等債務の保証は1か月以内の公正証書がなければ効力を生じない(465条の6)。その例外に取締役等が入る理由と、極度額のない個人根保証が無効になる条文まで、e-Gov法令検索の条文で確認します。
 ビジネスローン活用法
債務超過になってしまったら、ビジネスローンでお金を借りることはできるのでしょうか。今回は債務超過とビジネスローンの関係について解説します。 債務超過とは? 債務超過とは 企業が持つ資産(現金・売掛債権・有価証券・不動産な...
 ビジネスローンよくある質問
総量規制の実体は貸金業法13条の2です。個人過剰貸付契約は「個人顧客を相手方とする貸付けに係る契約」と定義されているため、法人名義の借入れは定義の外にあり、年収の3分の1という基準額はそもそも当たりません。個人事業主は個人顧客なので、外れるのは施行規則10条の23第1項4号の要件を満たしたときだけ。事業の実態の確認と、事業の収支に照らした返済能力の確認が条件で、貸付けが100万円を超えないときは計画書ではなく現在の状況の確認で足ります。条文で確認しました。
 売掛債権担保ローン
(売掛債権担保融資)とは、どのようなローンサービスのことを指すのでしょうか?売掛債権担保ローン(売掛債権担保融資)のメリットデメリット、ビジネスローンとの違いをわかりやすく解説します。 売掛債権担保ロー...
 ビジネスローンと他の資金調達方法の違い
法人名義の借入れは総量規制の対象外、個人事業主は原則対象で例外貸付けの余地があります。法人カードのキャッシングとビジネスローンでは、使えるまでの時間も限度額も違います。日本貸金業協会の公表内容をもとに、どちらをどの場面で使うかを整理しました。
 ビジネスローン基礎知識
「決算書不要」は、貸し手が返済能力を確かめないという意味ではありません。法人には総量規制が適用されず、個人事業主でも「個人事業者に対する貸付け」は例外貸付けに分類されます。借入金額が100万円以下なら、事業計画等に代えて事業・収支・資金繰りの状況が確認できる書面で対応できるとされています。さらに金融庁は、施行規則が保存を求める確定申告書等は「あくまでも例示」であり、何らかの方法で事業の実態を確認して記録・保存すれば足りるという考え方を示しています。決算書が免除されるのではなく、確認の方法が限定されていないという構造を、法令と公的資料で整理しました。
 ビジネスローンよくある質問
ビジネスローン関連でよく質問されるものなのですが、正確な答えを知らない方も少なくありません。今回は、「ビジネスローンを借りたら銀行の融資を受けにくくなるって本当?」という回答の答えと回避策をお教えします。 ビジネスローン...
 ビジネスローンよくある質問
ビジネスローンを利用する方の中には「起業資金」「創業資金」の資金を借りたいと考えている方も少なくありません。今回は、「ビジネスローンで創業資金・起業資金を借りることはできるのか?」という疑問への回答と「創業資金をビジネス...
 ビジネスローン評判
エスワイシー「ビジネスローン」メリット 年商5,000万円以上の法人向けの売掛債権担保ローン型ビジネスローン 最高1億円の高額な借り入れが可能 年間9,500件を超える問い合わせ実績 各種有担保ローンの取り扱いあり エス...
 ビジネスローン活用法
今回は、赤字決算でも、ビジネスローン審査に通る方法について解説します。赤字決算でビジネスローンが借りられないと嘆く前にやれることはやり切りましょう。 赤字決算とビジネスローン審査の関係 ビジネスローン審査の仕組み ローン...
 ビジネスローン評判
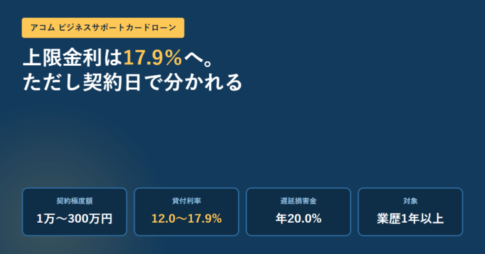
アコムのビジネスサポートカードローンは契約極度額1万円〜300万円、貸付利率12.0%〜17.9%(2026年1月5日までに極度方式基本契約を締結した場合は12.0%〜18.0%)。対象は業歴1年以上の個人事業主で、株式会社などの代表者は含まれません。必要書類は契約極度額100万円超で決算書類が追加されます。公式の商品案内の記載で整理しました。
 ビジネスローンと他の資金調達方法の違い
ビジネスローンで事業資金を調達する際に「社長がカードローンで借りる」という選択肢を利用する方も、実際のところ少なくありません。では、「ビジネスローンで借りず」に「カードローンで借りる」メリットデメリットと注意点は何なのか...
 ビジネスローン審査
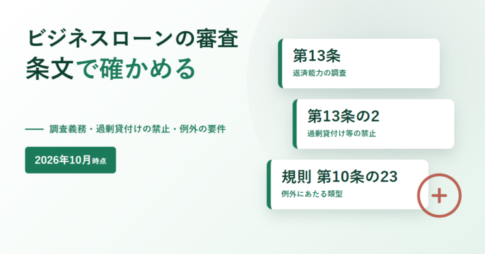
2026年10月28日にe-Gov法令検索で条文を引いて確認。貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の収入または収益その他の資力・信用・借入れの状況・返済計画その他の返済能力に関する事項を調査しなければならないと定め、第13条の2第1項は調査の結果、返済能力を超える貸付けと認められるときは契約を締結してはならないとしている。個人事業主が年収の3分の1を超えて借りられるのは、貸金業法施行規則第10条の23第4号の例外にあたる場合で、実地調査または直近の確定申告書の確認などで事業の実態が確認されていること、計画に照らして返済能力を超えないと認められることが条件になる。貸付けが100万円を超えるかどうかで、照らす対象が「事業計画・収支計画・資金計画」か「事業の状況・収支の状況・資金繰りの状況」かに分かれる。総量規制の対象は個人顧客で、法人への貸付けは第13条の2第2項の個人過剰貸付契約にあたらない。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング