法人不動産担保ローン比較。事業資金として利用できる法人不動産担保ローンを徹底比較
不動産担保ローンには、個人向けの不動産担保ローンと法人向けの不動産担保ローン「法人不動産担保ローン」があります。ノンバンク系の不動産担保ローン会社が提供している不動産担保ローンは、ほとんどが法人不動産担保ローンであり、事...
 不動産担保ビジネスローン基礎知識
不動産担保ローンには、個人向けの不動産担保ローンと法人向けの不動産担保ローン「法人不動産担保ローン」があります。ノンバンク系の不動産担保ローン会社が提供している不動産担保ローンは、ほとんどが法人不動産担保ローンであり、事...
 ビジネスローンデータ
ビジネスローンを提供している金融機関には、都市銀行(みずほ銀行、三井住友銀行、三菱UFJ銀行など)、ネット銀行(楽天銀行、PayPay銀行など)、信託銀行、地方銀行(東京スター銀行など)、信用金庫、信用組合、労働金庫、事...
 ビジネスローンデータ
ビジネスローンを利用するうえで、ビジネスローンを選ぶうえで、「金利」というものは、非常に重要なファクターとなります。しかし、ビジネスローン自体がそもそも「審査が通りやすい反面、金利が高い商品」として設計されているため、高...
 ビジネスローンよくある質問
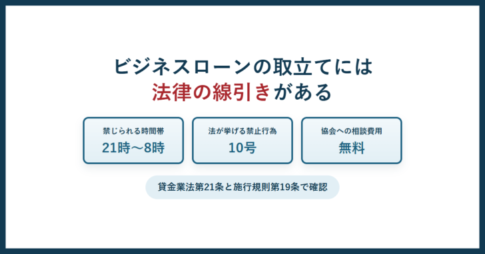
貸金業法第21条第1項は、取立てにあたって禁止される言動を10号にわたって列挙しています。電話・FAX送信・居宅訪問が原則禁止される時間帯は、施行規則第19条により午後9時から午前8時まで。勤務先への連絡、貼り紙、家族への弁済要求、受任通知後の直接督促も禁止です。催告書面の記載事項と、日本貸金業協会の無料相談窓口まで条文と公表資料で整理しました。
 銀行ビジネスローン
メガバンクがビジネスローンから撤退傾向にあるのに対して、地方銀行は、逆にビジネスローン商品を用意して、融資するケースが少なくありません。しかし、地方銀行のビジネスローンには大きな落とし穴があるのです。今回は、地方銀行の信...
 ビジネスローンランキング
事業資金に使える不動産担保ローン5社の融資条件を、各社の公式ページの記載から整理しました。変動金利の上限はセゾンファンデックスの年5.2%が最も低く、対応エリアも全国。新生インベストメント&ファイナンスは年6.15%と低い一方で担保不動産は東京都心と近郊が中心です。金利は短期プライムレートに上乗せ幅を足す構造で、会社ごとの差は上乗せ幅に集約されます。事務手数料・解約手数料・遅延損害金と、社名や資本の親会社が変わった2社もあわせて載せました。
 ビジネスローン体験談
ビジネスローンをはじめて検討している方は「どういう手順で借り入れまで進むのか?」「どのくらいの金利が適用されるのか?」よくわからないという方も少なくありません。今回は、経営者自身が会社でオリックスVIPローンカード BU...
 ビジネスローンデータ
ビジネスローン審査になかなか通らない方、ビジネスローン審査に不安がある方にとっては「どういう方が審査に通って、どういう方が審査に落ちやすいのか?」を知ることは、重要な要素だと思います。今回は、実際にビジネスローンを利用し...
 不動産担保ビジネスローン評判
新生インベストメント&ファイナンス/ 事業者向け不動産担保ローンメリット SBI新生銀行グループの信頼性 変動金利を採用 上限金利が低金利 対応エリアは、東京、神奈川、千葉、埼玉、茨城南部のうち、東京都心並びに近郊地域 ...
 ビジネスローンデータ
ビジネスローン(事業者ローン・ビジネスカードローン)を利用した方(法人経営者・個人事業主(自営業者))への総合調査を行いました。ビジネスローン(事業者ローン・ビジネスカードローン)利用の実態を調査する目的で、本調査は行わ...
 ビジネスローンランキング
カードローン型ビジネスローン7商品について、各社が公式サイトで公表している提携ATM一覧をそのまま数えて並べました。全国の信用金庫まで対応するオリコのCREST for Bizから、セブン銀行1系統だけのAGビジネスサポート・ビジネスパートナーまで幅があります。ATM利用手数料は1万円以下110円・1万円超220円で横並びで、差が出るのは無料になる銀行の有無です。オリックス・クレジットの社名変更と商品名変更、イーネットATMの設置チェーンの入れ替わりもあわせて整理しました。
 不動産担保ビジネスローン評判
三井住友トラストL&F/不動産活用ローン(ビジネスコース)メリット 三井住友信託銀行グループの信頼性 全国対応 親族の不動産も担保にできる 最短1週間での融資 抵当順位第2順位以下での融資も可能 最大10億円の借り入れが...
 不動産担保ビジネスローン評判
セゾンファンデックス/事業者向け不動産担保ローンメリット セゾンファンデックス/事業者向け不動産担保ローンデメリット セゾンファンデックス/事業者向け不動産担保ローンおすすめポイント セゾンファンデックス/事業者向け不動...
 ビジネスローンランキング
という方のために、高額な借り入れができる大型ビジネスローンを紹介します。 高額な借り入れができるビジネスローンを選ぶ前に知っておくべきこと 基本的に ビジネスローンとは 無担保 第三者保証人不要(経営者のみ法人の連帯保証...
 ビジネスローンランキング
今回は、利用者が限定されたビジネスローンを利用する方法、利用条件を満たせば利用できる会員限定ビジネスローンを紹介します。 会員限定ビジネスローンとは? 会員限定ビジネスローンとは 会員向けに提供しているビジネスローンのこ...
 ビジネスローン体験談
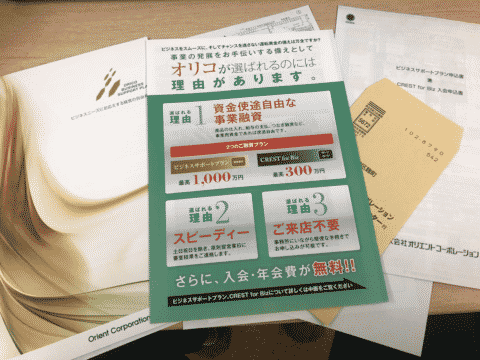
今回は、これらの疑問を解決するために実際にオリコに問い合わせて、オリコ加盟店・オリコクレジット利用中の事業主限定のビジネスローン「オリコビジネスサポートプラン」を使う方法を問い合わせてみました。 オリコビジネスサポートプ...
 ビジネスローンランキング
 ビジネスローン基礎知識
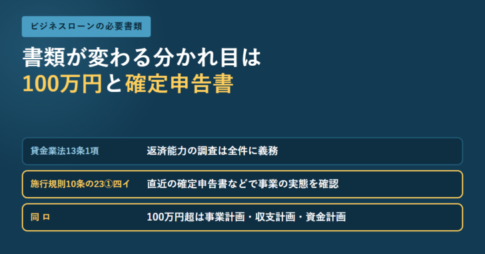
ビジネスローンで書類を求められるのは、貸金業法13条1項が返済能力に関する事項の調査を義務づけているためです。個人事業主については、事業性の貸付けが総量規制から外れる要件として、施行規則10条の23第1項第4号が「直近の確定申告書の確認その他の方法により事業の実態が確認されていること」と「事業計画、収支計画及び資金計画に照らし返済能力を超えないと認められること」を挙げ、貸付額が100万円を超えないときは事業・収支・資金繰りの状況で足りるとしています。法人が総量規制の対象外である理由も条文の書き分けで確認しました。
 ビジネスローン評判
エニー「ビジネスローン」メリット 事業融資型ビジネスローン 最短即日融資が可能 起業資金、開業資金にも利用できる 審査のハードルは低い 最高500万円までの借入が可能 最長10年(120回)の長期返済が可能 赤字決算でも...
 ビジネスローン評判
トライフィナンシャルサービス「ビジネスローン」メリット 事業融資型ビジネスローン 最短即日融資が可能 全国対応 最高5,000万円までの借入が可能 金利は6.8%~12.65%と低金利 最長36年(240回)の長期返済が...

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング