
【2026年】事業者ローンランキング。専門家が教えるおすすめの事業者ローンとは?
資金調達の専門家が事業者ローン(ノンバンクの提供するビジネスローン)の比較検討するときのポイント、おすすめの事業者ローンについて解説します。 事業者ローンとは 事業者ローンとは 事業者が事業資金を借りることができるローン...
 事業者ローン
資金調達の専門家が事業者ローン(ノンバンクの提供するビジネスローン)の比較検討するときのポイント、おすすめの事業者ローンについて解説します。 事業者ローンとは 事業者ローンとは 事業者が事業資金を借りることができるローン...
 不動産担保ビジネスローン評判
アイビーネット/不動産担保ローンメリット オープンハウスグループの信頼性 上限金利は9.5%という低金利 不動産グループ会社なので高い査定額が期待できる 不動産グループ会社なので独自の審査で審査ハードルが低い 最短3営業...
 ビジネスローン比較
ノンバンクのビジネスローンを検討するときに真っ先に選択肢に挙がる、ビジネスローンの最大手と言えます。今回は、この2社に絞って、金利・審査・必要書類・即日融資などの項目を比較し、「どちらがあなたにおすすめなのか?」を徹底的...
 不動産担保ビジネスローン基礎知識
不動産担保ローンには、個人向けの不動産担保ローンと法人向けの不動産担保ローン「法人不動産担保ローン」があります。ノンバンク系の不動産担保ローン会社が提供している不動産担保ローンは、ほとんどが法人不動産担保ローンであり、事...
 ビジネスローンデータ
ビジネスローンを提供している金融機関には、都市銀行(みずほ銀行、三井住友銀行、三菱UFJ銀行など)、ネット銀行(楽天銀行、PayPay銀行など)、信託銀行、地方銀行(東京スター銀行など)、信用金庫、信用組合、労働金庫、事...
 不動産担保ビジネスローン評判
新生インベストメント&ファイナンス/ 事業者向け不動産担保ローンメリット SBI新生銀行グループの信頼性 変動金利を採用 上限金利が低金利 対応エリアは、東京、神奈川、千葉、埼玉、茨城南部のうち、東京都心並びに近郊地域 ...
 不動産担保ビジネスローン評判
この商品を提供する会社は、2025年4月に「三井住友トラスト・ローン&ファイナンス(略称 三井住友トラストL&F)」から「株式会社L&Fアセットファイナンス」へ商号を変更しました。現在は横浜フィナンシャルグループの一員で...
 不動産担保ビジネスローン評判
セゾンファンデックス/事業者向け不動産担保ローンメリット セゾンファンデックス/事業者向け不動産担保ローンデメリット セゾンファンデックス/事業者向け不動産担保ローンおすすめポイント セゾンファンデックス/事業者向け不動...
 ビジネスローンランキング
 不動産担保ビジネスローン評判
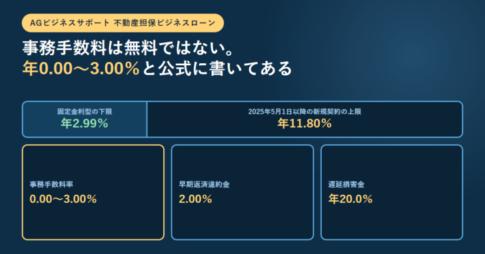
AGビジネスサポート「不動産担保ローン」メリット アイフルグループの信頼性 カードローン型の不動産担保ローンがあること 最大5億円までの借り入れが可能 カードローンは契約時の手数料・保証料が不要 全国対応 抵当順位不問 ...
 売掛債権担保ローン
同じ「売掛債権」を利用した資金調達方法に売掛債権担保ローンとファクタリング(売掛債権譲渡)があります。その違いはどこにあるのか?どちらを選ぶべきなのか?について解説します。 売掛債権担保ローンとファクタリング(売掛債権譲...
 ビジネスローン審査
「ビジネスローン審査が甘いのか?厳しいのか?」今回は、ビジネスローンは銀行融資や公的融資と比較して本当に審査が甘いのか?について解説します。 大きく分けた借り入れによる資金調達方法の分類 中小企業が利用できる「借入」によ...
 ビジネスローン基礎知識
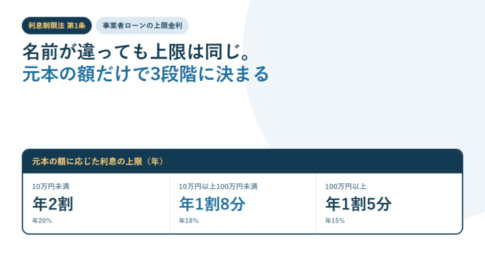
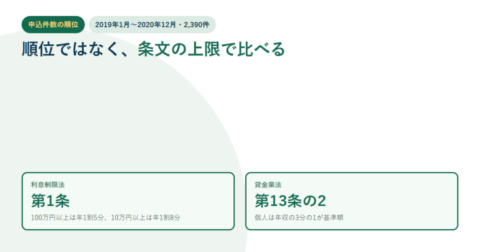
「事業者ローン」と「ビジネスローン」は商品の呼び名で、利息制限法にも貸金業法にもこの区分はありません。利息の上限は利息制限法第1条が元本の額で3段階に定め、10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分です。遅延損害金は第7条で年2割が上限。総量規制を定める貸金業法第13条の2の「個人過剰貸付契約」は個人顧客を相手方とする契約を指し、法人向けの貸付けは定義に入りません。相手が貸金業者かどうかは金融庁の登録貸金業者情報検索サービスで引けます。登録は貸金業法第3条で3年ごとの更新が必要です。
 ビジネスローンと他の資金調達方法の違い
最近では、ファクタリングという資金調達方法が中小企業にも、徐々に浸透してきているため、ビジネスローンで借りるのとファクタリングで売掛金を資金化するのは、どちらの方が経営面で良いのか?迷ってしまう経営者の方も多いようです。...
 ビジネスローン基礎知識
とビジネスローンで借りたは良いものの、返済をどうしたら良いのか?「返済計画を立てる」「資金繰り表を作る」段階で困る方も多いのではないでしょうか。今回はビジネスローンの返済方法の種類と計算方法について解説します。 ビジネス...
 ビジネスローン活用法
ビジネスローンを検討している法人経営者や個人事業主でビジネスローンのキャンペーンに対して疑問を持っている方は少なくありません。今回はビジネスローンの最新キャンペーンとキャンペーンの活用法について解説します。 ビジネスロー...
 ビジネスローン基礎知識
ビジネスローンには、ビジネスカードローン(法人カードローン)という種類があります。違いを把握するのが難しいので、今回はビジネスカードローンとビジネスローンの違いについて解説します。 ビジネスカードローンとは? ビジネスロ...
 ビジネスローン比較
銀行ビジネスローンを限度額、下限金利、上限金利、ビジネスローンのタイプ、個人事業主の利用可、法人経営者の利用可、融資条件など様々な角度から比較しています。条件を比較して、あなたに合ったビジネスローンを見つけましょう。 銀...
 ビジネスローン活用法
ビジネスローンを比べるとき、金利・即日融資・審査・限度額のどれを優先するかで選ぶ相手が変わります。重視すべき順に4つの軸を分け、それぞれの比較で見るべき数字と、見ても意味の薄い数字を整理しました。即日融資が可能な会社の顔ぶれと、審査に通らない場合の次の一手もあわせて解説します。
 ビジネスローンと他の資金調達方法の違い
という経営者の方も少なくないはずです。今回は「ビジネスローンとは?何なのか」「ビジネスローンと他の資金調達方法は何が違うのか?」を中心にわかりやすく解説します。 ビジネスローンとは? ビジネスローンとは を言います。 ビ...

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり






 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング